








Modificări fiscale 2027: ce se schimbă pentru SRL și PFA
Ce se schimbă în 2027 pentru SRL și PFA: impozitele rămân, CAS și CASS cresc, scutirea de 200 de lei la salariul minim dispare. Plus ce a anunțat un ministru, dar Guvernul n-a hotărât.

Ce trebuie să reții
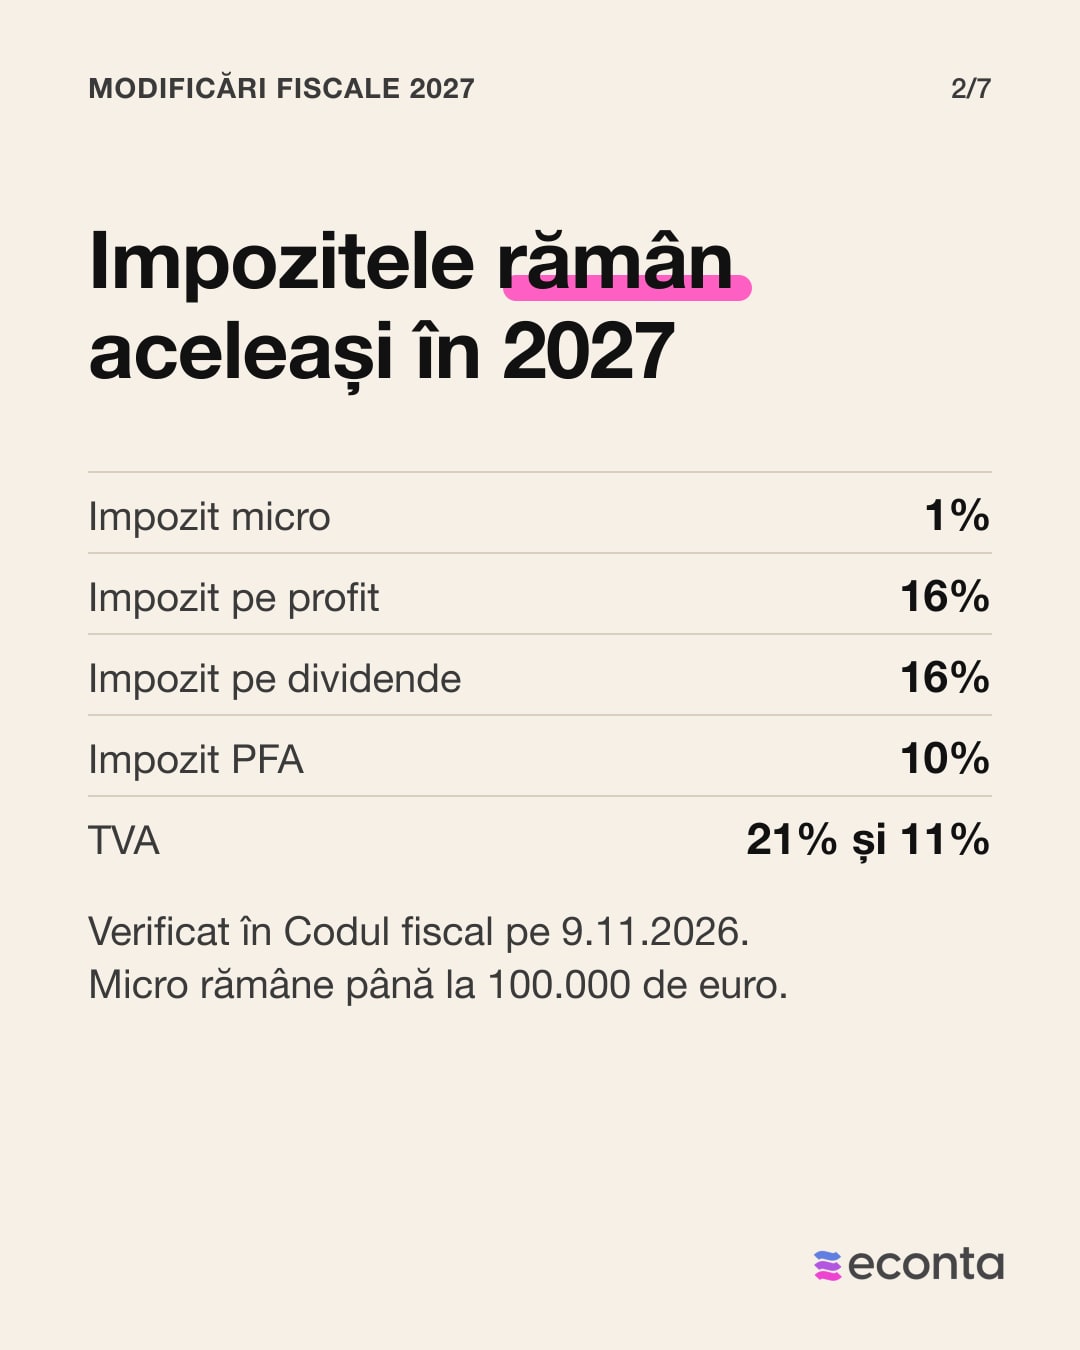
- Modificări fiscale 2027: impozitele rămân aceleași (micro 1%, profit 16%, dividende 16%, PFA 10%, TVA 21% și 11%), dar plătești mai mult CAS și CASS, pentru că se calculează din salariul minim de 4.325 de lei. Dacă Guvernul îl mărește de la 1 ianuarie 2027, schimbăm cifrele aici.
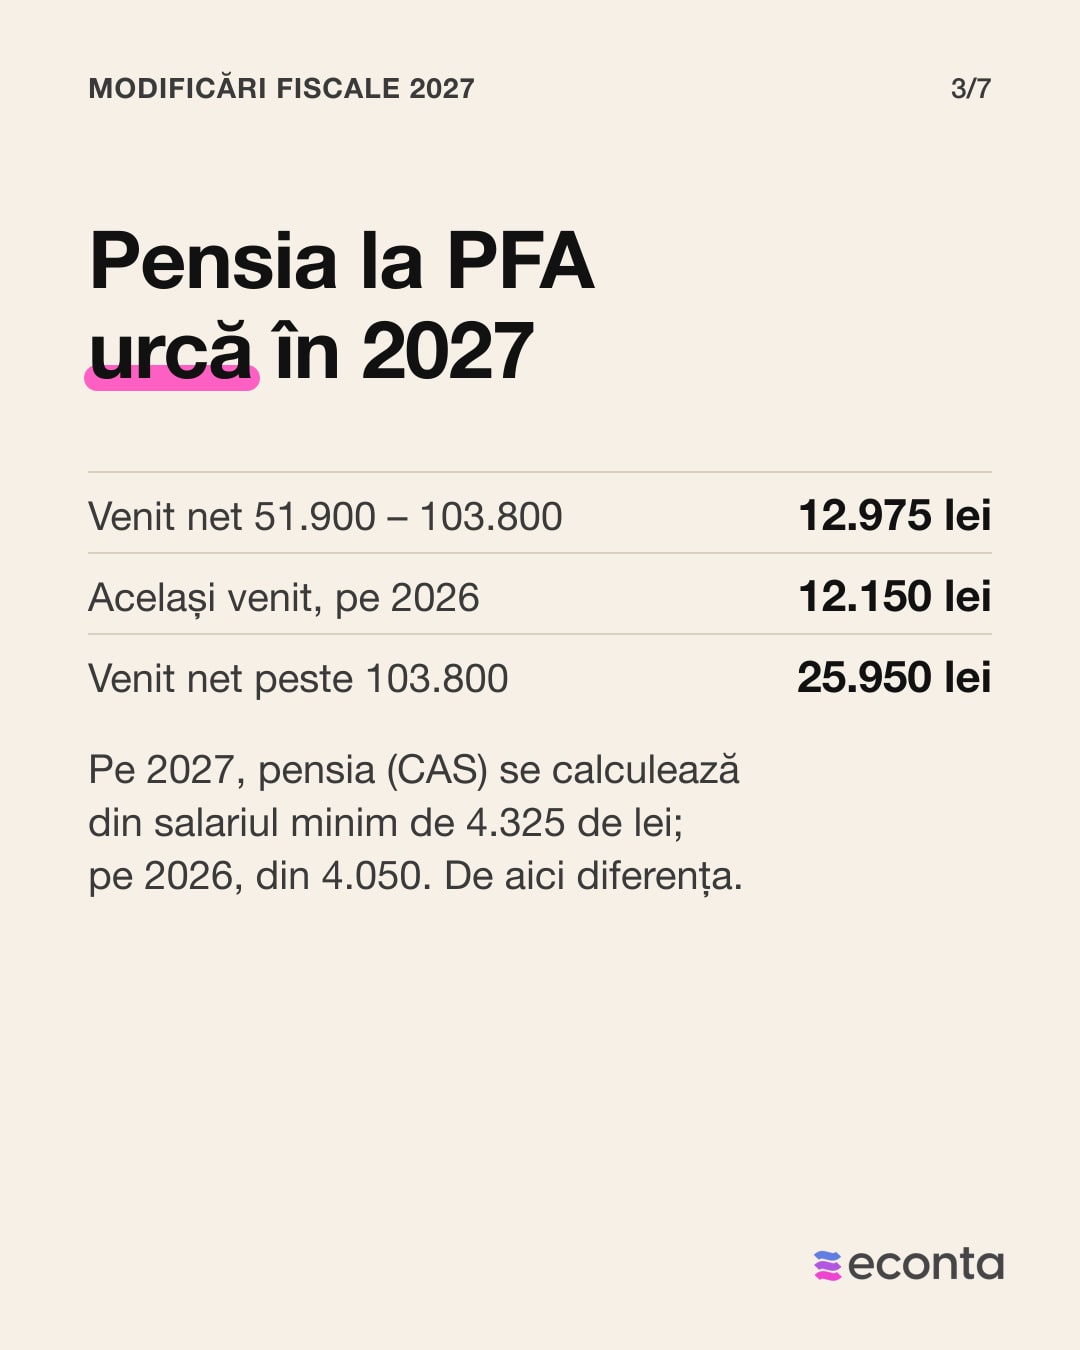
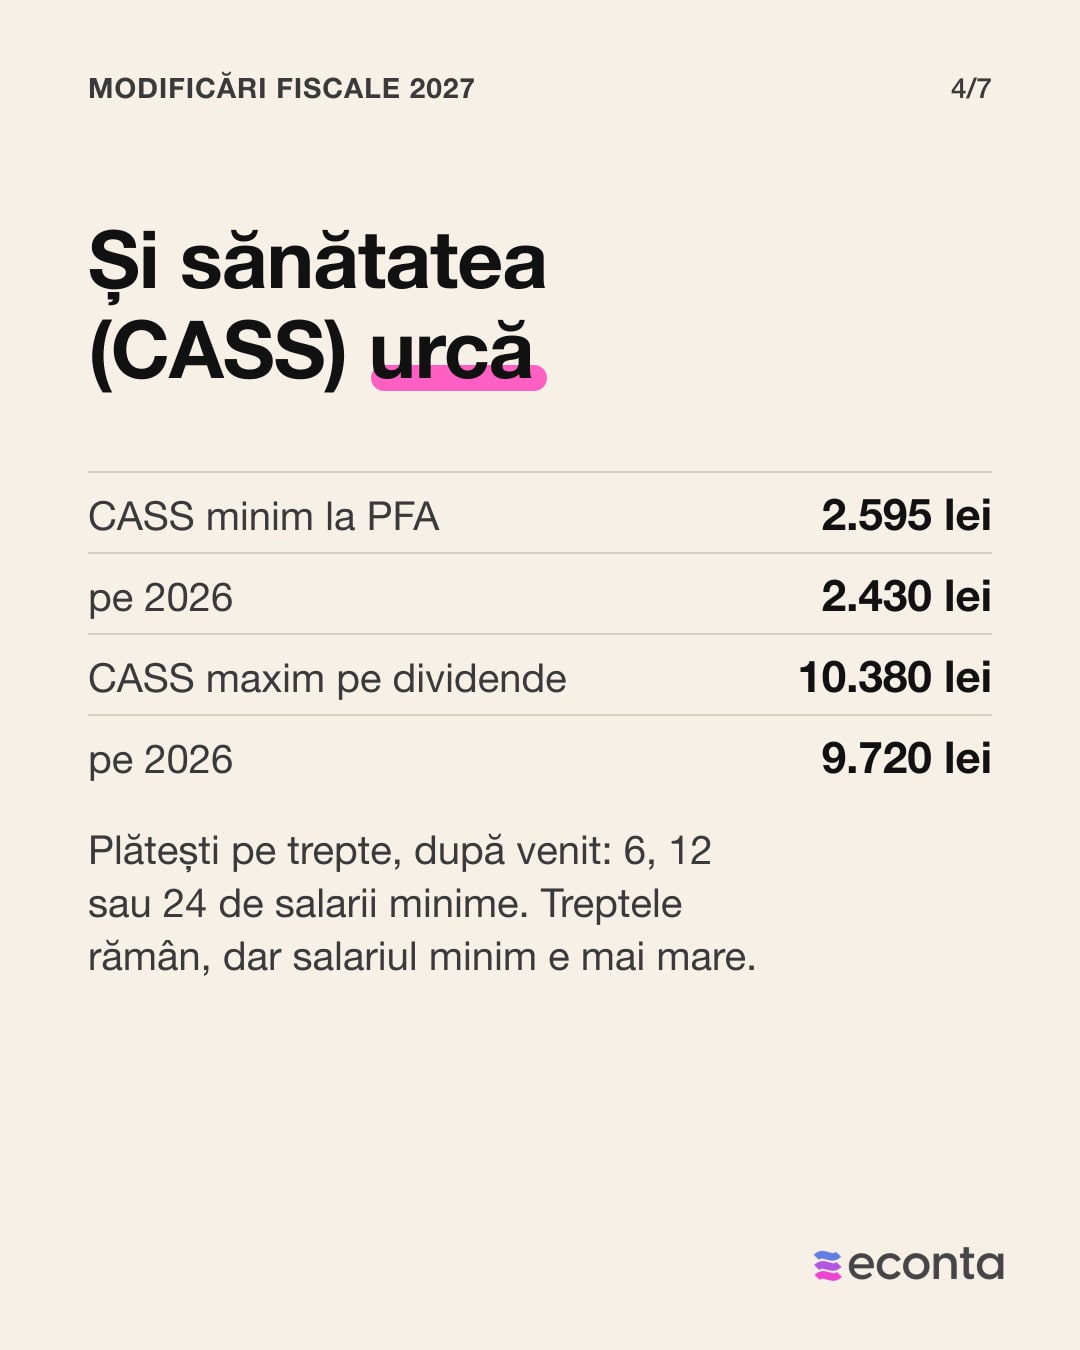
- Cât în plus, pe veniturile din 2027: CAS de 12.975 de lei în loc de 12.150 la un PFA cu venit net între 51.900 și 103.800 de lei, CASS minim de 2.595 de lei în loc de 2.430, iar treapta maximă de CASS pe dividende urcă de la 9.720 la 10.380 de lei.
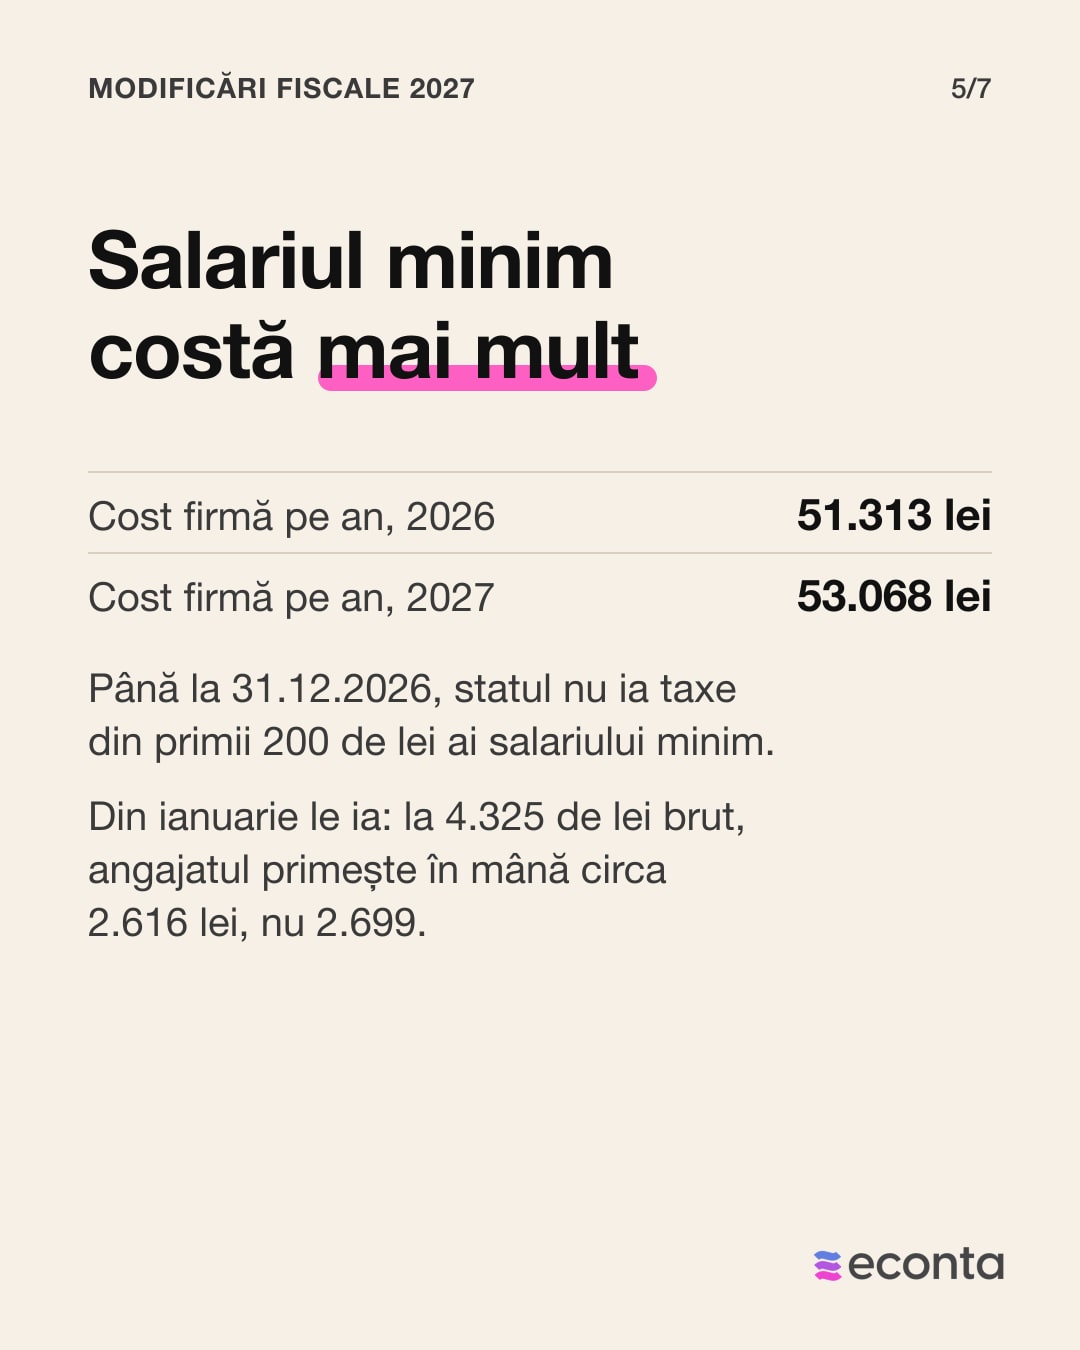
- Pe salariu: până la 31 decembrie 2026, statul nu ia impozit și contribuții din primii 200 de lei ai salariului minim. Din ianuarie le ia, așa că un angajat plătit cu salariul minim primește mai puțin în mână.
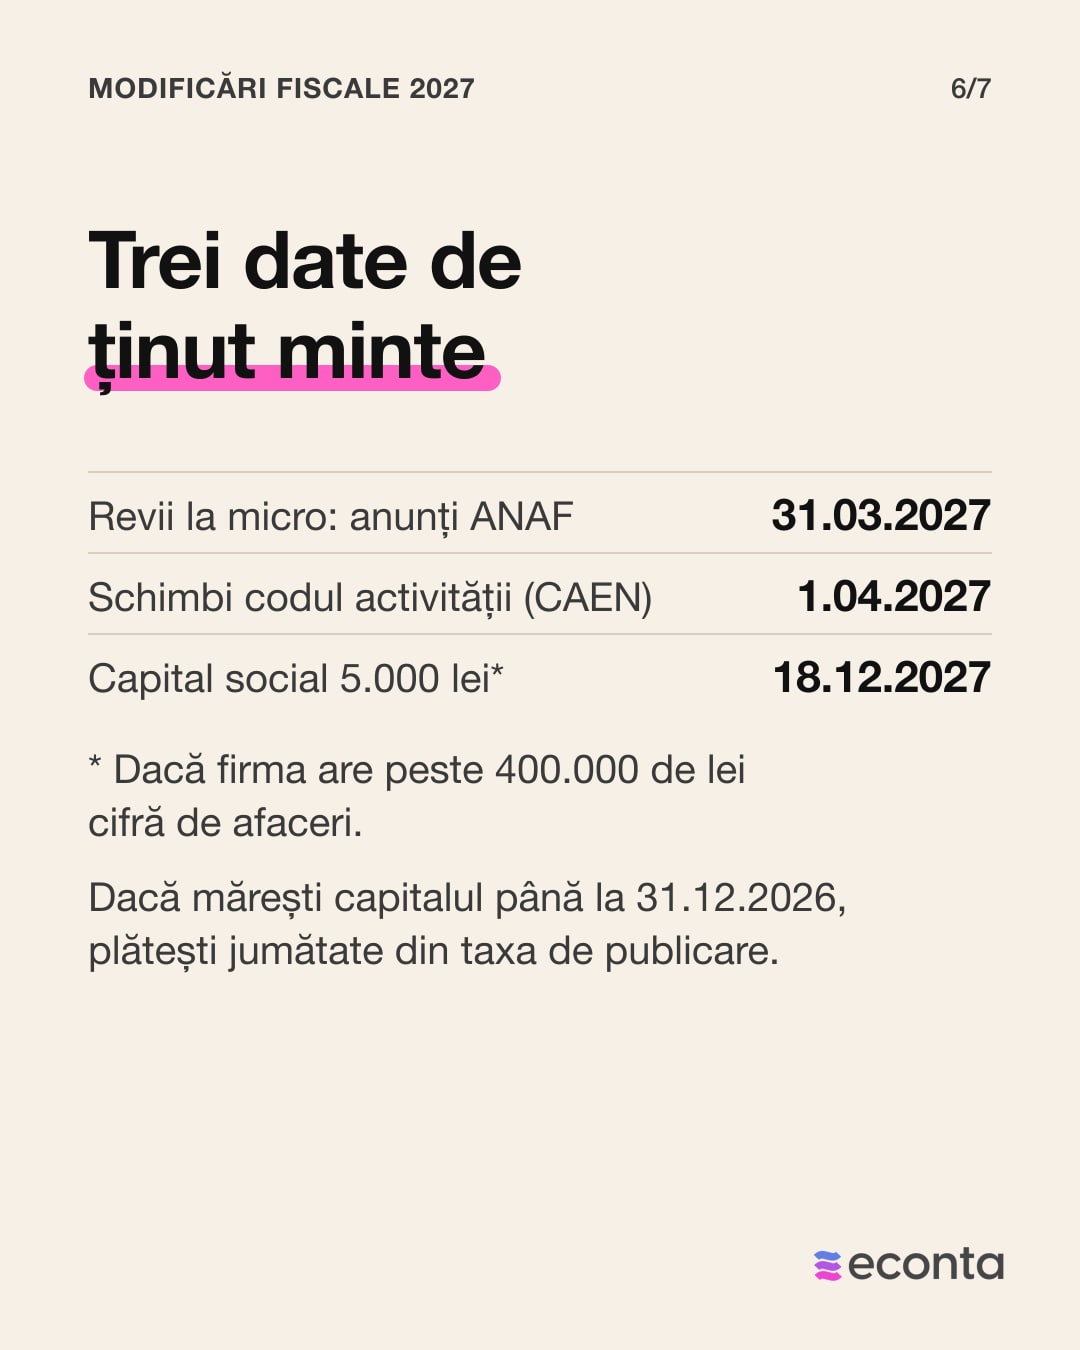
- Trei date de ținut minte: până la 31 martie 2027 anunți ANAF dacă revii la micro, până la 1 aprilie 2027 treci firma pe codurile CAEN noi, până la 18 decembrie 2027 ai capitalul social de 5.000 de lei, dacă firma are peste 400.000 de lei cifră de afaceri.
- La eConta: contabilul tău urmărește legile noi și îți spune din timp ce plătești în plus sau în minus, în contabilitatea SRL.
Cu modificările fiscale din 2027, impozitele rămân la fel, dar plătești mai mult CAS și CASS. Amândouă se calculează din salariul minim valabil la 1 ianuarie. Acum salariul minim e 4.325 de lei, de la 1 iulie 2026. Am calculat totul cu salariul minim de acum, 4.325 de lei; dacă Guvernul îl mărește de la 1 ianuarie 2027, refacem cifrele aici.
În tabel vezi ce e deja hotărât și ce a anunțat doar un ministru. Detaliile pe forma ta de firmă sunt în taxe PFA 2027 și taxe SRL 2027, iar cât plătești anul ăsta îți arată calculatorul de taxe SRL și PFA.
Ce am schimbat în articol
- 9.11.2026: am verificat din nou. Guvernul n-a hotărât încă salariul minim pentru 2027 și n-a prelungit scutirea de 200 de lei. Ministrul Muncii spune că rămâne 4.325 de lei, dar până nu iese hotărârea, nu e sigur.
- 4.11.2026: prima versiune, după Codul fiscal la zi, cu modificările din octombrie 2026 (Legea 204/2026).
| Ce | În 2027 | Hotărât? | Unde scrie |
|---|---|---|---|
| Salariul minim din care se calculează CAS și CASS | 4.325 de lei, față de 4.050 de lei pe 2026 | Da | HG 146/2026, art. 1; Codul fiscal, art. 135^1 alin. (3) |
| CAS (pensia) la PFA, 25% | 12.975 de lei dacă ai venit net de la 51.900 de lei, 25.950 de lei de la 103.800 de lei | Da | Codul fiscal, art. 148 alin. (1)–(4) |
| CASS (sănătatea) la PFA, 10% | cel puțin 2.595 de lei, cel mult 31.140 de lei pe an | Da | Codul fiscal, art. 170 alin. (1), art. 174 alin. (7)–(8) |
| CASS pe dividende | 2.595 de lei, 5.190 de lei sau 10.380 de lei, după cât iei | Da | Codul fiscal, art. 170 alin. (2)–(4) |
| Scutirea de 200 de lei la salariul minim | se termină la 31.12.2026 | Da | OUG 89/2025, art. III alin. (1) și (6) |
| Impozitul PFA, 10% | 10% | Nu se schimbă | Codul fiscal, art. 64 alin. (1) |
| PFA la normă de venit (venit fix stabilit pe activitate) | impozit ca pe un venit de cel puțin 51.900 de lei | Da | Codul fiscal, art. 69 alin. (3) |
| Conturile CEI (CEI-S și CEI-D) | conturi noi de economii și investiții, pe care le deschizi dacă vrei | Da | Legea 202/2026 |
| Impozitul micro, 1% | 1%, cât timp ai sub 100.000 de euro venituri | Nu se schimbă | Codul fiscal, art. 47 alin. (1) lit. c), art. 51 alin. (1) |
| Dacă vrei înapoi la micro | anunți ANAF până la 31.03.2027 | Da | Codul fiscal, art. 48 alin. (2), art. 55 alin. (2) |
| Impozitul pe profit, 16% | 16% | Nu se schimbă | Codul fiscal, art. 17 |
| Impozitul pe dividende, 16% | 16% | Nu se schimbă | Codul fiscal, art. 43 alin. (2), art. 97 alin. (7) |
| TVA: cotele și scutirea firmelor mici | 21% și 11%, scutire până la 395.000 de lei cifră de afaceri | Nu se schimbă | Codul fiscal, art. 291 alin. (1)–(2), art. 310 alin. (1) |
| TVA la încasare | o poți folosi până la 5.500.000 de lei cifră de afaceri, din 1.01.2027 | Da | Codul fiscal, art. 282 alin. (3) lit. b) |
| Amenzi dacă capitalul propriu rămâne sub jumătate din capitalul social | ANAF le dă din 2027 | Da | Legea 31/1990, art. 153^24 alin. (4^1)–(4^5) |
| Capitalul social de 5.000 de lei | îl mărești până la 18.12.2027, dacă firma are peste 400.000 de lei cifră de afaceri | Da | Legea 239/2025, art. VI |
| Codurile CAEN noi (Rev. 3) | treci firma pe ele până la 1.04.2027 | Da | HG 788/2026 |
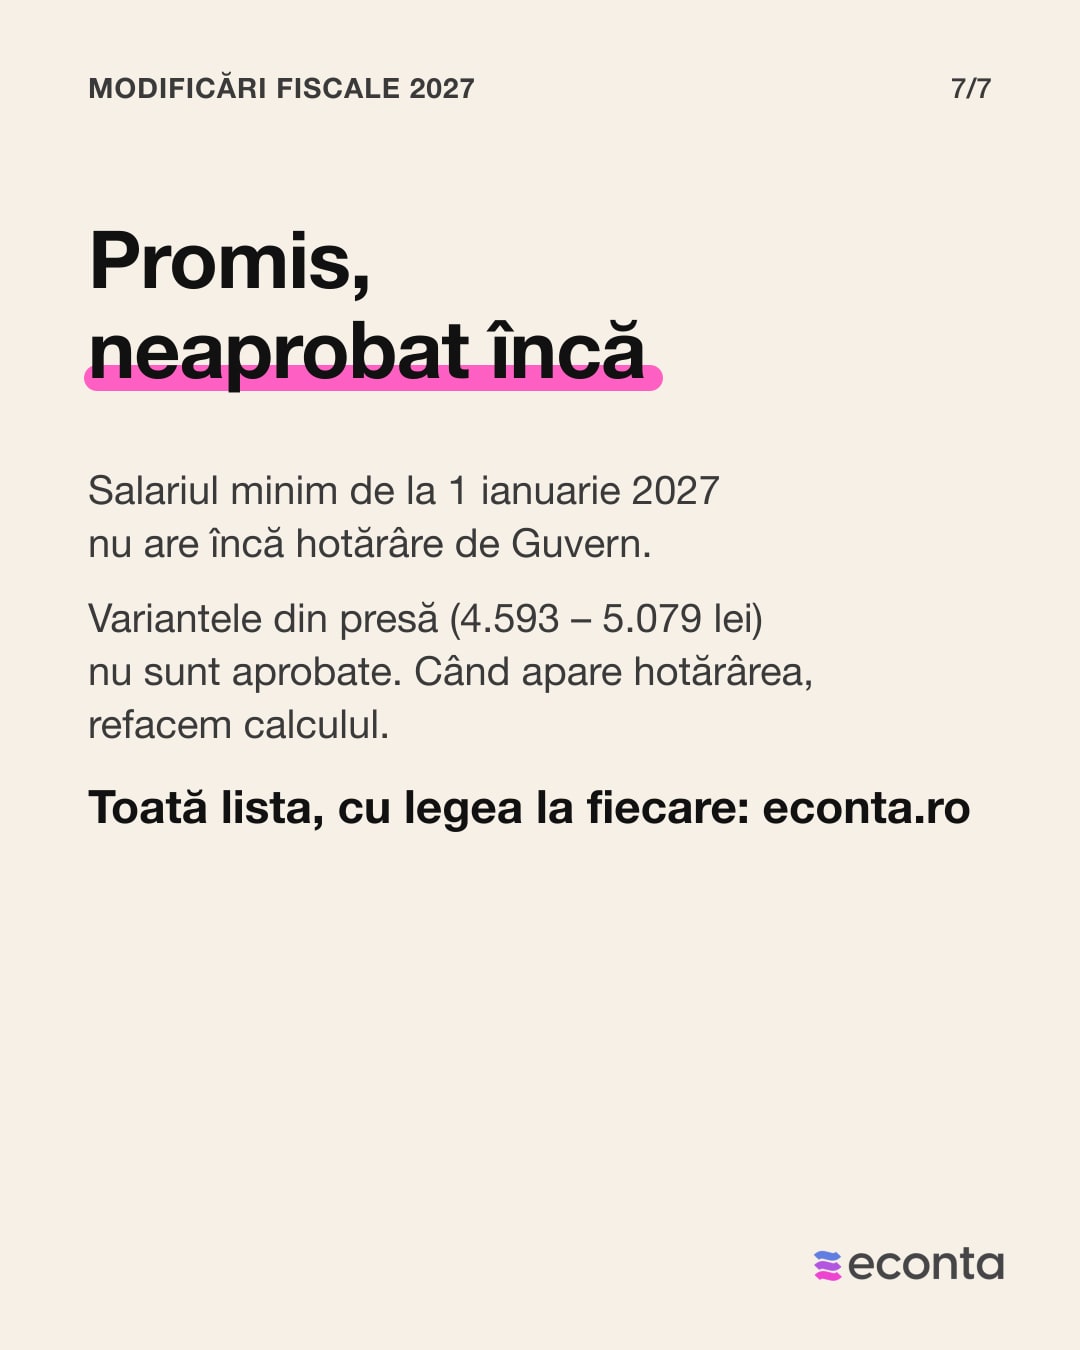
| Salariul minim de la 1.01.2027 | Ministerul Muncii a discutat 4.593, 4.884 sau 5.079 de lei; ministrul zice că rămâne 4.325 | Nu, nehotărât încă | — |
Ce modificări fiscale 2027 te privesc dacă ai PFA
La PFA, impozitul rămâne 10%, dar CAS și CASS cresc. Nu le plătești din venitul exact, ci pe trepte: 6, 12 sau 24 de salarii minime. Pentru banii câștigați în 2027 contează salariul minim de la 1 ianuarie 2027, deci treptele pornesc de la 4.325 de lei, nu de la 4.050 de lei.
Exemplu ipotetic: ai un PFA cu venit net de 60.000 de lei pe an (încasări minus cheltuieli) și n-ai alte venituri. Pe 2026 plătești CAS, CASS și impozit de 22.335 de lei, iar pe 2027 plătești 23.078 de lei, adică 743 de lei în plus. Aproape toată diferența vine din CAS, care urcă de la 12.150 de lei la 12.975 de lei.
Dacă ai PFA la normă de venit, adică impozit pe un venit fix stabilit pentru activitatea ta, plătești ca și cum ai câștiga cel puțin 51.900 de lei pe 2027 (12 salarii minime). Separat, Legea 202/2026 a adus conturile CEI (CEI-S și CEI-D), conturi de economii și investiții pe care le deschizi doar dacă vrei. Calculul complet, pe mai multe venituri, e în articolul despre taxele PFA din 2027.
Modificări fiscale 2027 pentru SRL: micro, profit, dividende
La SRL, impozitele rămân: 1% pe micro, 16% pe profit și 16% pe dividende. Rămâi la micro dacă veniturile pe 2026 nu trec de 100.000 de euro, socotiți la cursul BNR din 31 decembrie.
Salariul administratorului costă firma mai mult. Scutirea de 200 de lei se termină, așa că un administrator plătit cu salariul minim costă firma 53.068 de lei pe an în 2027, față de 51.313 lei în 2026, iar el ia acasă 2.616 lei pe lună.
Dacă firma a trecut pe impozit pe profit, dar pe 31 decembrie 2026 îndeplinește din nou condițiile de micro (de exemplu, a avut sub 100.000 de euro venituri), poate reveni la micro din 2027. Anunți ANAF până pe 31 martie 2027. Dacă iei dividende, CASS-ul maxim pe ele e 10.380 de lei, față de 9.720 de lei în 2026. Cât poți scoate din firmă fără să-i scazi capitalul propriu sub limită vezi în Banii la zi.
Plafon TVA 2027: ce rămâne și ce se schimbă
TVA-ul rămâne la fel: 21% și 11%, iar firmele mici rămân scutite până la 395.000 de lei cifră de afaceri pe an. Se schimbă doar limita pentru TVA la încasare, adică plata TVA-ului abia după ce încasezi factura: urcă la 5.500.000 de lei de la 1 ianuarie 2027, față de 5.000.000 de lei acum.
Legea 239 și codul CAEN: ce termene vin în 2027
Din Legea 239/2025 ai două lucruri de făcut în 2027.
Primul ține de capitalul propriu, adică ce rămâne în firmă după ce scazi datoriile din tot ce are. Dacă, după pierderi, bilanțul arată un capital propriu sub jumătate din capitalul social, ai termen până la sfârșitul anului următor celui în care bilanțul a arătat problema ca să acoperi diferența, din profit sau cu bani puși de asociați. Dacă nu reușești, ANAF te poate amenda cu 10.000–200.000 de lei; amenzile se dau din 2027, începând cu bilanțul pe 2025.
Dacă asociații au dat firmei bani cu împrumut, mai ai încă doi ani după acest termen. Dacă nici atunci capitalul propriu nu e refăcut, asociații hotărăsc transformarea împrumuturilor în capital social, iar majorarea se înregistrează la Registrul Comerțului: banii nu mai sunt o datorie a firmei față de asociați, ci capital. Dacă firma nu face asta, amenda e 40.000–300.000 de lei.
Al doilea: dacă firma are peste 400.000 de lei cifră de afaceri, mărești capitalul social la 5.000 de lei până pe 18 decembrie 2027. Dacă nu duci capitalul social la 5.000 de lei până atunci, Registrul Comerțului sau un creditor poate cere la tribunal închiderea firmei. Dacă îl mărești până la 31 decembrie 2026, plătești doar jumătate din taxa de publicare în Monitorul Oficial. Ca să afli dacă firma ta e sub jumătate din capitalul social, intri pe pagina despre activul net și Legea 239.
Până pe 1 aprilie 2027 treci firma pe codurile CAEN noi (Rev. 3), după HG 788/2026. Partea juridică (actul constitutiv, codurile CAEN și depunerea la Registrul Comerțului) o face un avocat.
Modificări fiscale 2027 despre care s-a vorbit, dar nehotărâte
Guvernul n-a hotărât încă salariul minim de la 1 ianuarie 2027; și-a pus singur termen luna noiembrie (HG 35/2025). Până atunci, salariul minim rămâne 4.325 de lei. La începutul lui noiembrie, presa a scris că Ministerul Muncii are trei variante: 4.593, 4.884 sau 5.079 de lei. Ministrul Muncii a spus pe 4 noiembrie că rămâne 4.325 de lei, iar premierul a spus pe 6 noiembrie că Guvernul hotărăște după ce vorbește cu sindicatele și patronatele. Până nu hotărăște Guvernul, nu calculăm cu niciuna dintre variante.
Guvernul a promis în programul din octombrie 2026 „fără modificări fiscale surpriză”, dar până nu e în lege, nu te baza pe asta. Anul trecut, Guvernul a dat schimbările pentru 2026 abia pe 24 decembrie 2025. Când se schimbă ceva, actualizăm tabelul și scriem data în lista de sus.
Ce nu îți spune nimeni
Uneori, salariul minim mai mare îți scade taxele. Dacă ai PFA cu 50.000 de lei venit net, pe 2026 plătești CAS, pentru că treci de 48.600 de lei. Pe 2027 limita urcă la 51.900 de lei, tu rămâi sub ea și CAS-ul nu mai e obligatoriu.
Reducerea de 3% la impozit a fost doar pentru 2025, deci n-o mai socoti pe 2027. Dacă salariul minim crește la mijlocul lui 2027, angajații te costă mai mult din acel moment. CAS și CASS la PFA și pe dividende rămân însă calculate cu salariul minim din ianuarie.
Ce ai de făcut acum
- Dacă firma are peste 400.000 de lei cifră de afaceri, hotărăști până la 31 decembrie 2026 dacă mărești capitalul, ca să plătești doar jumătate din taxa de publicare.
- Pui în buget salariul administratorului fără scutirea de 200 de lei, din ianuarie 2027.
- Dacă vrei înapoi la micro, verifici pe 31 decembrie 2026 dacă te califici și anunți ANAF până pe 31 martie 2027.
- Treci firma pe codurile CAEN noi până pe 1 aprilie 2027.
- Îți notezi datele în calendarul fiscal 2027.
Când apare o lege nouă, contabilul tău de la eConta îți spune în aceeași săptămână ce se schimbă pentru firma ta.
Întrebări frecvente
Care sunt modificările fiscale din 2027 pentru firme mici?
Impozitele rămân aceleași. Plătești mai mult CAS și CASS, pentru că salariul minim e acum 4.325 de lei. În plus, statul nu mai scutește 200 de lei din salariul minim, iar limita pentru TVA la încasare urcă la 5.500.000 de lei.
Se schimbă impozitul micro în 2027?
Nu. Rămâne 1%, cât timp ai sub 100.000 de euro venituri, la cursul BNR din 31 decembrie 2026.
Cât e salariul minim pentru calculul CAS și CASS în 2027?
Deocamdată 4.325 de lei, cât e și acum (HG 146/2026). Dacă Guvernul hotărăște altă sumă de la 1 ianuarie 2027, CAS și CASS se calculează din ea, iar noi schimbăm cifrele aici.
Ce aduce Codul fiscal 2027 la TVA?
Cotele de 21% și 11% și scutirea până la 395.000 de lei rămân. Se schimbă doar limita pentru TVA la încasare: 5.500.000 de lei de la 1 ianuarie 2027.
Surse
- Codul fiscal (Legea 227/2015), forma consolidată ANAF actualizată prin Legea 204/2026, citită la 4.11.2026 și recitită la 9.11.2026 (art. 48, 55, 69, 148, 282): art. 17 (profit 16%); art. 43 alin. (2) și art. 97 alin. (7) (dividende 16%); art. 47 alin. (1) lit. c), art. 48 alin. (2), art. 51 alin. (1), art. 55 alin. (2) (micro: plafon, revenire, cota de 1%, opțiunea până la 31 martie); art. 64 alin. (1) (impozit 10%); art. 69 alin. (3) (norma minimă de 12 salarii); art. 135^1 alin. (3) (salariul minim de la 1 ianuarie pentru plafoane); art. 148 alin. (1)–(4) (CAS); art. 170 alin. (1)–(4) și art. 174 alin. (7)–(8) (CASS); art. 282 alin. (3) lit. b) (TVA la încasare, 5.500.000 de lei din 1.01.2027); art. 291 alin. (1)–(2) și art. 310 alin. (1) (cotele și plafonul de scutire de TVA). https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
- Guvernul României, HG 146/2026, art. 1 (salariul minim de 4.325 de lei din 1.07.2026), MO 196/13.03.2026, citită la 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocumentAfis/308231
- Guvernul României, HG 35/2025, art. 7 lit. c)–f) (calendarul de stabilire a salariului minim), MO 111/6.02.2025, citită la 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocument/294600
- OUG 89/2025, art. III alin. (1) și (6) (suma netaxabilă, doar pentru lunile din 2026), MO 1.203/24.12.2025, citită la 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/OUG_89_2025.pdf
- OUG 8/2026, art. 7 alin. (1)–(3) și art. 8 (bonificațiile de 3%, doar pentru anul fiscal 2025, respectiv pentru veniturile din 2025), citită la 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/OUG_8_2026.pdf
- Legea 239/2025, art. VI alin. (1)–(3) și (6)–(9) (capitalul social de 5.000 de lei, termenul pentru firmele existente, reducerea de 50% până la 31.12.2026, dizolvarea), MO 1.160/15.12.2025, citită la 4.11.2026 și recitită la 9.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/L_239_2025.pdf
- Legea societăților 31/1990, în forma modificată prin Legea 239/2025, art. 153^24 alin. (4)–(4^7) (termenul de reîntregire a activului net, conversia împrumuturilor de la asociați după 2 ani, amenzile, aplicate de ANAF din 2027, pe exercițiile începute la 1.01.2025 sau după), citită la 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/L_239_2025.pdf
- Guvernul României, HG 788/2026, art. I–II (actualizarea codului CAEN Rev. 3, șase luni de la 1.10.2026), MO 835/1.10.2026, citită la 4.11.2026. https://lege5.ro/Gratuit/ge4tqojygu2tc/hotararea-nr-788-2026-pentru-completarea-art-51-din-hotararea-guvernului-nr-656-1997-privind-aprobarea-clasificarii-activitatilor-din-economia-nationala-caen
- Parlamentul României, Legea 202/2026 pentru înființarea și funcționarea conturilor de economii și de investiții (CEI-S și CEI-D), MO 865/15.10.2026. https://kpmg.com/ro/ro/publicatii/2026/10/-conturile-de-economii-i-de-investiii—cei-.html
- Programul de guvernare 2026–2028, versiunea din 15.10.2026, capitolul fiscal. https://cdn.edupedu.ro/wp-content/uploads/2026/10/Program_de_guvernare_2026-2028_15oct_LN_final-V6_FINAL.pdf
- Presă, doar pentru scenariile și declarațiile despre salariul minim (nu sunt act): Avocatnet, 2.11.2026; Digi24, 2.11.2026; Antena3, 3.11.2026; Cotidianul, 4.11.2026 (declarația ministrului Muncii) https://www.cotidianul.ro/salariul-minim-ar-putea-urca-pana-la-5-079-de-lei-in-2027-ce-variante-are-guvernul-si-cat-a-decis-bulgaria; SFin, 6.11.2026 (premierul despre Consiliul Tripartit) https://www.sfin.ro/majorarea-salariului-minim-2
- eConta, calculatorul de taxe SRL vs PFA (aceleași reguli ca exemplele din articol), 4.11.2026. https://www.econta.ro/calculator-impozite-si-taxe-srl-pfa/
Ai o întrebare? Scrie-ne
Articole legate
-
 Taxe și ANAF
Casa de marcat Uber, Bolt: când e obligatorie în 2026, ce cumperi și ce trimiți la ANAF
Când îți trebuie casă de marcat pe Uber și Bolt, ce model cumperi, cum o fiscalizezi, raportul Z, exportul A4203, declarația A4200 până pe 20 și amenzile din 2026.
Actualizat: 10 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Declarații ANAF Bolt și Uber pentru PFA: ce depui, până când și din ce documente
Un PFA pe Bolt sau Uber depune lunar D301, D390 și, pentru Bolt, D100, iar o dată pe an Declarația Unică. De ce îți trebuie cod de TVA și ce documente strângi.
Actualizat: 10 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Uber pe PFA sau flotă, ori SRL: cât îți rămâne în 2026
Aceleași curse pe Uber și Bolt, patru feluri de a lucra: prin flotă, PFA pe normă, PFA pe sistem real și SRL micro. Cât îți rămâne pe lună în 2026 și când are sens fiecare.
Actualizat: 10 noiembrie 2026 · 14 min de citit