






Declarații ANAF Bolt și Uber pentru PFA: ce depui, până când și din ce documente
Un PFA pe Bolt sau Uber depune lunar D301, D390 și, pentru Bolt, D100, iar o dată pe an Declarația Unică. De ce îți trebuie cod de TVA și ce documente strângi.

Ce trebuie să reții
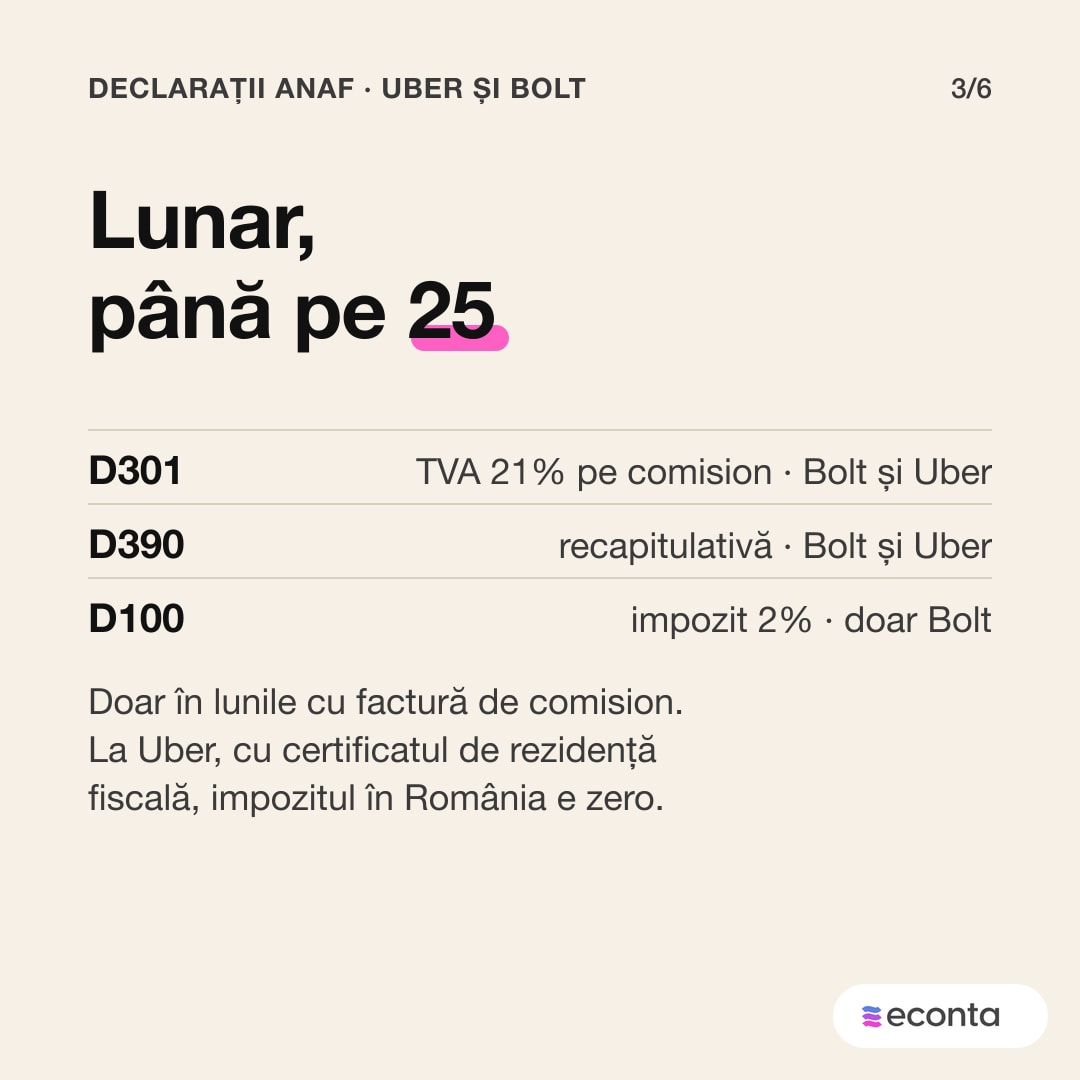
- Un PFA pe Bolt sau Uber depune declarații ANAF în fiecare lună: D301 și D390 pentru comisionul facturat de platformă din alt stat UE și D100 pentru impozitul de 2% pe comisionul Bolt, toate până pe 25 a lunii următoare. O dată pe an, până pe 25 mai, depune Declarația Unică. Regulile sunt cele în vigoare la 10 noiembrie 2026.
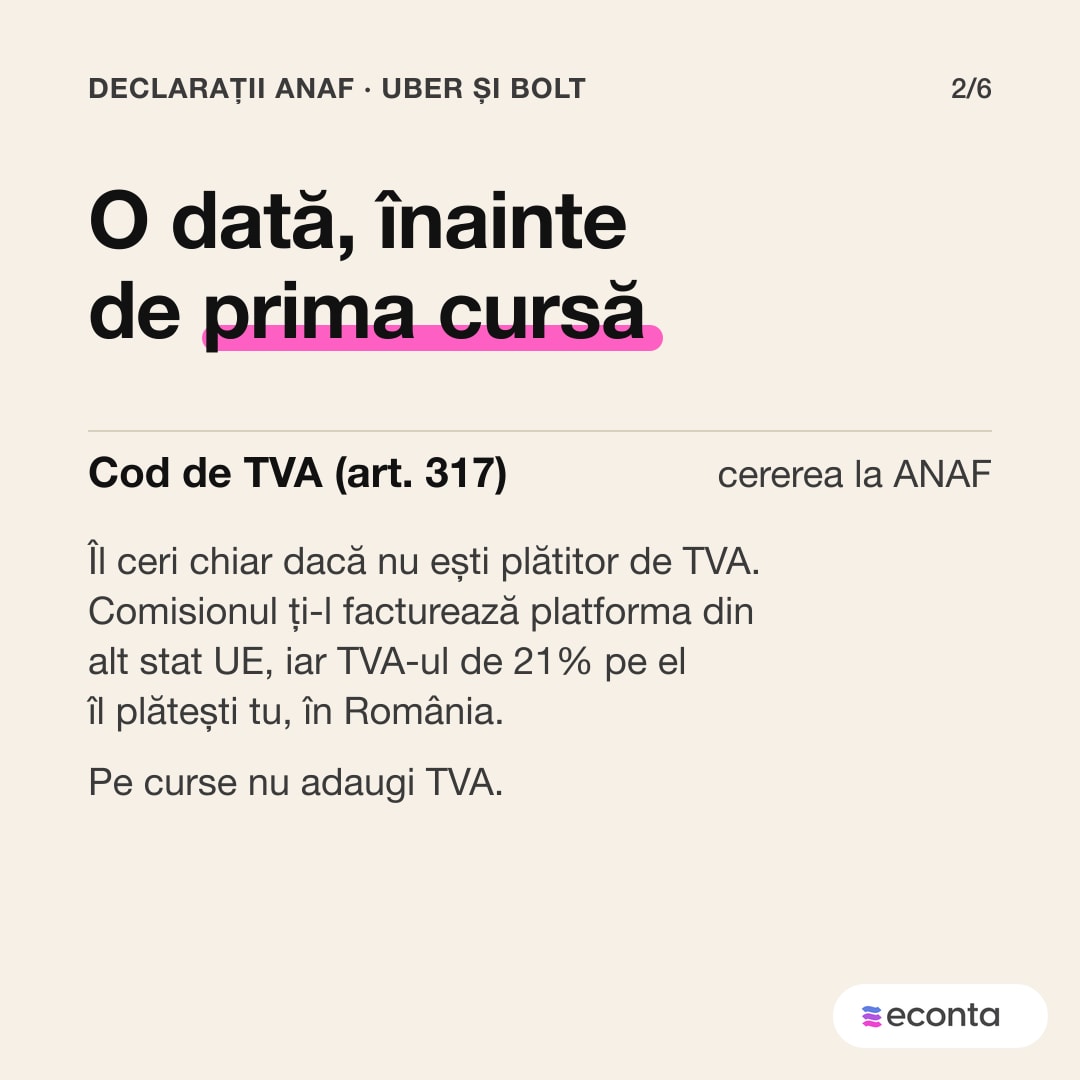
- Înainte de prima cursă îți trebuie cod de TVA (codul special, după art. 317 din Codul fiscal), chiar dacă nu ești plătitor de TVA, pentru că pe comisionul Bolt și Uber plătești tu TVA de 21% în România.
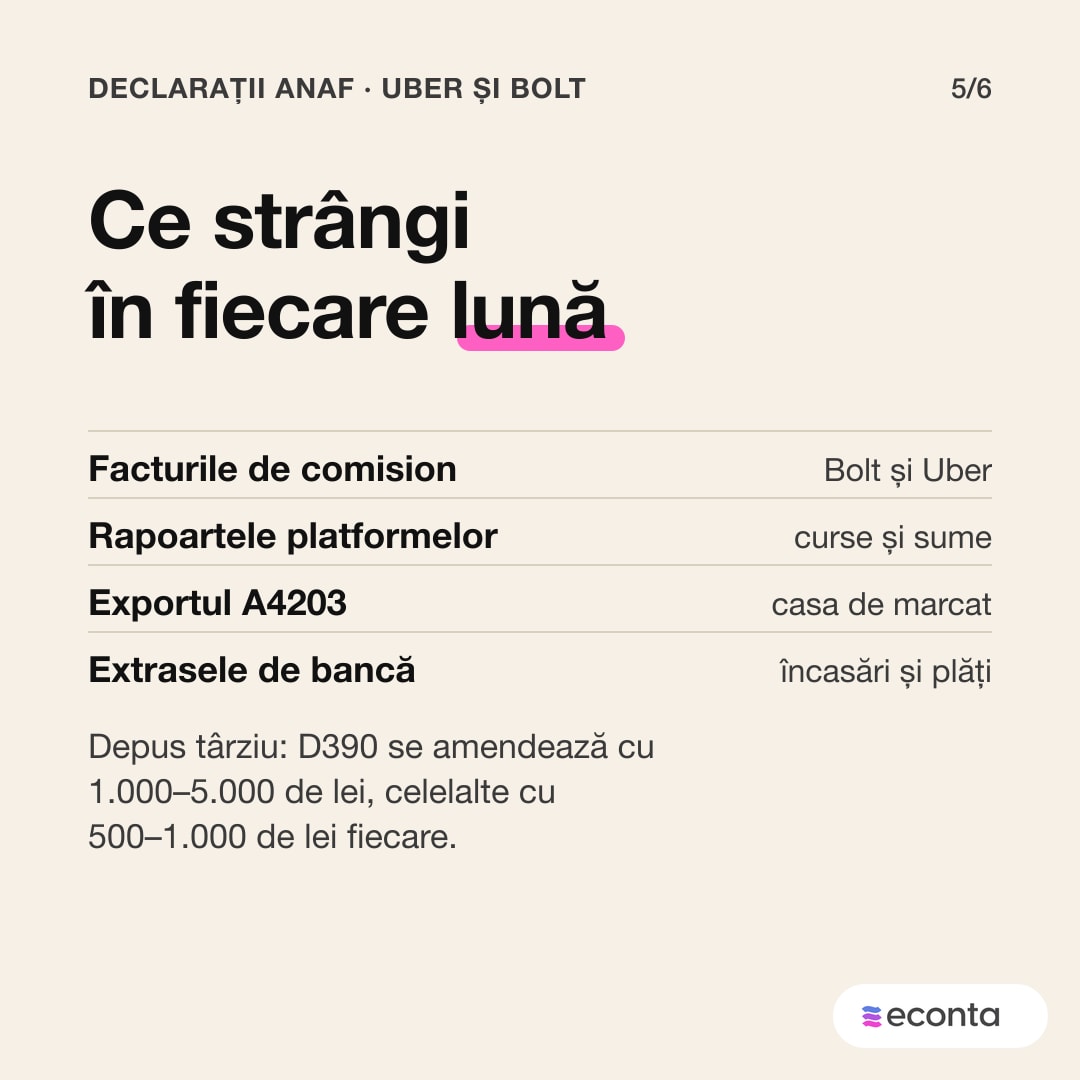
- Atenție la termene: D390 depus târziu se amendează cu 1.000–5.000 de lei, iar D301, D100 și Declarația Unică cu 500–1.000 de lei fiecare.
- La eConta: obținem codul de TVA, depunem toate declarațiile și îți spunem ce ai de plătit și până când, la contabilitate Uber și Bolt.
Declarațiile ANAF pentru Bolt și Uber, la un PFA, sunt patru: D301 și D390 în fiecare lună în care primești factura de comision, D100 pentru comisionul Bolt și Declarația Unică o dată pe an. Primele trei se depun până pe 25 a lunii următoare, Declarația Unică până pe 25 mai, după Codul fiscal în forma de la 10 noiembrie 2026. Toate pornesc de la un cod de TVA, pe care îl ceri înainte de prima cursă.
Mai jos ai declarațiile, codul de TVA, documentele lunare și amenzile. Dacă vrei ca declarațiile pentru Uber și Bolt să le depună un contabil, vezi contabilitate Uber și Bolt.
| Declarația | Ce declari | Termen | Din ce documente |
|---|---|---|---|
| Cod de TVA (art. 317) | Înregistrarea în scopuri de TVA | O dată, înainte de prima cursă | Cererea la ANAF |
| D301, decont special de TVA | TVA de 21% pe comisionul Bolt și Uber | 25 a lunii următoare facturii | Facturile de comision |
| D390, declarația recapitulativă | Serviciile cumpărate de la Bolt și Uber, cu codul lor de TVA | 25 a lunii următoare facturii | Facturile de comision |
| D100 | Impozitul de 2% pe comisionul Bolt | 25 a lunii următoare plății | Factura Bolt, certificatul de rezidență fiscală al Bolt |
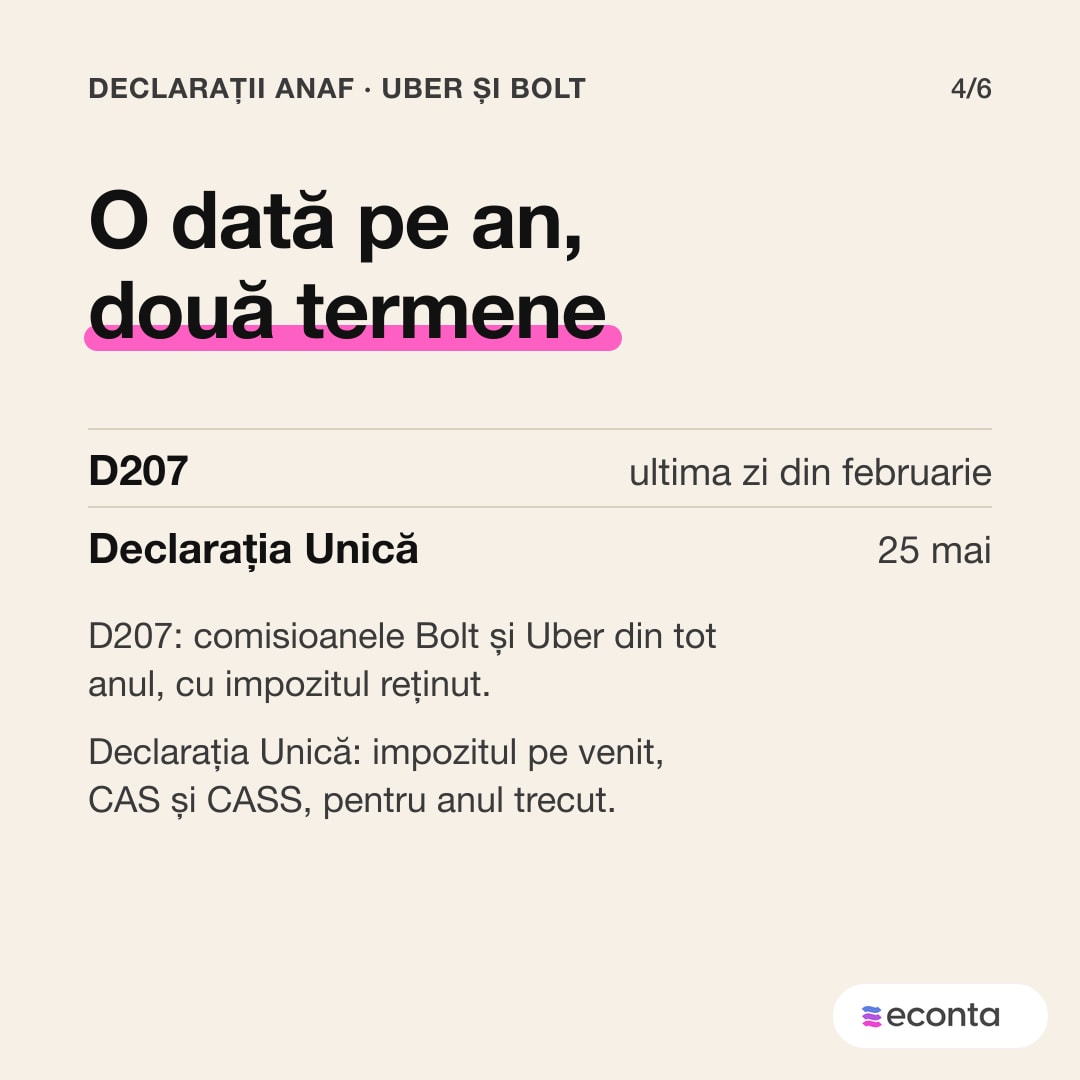
| D207 | Comisioanele Bolt și Uber din tot anul, cu impozitul reținut | Ultima zi a lunii februarie | D100 din anul trecut, facturile Uber |
| Declarația Unică | Impozitul pe venit, CAS și CASS | 25 mai, pentru anul trecut | Încasările, cheltuielile, rapoartele platformelor |
De ce îți trebuie cod de TVA intracomunitar pentru Bolt, deși nu ești plătitor de TVA
Codul de TVA intracomunitar pentru Bolt și Uber îl ceri pentru că platforma îți facturează comisionul dintr-un alt stat UE, iar TVA-ul pe acel comision îl plătești tu, în România. Bolt facturează prin Bolt Operations OÜ, din Estonia, potrivit Bolt, iar la Uber factura de comision vine de la o firmă din Olanda.
Codul fiscal pune locul serviciului acolo unde ești tu (art. 278 alin. (2)) și te face plătitorul TVA-ului, prin taxare inversă (art. 307 alin. (2)). Înregistrarea o ceri înainte să primești serviciul (art. 317 alin. (1) lit. c)). Codul special de TVA nu te face plătitor de TVA, iar pe curse nu adaugi TVA. Codul e al doilea din cei cinci pași până la prima cursă; ceilalți, de la codul CAEN la autorizația ARR, sunt în ghidul despre PFA pentru Uber și Bolt.
La eConta, codul de TVA intracomunitar îl obținem noi, înainte de prima factură de comision (contabilitate ridesharing).
Declarațiile ANAF pentru Bolt și Uber: ce depui lunar
Lunar, un PFA pe Bolt și Uber depune D301 și D390 pentru comision și, pentru Bolt, D100, doar în lunile cu factură de comision, până pe 25 a lunii următoare.
- D301, decontul special de TVA, arată TVA-ul de 21% pe comision (art. 324 alin. (1) lit. d) și alin. (2)). Îl plătești până la același termen.
- D390 VIES trece comisionul ca serviciu cumpărat de la o firmă din UE, cu codul ei de TVA (art. 325 alin. (1) lit. e)).
- D100 arată impozitul pe comisionul Bolt. Comisionul plătit unei firme din străinătate e venit impozabil în România (art. 223 alin. (1) lit. f)), iar convenția cu Estonia limitează impozitul la 2% (art. 12). Bolt spune în ghidul pentru șoferi că D100 se depune lunar și că Bolt îți returnează suma de 2%, prin comisionul final.
La Uber, convenția cu Olanda nu are un articol pentru comisioane, iar comisionul intră la profiturile firmei, impozabile doar în Olanda (art. 7). Cu certificatul de rezidență fiscală al Uber, impozitul în România e zero, iar plata apare doar în D207. Fără certificat, la oricare platformă, impozitul urcă la 16% (art. 224 alin. (4) lit. d) și art. 230 alin. (2)).
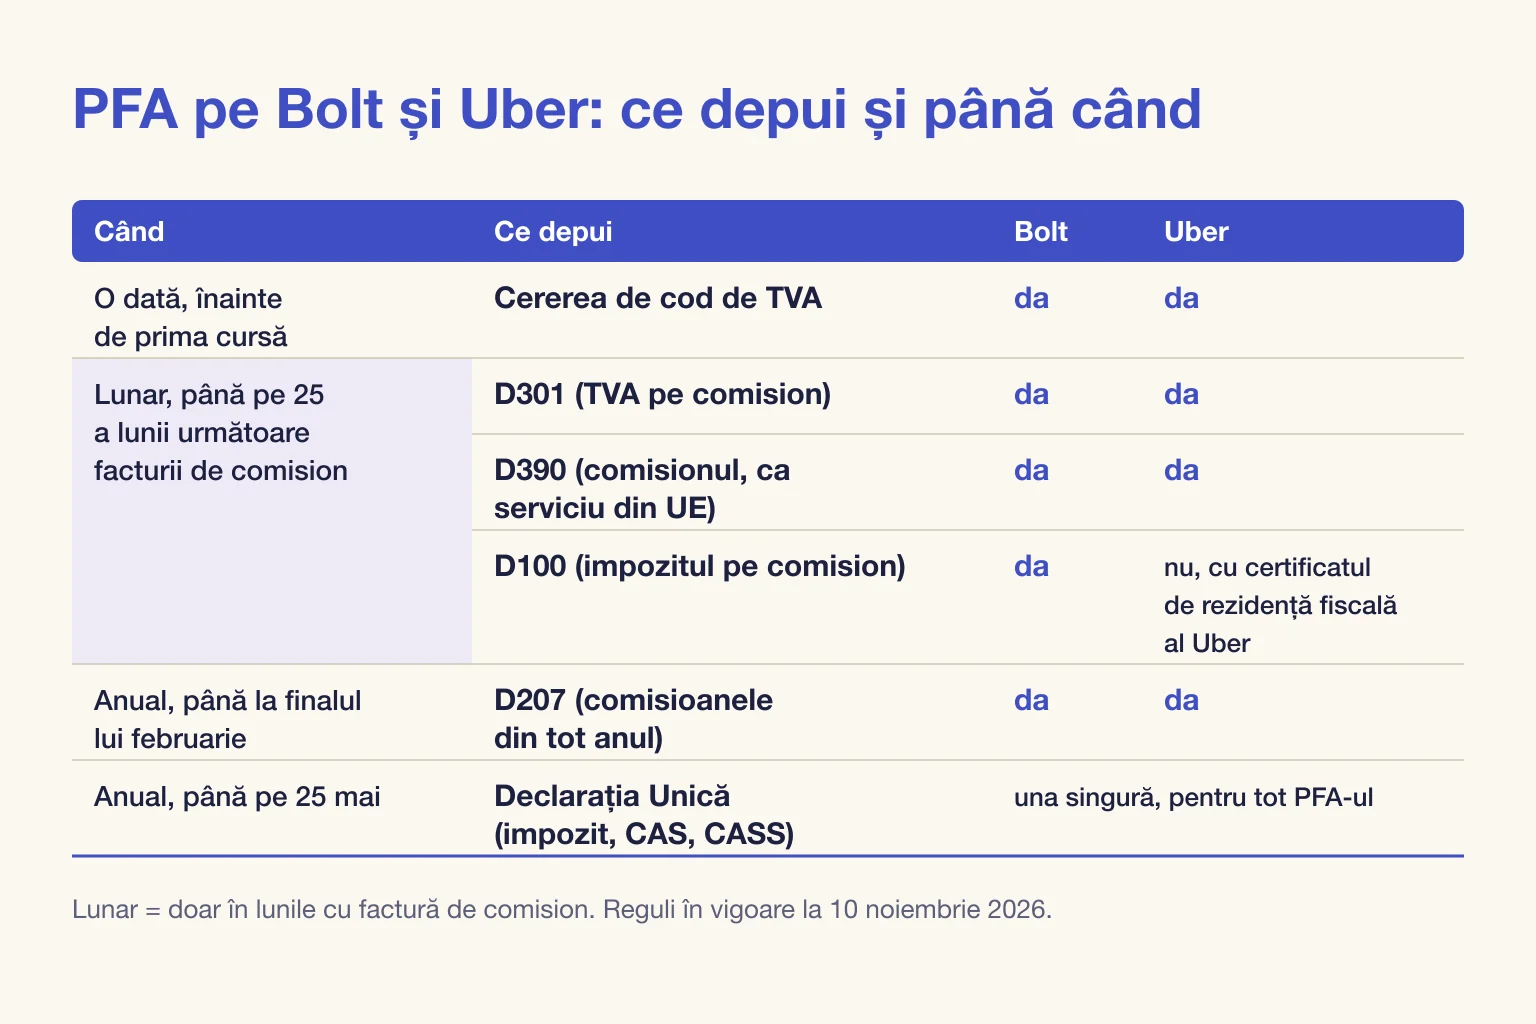
Exemplu ipotetic. Ipoteze: în octombrie ai lucrat doar pe Bolt, factura de comision e de 1.000 de lei, ai certificatul de rezidență fiscală al Bolt. Până pe 25 noiembrie depui D301 cu 210 lei TVA (21% din 1.000 de lei) și îl plătești, depui D390 cu serviciul de 1.000 de lei și D100 cu impozitul de 2%, circa 20 de lei.
La eConta depunem noi D301, D390 și D100 în fiecare lună și îți spunem ce ai de plătit și până când. Vezi declarațiile pentru Uber și Bolt, depuse de contabil.
Declarația Unică pentru Bolt și Uber: o dată pe an
Declarația Unică o depui până pe 25 mai, pentru veniturile din anul trecut (art. 122 alin. (3) Cod fiscal), cu impozitul pe venit, CAS și CASS din cursele pe Bolt și Uber. Pe sistem real, venitul net iese din încasări minus cheltuielile deductibile (art. 68 alin. (1)). Cifrele și pragurile pentru anul viitor sunt în taxele unui PFA în 2027.
Uber și Bolt raportează oricum la ANAF, până la 31 ianuarie, cât ți-au plătit în anul trecut (DAC7), potrivit ghidului ANAF.
Ce documente pregătești în fiecare lună
Pentru declarațiile ANAF pentru Bolt și Uber strângi lunar patru lucruri:
- Facturile de comision de la Bolt și Uber, din contul de șofer.
- Rapoartele platformelor, cu cursele și sumele din lună.
- Exportul A4203 din casa de marcat, dacă iei bani cash sau cu cardul direct de la pasager. Casa de marcat e obligatorie în acest caz (art. 21 alin. (2) din OUG 49/2019). Fișierul A4203 are bonurile și raportul Z pe fiecare zi.
- Extrasele de bancă, cu încasările și plățile.
La eConta trimiți documentele pe WhatsApp, iar banca o conectezi o singură dată. Încasările și plățile pentru registru și declarații le luăm de acolo (contabilitate Uber și Bolt).
Ce riști dacă depui târziu declarațiile ANAF pentru Bolt
Declarațiile ANAF pentru Bolt și Uber depuse târziu se amendează fiecare separat. D301, D100 și Declarația Unică costă un PFA 500–1.000 de lei fiecare (art. 336 alin. (2) lit. d) din Codul de procedură fiscală), iar D390 1.000–5.000 de lei (art. 337 alin. (2) lit. a)).
Taxa plătită după termen adună dobândă de 0,02% pe zi și penalitate de întârziere de 0,01% pe zi (art. 174 alin. (5) și art. 176 alin. (2)). La 210 lei TVA plătiți cu 30 de zile întârziere, accesoriile ajung la circa 2 lei. Amenda pentru declarația depusă târziu costă de sute de ori mai mult.
Cine depune declarațiile pentru Uber și Bolt
Declarațiile ANAF pentru Bolt și Uber le poți depune tu, din Spațiul Privat Virtual (SPV) al ANAF, sau un contabil pe care îl împuternicești (art. 18 din Codul de procedură fiscală).
La eConta, contabilul tău depune declarațiile ANAF pentru Bolt și Uber, iar tu primești ce ai de plătit și termenul (contabilitate ridesharing).
Ce ai de făcut acum
- Ceri codul de TVA înainte de prima cursă pe Bolt sau Uber.
- Ceri Bolt și Uber certificatul de rezidență fiscală, în fiecare an.
- Până pe 25 a fiecărei luni, depui D301, D390 și, pentru Bolt, D100 și plătești TVA-ul și impozitul.
- Până la finalul lui februarie depui D207, iar până pe 25 mai Declarația Unică.
Dacă vrei un contabil pentru declarațiile ANAF pentru Bolt și Uber, la eConta le depunem noi, lunar și anual.
Întrebări frecvente
Am cod special de TVA pentru Bolt. Trebuie să depun D301 și D390?
Da. Cu codul special de TVA (art. 317) depui D301 și D390 în fiecare lună în care primești factura de comision de la Bolt sau Uber. Plătitor de TVA nu devii, iar pe curse nu adaugi TVA.
Trebuie să depun D100 și pentru Uber?
Nu, dacă ai certificatul de rezidență fiscală al Uber. Convenția cu Olanda lasă comisionul impozabil doar acolo, așa că impozitul în România e zero. Comisionul Uber îl treci totuși în D207, până la finalul lui februarie.
PFA-ul trebuie să aibă certificatul de rezidență fiscală?
Nu, certificatul e al platformei. Bolt și Uber trebuie să ți-l prezinte (art. 230 alin. (2) Cod fiscal). Fără el, impozitul pe comision e 16%, nu 2% la Bolt sau zero la Uber.
Ce declarații ANAF depun pentru Bolt ca PFA?
Lunar D301, D390 și D100, până pe 25 a lunii următoare facturii de comision. Anual D207, până la finalul lui februarie, și Declarația Unică, până pe 25 mai.
Surse
- Parlamentul României, Codul fiscal (Legea 227/2015), forma consolidată ANAF cu ultima modificare prin Legea 204/2026, citită 10.11.2026: art. 7 pct. 9 (definiția comisionului), art. 68 alin. (1) (venitul net în sistem real), art. 122 alin. (3) (Declarația Unică, 25 mai), art. 223 alin. (1) lit. f) (comisioanele de la un rezident, venit impozabil în România), art. 224 alin. (1), (4) lit. d) și (5) (reținerea, cota de 16%, termenul de 25), art. 230 alin. (1)–(2) (cota din convenție, certificatul de rezidență fiscală), art. 231 alin. (1) (declarația anuală D207, ultima zi a lunii februarie), art. 278 alin. (2) (locul serviciului), art. 291 alin. (1) (cota de TVA de 21%), art. 307 alin. (2) (taxarea inversă), art. 317 alin. (1) lit. c) (codul special de TVA), art. 324 alin. (1) lit. d) și alin. (2) (D301), art. 325 alin. (1) lit. e) (D390). https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm și https://legislatie.just.ro/Public/DetaliiDocument/171282
- Parlamentul României, Codul de procedură fiscală (Legea 207/2015), forma consolidată la 08.08.2026, citită 10.11.2026: art. 18 alin. (1) (împuternicitul), art. 174 alin. (5) (dobânda de 0,02% pe zi), art. 176 alin. (2) (penalitatea de 0,01% pe zi), art. 336 alin. (1) lit. b) și alin. (2) lit. d) (amenda de 500–1.000 de lei), art. 337 alin. (1) lit. a) și alin. (2) lit. a) (amenda de 1.000–5.000 de lei pentru declarația recapitulativă). https://legislatie.just.ro/Public/DetaliiDocument/312603
- Legea 449/2004, Convenția dintre România și Estonia pentru evitarea dublei impuneri, art. 12 (comisioanele, cel mult 2% din suma brută), citită 10.11.2026. https://static.anaf.ro/static/10/Anaf/AsistentaContribuabili_r/Conventii/Estonia.htm
- Legea 85/1999, Convenția dintre România și Regatul Olandei pentru evitarea dublei impuneri, art. 7 (profiturile întreprinderii), fără articol pentru comisioane, citită 10.11.2026. https://static.anaf.ro/static/10/Anaf/AsistentaContribuabili_r/Conventii/Olanda2.htm
- Guvernul României, OUG 49/2019 privind transportul alternativ, art. 21 alin. (2) (casa de marcat la încasarea directă de la pasager), citită 10.11.2026. https://legislatie.just.ro/Public/DetaliiDocument/215598
- ANAF, Ordinul 705/2020, anexa 2, pct. 1.1 (D390 se depune lunar, până pe 25 a lunii următoare), citit 10.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/OPANAF_705_2020.pdf
- ANAF, pagina formularului A4203 (fișierul XML din casa de marcat, cu bonurile și raportul Z pentru o zi fiscală, după anexa 2 la Ordinul ANAF 146/2018), citită 10.11.2026. https://static.anaf.ro/static/10/Anaf/Declaratii_R/4203.html
- ANAF, Ghid pentru Directiva 2011/16/UE (DAC7), 2024: raportarea platformelor până la 31 ianuarie. https://static.anaf.ro/static/10/Anaf/AsistentaContribuabili_r/AEOI/GhidDAC7.pdf
- Bolt, „Nu înțeleg factura lunară emisă în România” (pentru șoferi), citit 10.11.2026: factura de comision de la Bolt Operations OÜ, reținerea de 2% prin D100 până pe 25, D207 anual, returnarea sumei de către Bolt. https://bolt.eu/ro-ro/support/articles/10946560992402
- Întrebări reale:
- „Ce declarații depune lunar și anual un PFA neplătitor de TVA, cu cod special, pe Bolt și Uber, și cine trebuie să aibă certificatul de rezidență fiscală?”, portalpersoanefizice.ro, august 2025. https://www.portalpersoanefizice.ro/transport-alternativ-uberbolt-908.htm
Ai o întrebare despre Uber/Bolt?
Cum te ajută eConta dacă lucrezi cu Uber sau Bolt
Articole legate
-
 Taxe și ANAF
Casa de marcat Uber, Bolt: când e obligatorie în 2026, ce cumperi și ce trimiți la ANAF
Când îți trebuie casă de marcat pe Uber și Bolt, ce model cumperi, cum o fiscalizezi, raportul Z, exportul A4203, declarația A4200 până pe 20 și amenzile din 2026.
Actualizat: 10 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Uber pe PFA sau flotă, ori SRL: cât îți rămâne în 2026
Aceleași curse pe Uber și Bolt, patru feluri de a lucra: prin flotă, PFA pe normă, PFA pe sistem real și SRL micro. Cât îți rămâne pe lună în 2026 și când are sens fiecare.
Actualizat: 10 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Modificări fiscale 2027: ce se schimbă pentru SRL și PFA
Ce se schimbă în 2027 pentru SRL și PFA: impozitele rămân, CAS și CASS cresc, scutirea de 200 de lei la salariul minim dispare. Plus ce a anunțat un ministru, dar Guvernul n-a hotărât.
Actualizat: 9 noiembrie 2026 · 19 min de citit