







Taxe SRL 2027: ce plătește firma la stat anul viitor
Ce plătește un SRL la stat în 2027, pe micro și pe profit, cu treptele noi de CASS pe dividende și un exemplu calculat.

Ce trebuie să reții
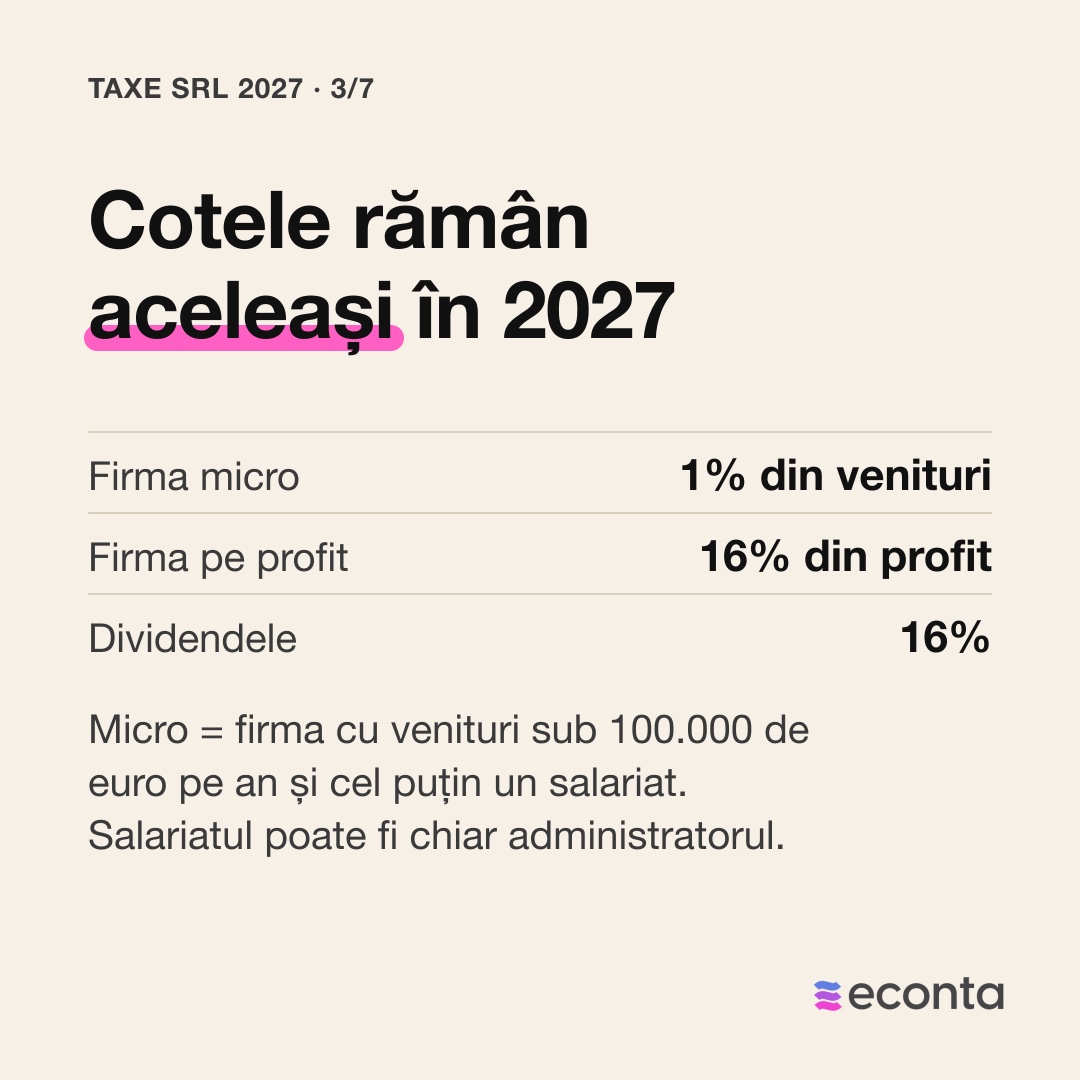
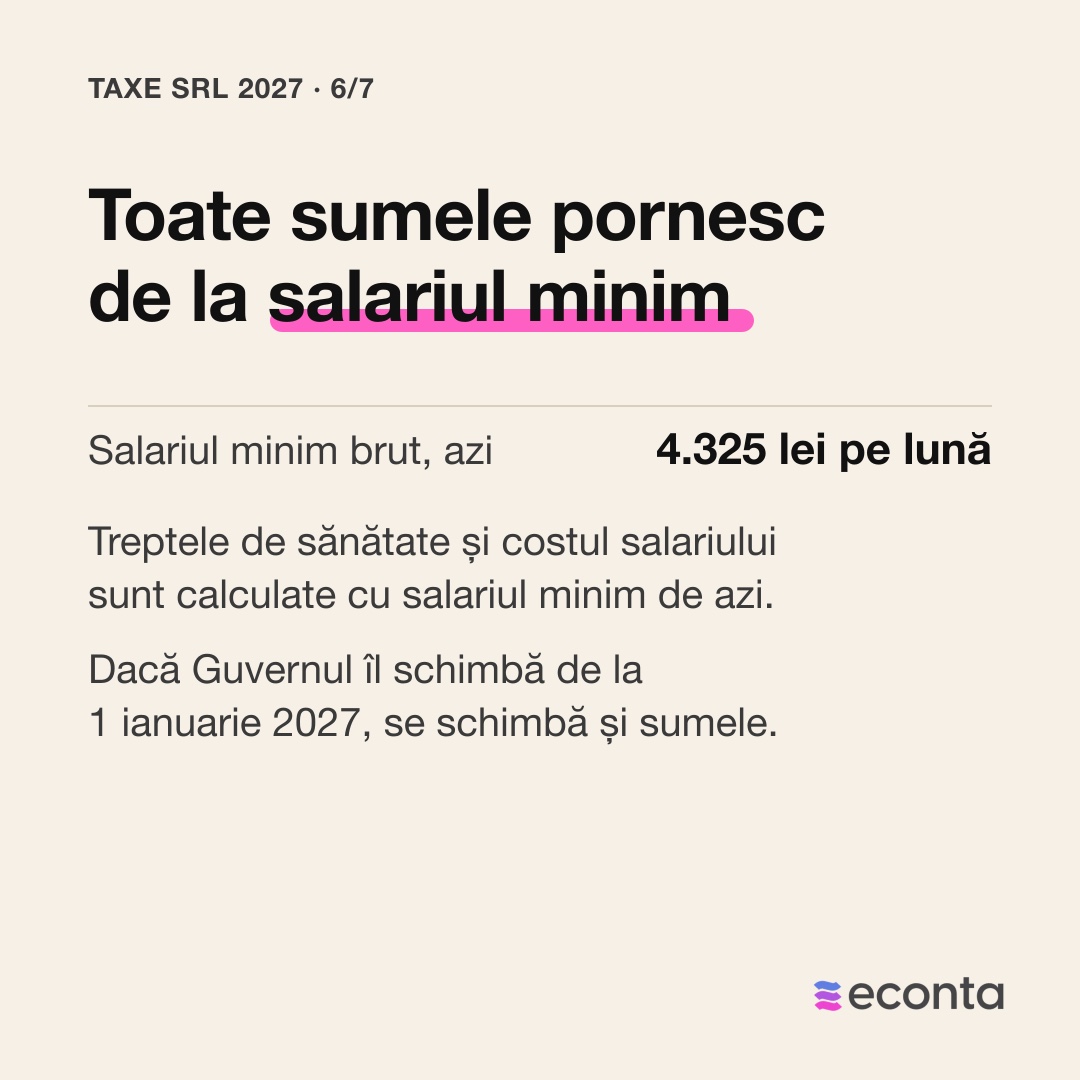
- Taxe SRL 2027: firma micro plătește 1% din venituri și trebuie să aibă cel puțin un salariat, firma pe profit plătește 16%, iar dividendele se impozitează cu 16%. Sumele în lei sunt calculate cu salariul minim de 4.325 de lei, cel în vigoare la 4.11.2026; dacă Guvernul îl schimbă de la 1 ianuarie 2027, cifrele se actualizează.
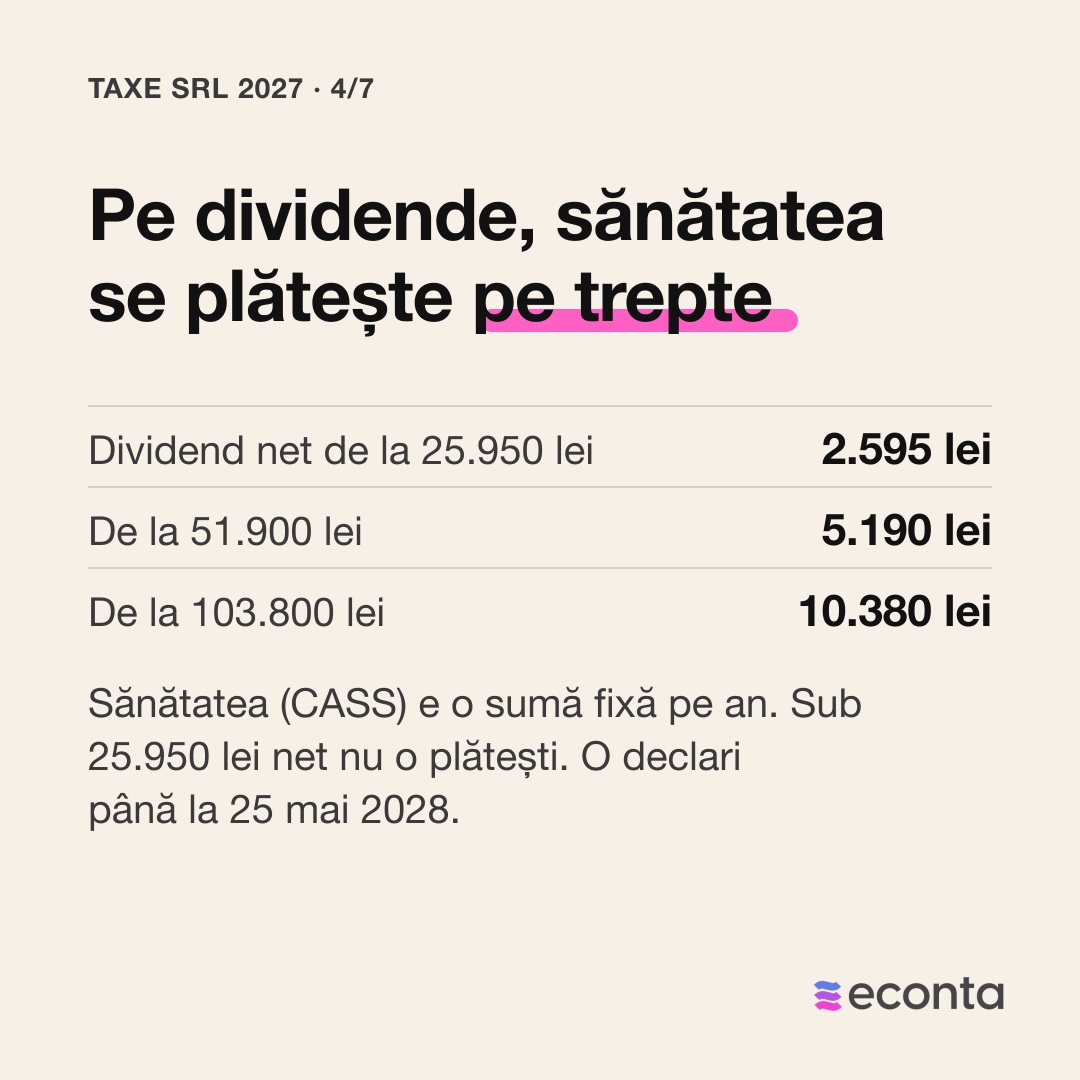
- CASS pe dividende, pentru 2027: 2.595, 5.190 sau 10.380 de lei pe an, după cum dividendul net trece de 25.950, 51.900 sau 103.800 de lei, adică 6, 12 sau 24 de salarii minime.
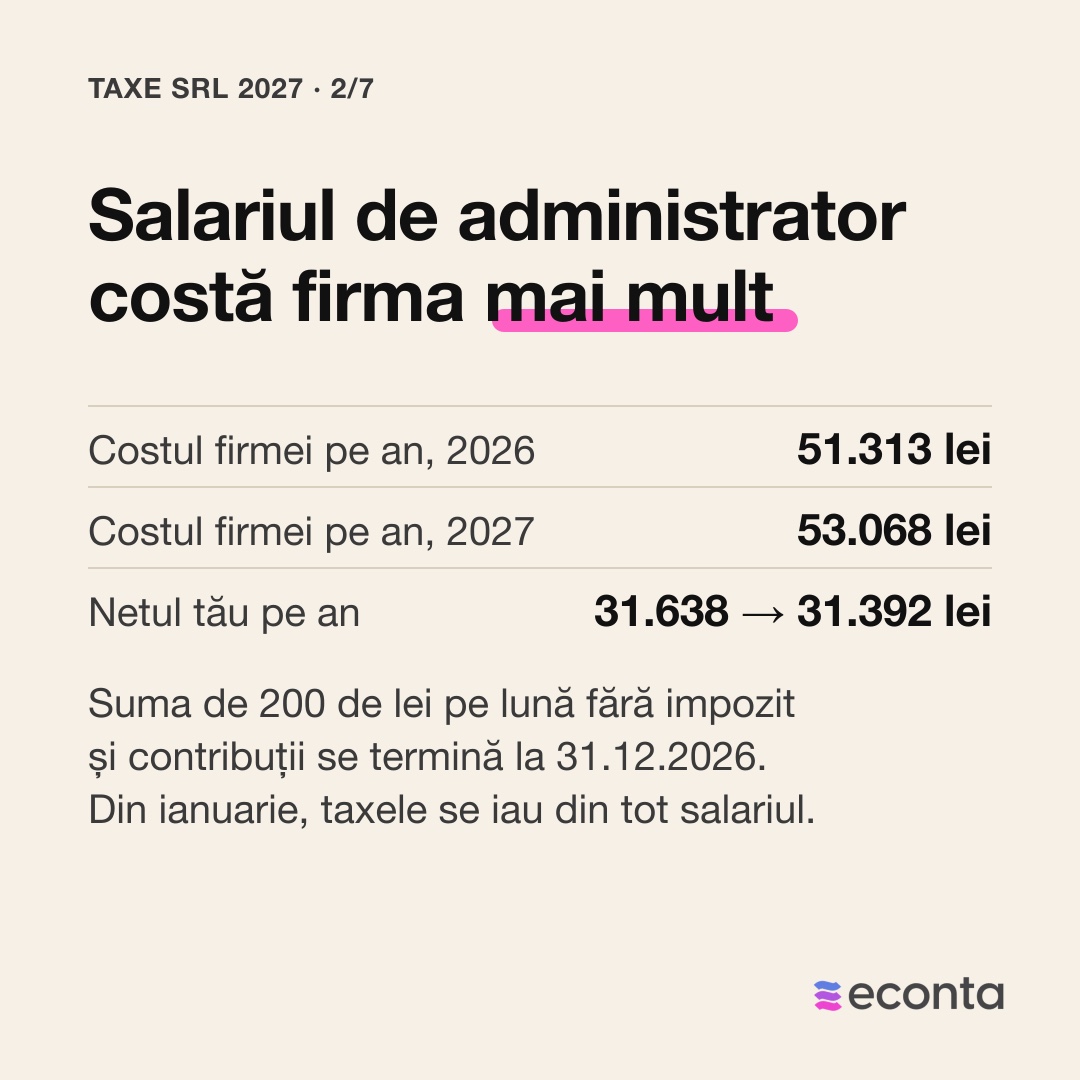
- Salariul administratorului: suma de 200 de lei pe lună fără impozit și contribuții, la salariul minim, e prevăzută doar până la 31 decembrie 2026, așa că în 2027 taxele se calculează la tot salariul.
- La eConta: contabilul depune declarațiile firmei la termen, iar în contabilitatea SRL vezi oricând ce ai de plătit și în ce cont.
Taxele SRL 2027 păstrează cotele de acum: firma micro plătește 1% din venituri, cu cel puțin un salariat, firma pe profit plătește 16% din profit, iar dividendele se impozitează cu 16%. Treptele de CASS pe dividende și salariul administratorului se calculează cu salariul minim de 4.325 de lei, cel în vigoare la 4.11.2026. Dacă Guvernul îl schimbă de la 1 ianuarie 2027, cifrele se actualizează (actualizat la 4.11.2026).
Mai jos ai ce se schimbă față de 2026, un exemplu calculat pe micro și pe profit și ce pregătești până în ianuarie. Pentru anul în curs, sumele firmei tale le vezi în calculatorul de taxe SRL, iar pentru veniturile de anul acesta ai CASS-ul pe dividende și termenele din 2026.
| Situația firmei în 2027 | Impozitul firmei | Ce mai plătești |
|---|---|---|
| SRL micro, cu un salariat (poate fi administratorul) | 1% din venituri, trimestrial | contribuțiile pe tot salariul, lunar; 16% pe dividende |
| SRL pe profit | 16% din profit, trimestrial, plus declarația anuală | 16% pe dividende |
| Asociatul care primește dividende | — | CASS de 2.595 de lei, 5.190 de lei sau 10.380 de lei, prin Declarația Unică până la 25 mai 2028 |
Ce taxe plătește un SRL micro în 2027
Un SRL micro plătește în 2027 impozit de 1% din venituri, dacă are cel puțin un salariat și dacă veniturile din 2026 au rămas sub 100.000 de euro. Suma în lei a plafonului micro se stabilește la cursul BNR din 31 decembrie 2026, iar firma care trece de el în cursul lui 2027 plătește impozit pe profit din trimestrul depășirii.
Salariatul poate fi chiar administratorul, cu contract de muncă sau cu contract de mandat plătit cel puțin cu salariul minim. Impozitul micro se declară și se plătește trimestrial, până pe 25 a lunii de după trimestru, prin declarația 100. Calculul complet, cu ieșirea din micro, e în articolul despre impozitul pe veniturile microîntreprinderilor.
Cât costă salariul administratorului în 2027
În 2027, administratorul pe salariul minim costă firma 53.068 de lei pe an, față de 51.313 lei în 2026. Diferența vine din două lucruri: salariul minim de 4.325 de lei se plătește tot anul, iar suma de 200 de lei pe lună fără impozit și contribuții, prevăzută de OUG 89/2025 până la 31 decembrie 2026, nu se mai aplică. Netul administratorului ajunge la 31.392 de lei pe an, față de 31.638 de lei în 2026, cu un contract de muncă cu normă întreagă și fără persoane în întreținere.
Cât plătești pe dividende în 2027
Dividendele plătite în 2027 se impozitează cu 16%, iar firma reține impozitul și îl virează până pe 25 a lunii următoare. Peste impozit, asociatul datorează CASS de 10% pe o sumă fixă, după treapta dividendului net: 2.595 de lei între 25.950 de lei și 51.900 de lei, 5.190 de lei până la 103.800 de lei și 10.380 de lei de acolo în sus. Sub 25.950 de lei net, CASS-ul e zero.
CASS-ul îl declari tu în Declarația Unică, până la 25 mai 2028 pentru dividendele încasate în 2027. La treaptă se adună și chiriile, dobânzile și celelalte venituri din afara salariului.
Exemplu ipotetic: taxe SRL 2027 pe micro și pe profit
Exemplul pornește de la un SRL de servicii cu o singură persoană, asociat unic și administrator, cu încasări de 120.000 de lei pe an, cheltuieli de 12.000 de lei, fără TVA și fără alte venituri în afara salariului. Pe micro, administratorul are contract de muncă cu normă întreagă pe salariul minim, iar pe profit firma nu are salariat. Tot profitul rămas se plătește ca dividend în 2027.
| Exemplu ipotetic, pe an | Micro, administrator pe salariul minim | Profit, fără salariat |
|---|---|---|
| Impozitul firmei | 1.200 de lei | 17.280 de lei |
| CAS, CASS și impozit reținute din salariu | 20.508 lei | — |
| Contribuția asiguratorie pentru muncă (firma) | 1.168 de lei | — |
| Impozit pe dividende, 16% | 8.597 de lei | 14.515 lei |
| CASS pe dividende | 2.595 de lei | 5.190 de lei |
| Total plătit la stat | 34.068 de lei | 36.985 de lei |
| Îți rămân, salariu net plus dividende nete | 73.932 de lei | 71.015 lei |
| Pe lună | 6.161 de lei | 5.918 lei |
Pe micro îți rămân cu 243 de lei pe lună mai mult decât pe profit, iar diferența scade pe măsură ce cresc cheltuielile, pentru că impozitul micro se ia din încasări.
Când plătești taxele SRL în 2027
Termenele rămân pe 25: lunar pentru salarii (declarația 112), trimestrial pentru impozitul micro sau pe profit (25 aprilie, 25 iulie, 25 octombrie și 25 ianuarie 2028 pentru micro), iar dividendele plătite se declară până pe 25 a lunii următoare. Pentru anul 2027 urmează declarația 205 la sfârșitul lui februarie 2028, Declarația Unică pe 25 mai 2028, bilanțul până la 31 mai 2028 și, la firma pe profit, declarația 101 până pe 25 iunie 2028.
Ce se schimbă pentru SRL-uri în 2027
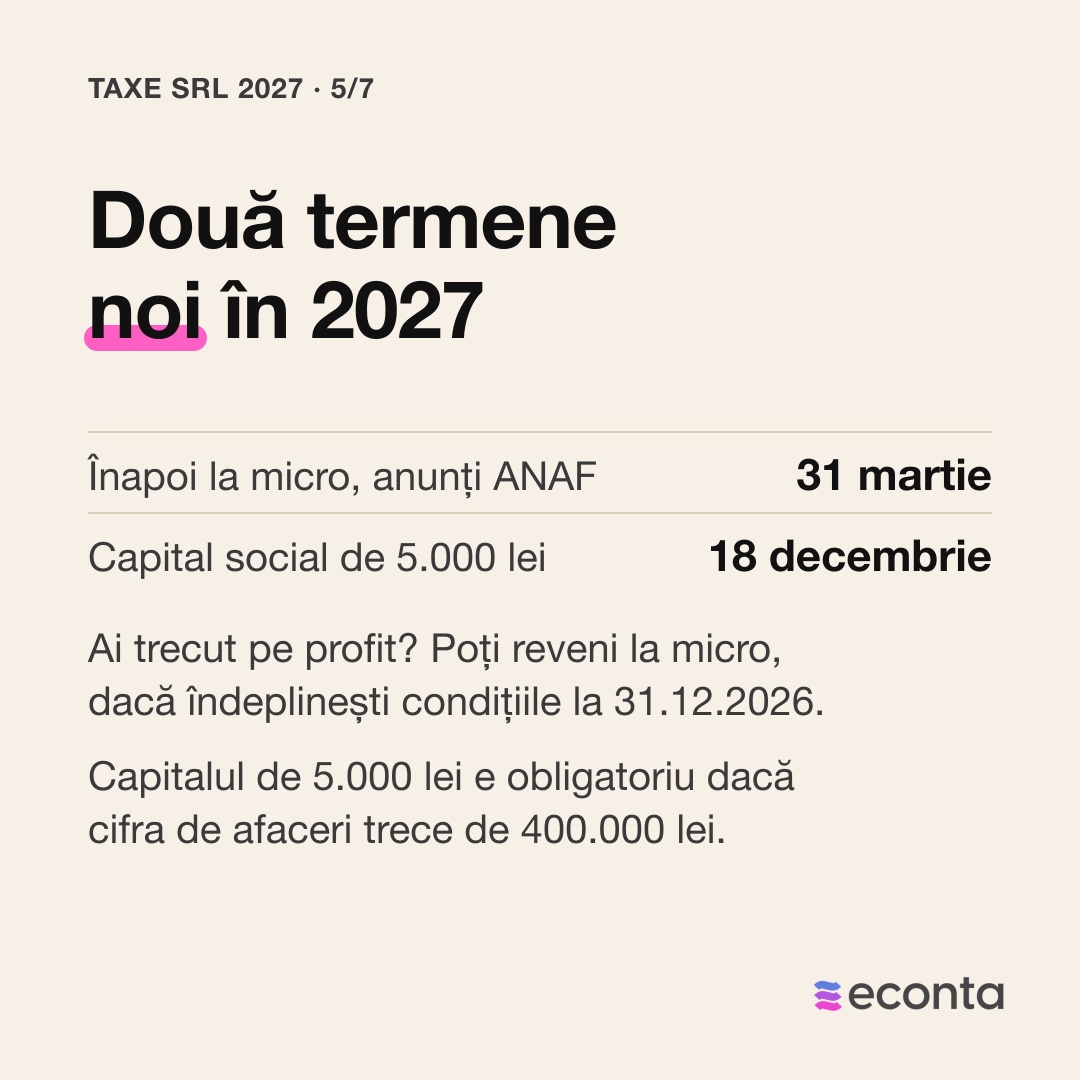
Firma trecută pe profit poate reveni la micro în 2027, dacă la 31 decembrie 2026 îndeplinește condițiile, iar opțiunea o comunici la ANAF până la 31 martie 2027.
SRL-urile cu cifra de afaceri netă peste 400.000 de lei au nevoie de un capital social de cel puțin 5.000 de lei până la 18 decembrie 2027, la doi ani de la intrarea în vigoare a Legii 239/2025. Sancțiunea e dizolvarea firmei de către tribunal, la cererea oricărei persoane interesate sau a Registrului Comerțului, iar firma o evită dacă majorează capitalul până la hotărârea definitivă.
Tot din 2027, ANAF aplică amenzile din aceeași lege: între 10.000 și 200.000 de lei pentru activul net nereîntregit la termen și între 40.000 și 300.000 de lei pentru împrumuturile de la asociați neconvertite în capital, pe situațiile financiare din 2025 încoace. Plafonul pentru TVA la încasare urcă la 5,5 milioane de lei în 2027, iar codurile CAEN se actualizează la Rev. 3 până la 1 aprilie 2027, potrivit Registrului Comerțului.
Ce nu îți spune nimeni
Treapta de CASS pe dividende se verifică pe dividendul plătit minus impozitul de 16%, nu pe brut. În exemplul de mai sus, dividendul net de pe micro, 45.135 de lei, cade în prima treaptă, cu 2.595 de lei, deși brutul de 53.732 de lei trece de 51.900 de lei.
Pragurile urcă odată cu salariul minim, așa că un dividend net care în 2026 intra în treapta a doua poate rămâne în prima în 2027. Dacă te gândești să distribui dividende în decembrie 2026 sau în ianuarie 2027, compară treapta din fiecare an înainte de hotărârea de distribuire.
Legea 239/2025 oprește dividendele, și pe cele interimare, cât timp activul net e sub jumătate din capitalul social, după cum arată pagina despre activul net și Legea 239.
Ce ai de făcut acum
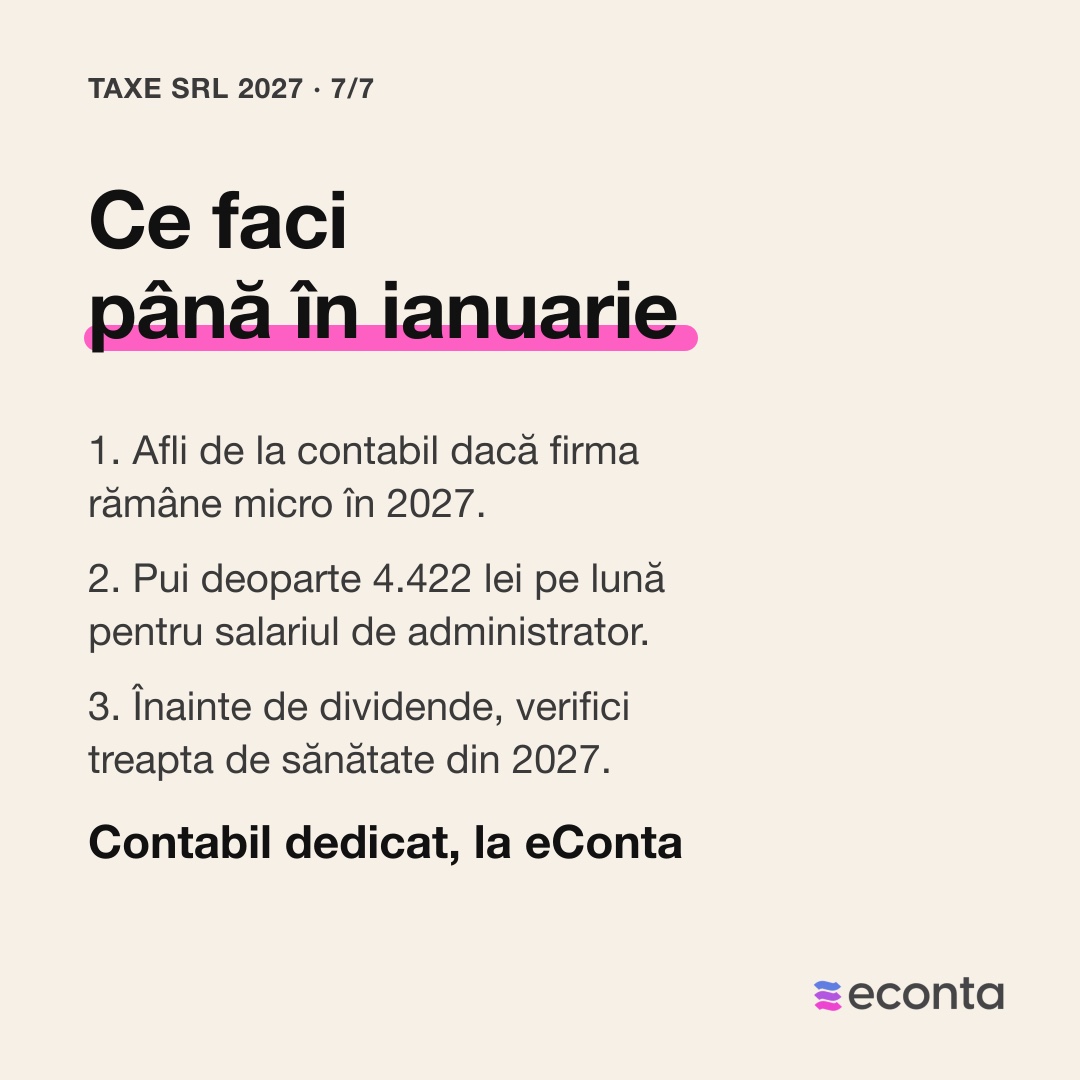
- Afli de la contabil dacă firma rămâne micro în 2027, după veniturile din 2026.
- Bugetezi salariul administratorului la 4.422 de lei pe lună pentru firmă, fără suma netaxabilă din 2026.
- Înainte de dividende, verifici activul net, cât poți scoate din firmă și treapta de CASS din 2027.
- Notezi 25 mai 2028 pentru Declarația Unică, dacă dividendul net din 2027 trece de 25.950 de lei.
Calendarul e același pentru orice SRL, însă la eConta sumele firmei tale le vezi înainte de termen, iar dividendele le scoți știind deja cât te costă.
Întrebări frecvente
Se schimbă impozitul micro în 2027?
Nu. Cota rămâne 1% din venituri, după Codul fiscal în vigoare la 4 noiembrie 2026, iar plafonul rămâne 100.000 de euro. Se schimbă doar suma în lei, după cursul BNR din 31 decembrie 2026.
Ce CASS plătesc pe dividendele din 2027 și când depun Declarația Unică?
Între 2.595 de lei și 10.380 de lei pe an, după treapta dividendului net: 6, 12 sau 24 de salarii minime de 4.325 de lei. Sub 25.950 de lei net nu datorezi CASS. Îl declari și îl plătești până la 25 mai 2028.
Mai există suma netaxabilă de 200 de lei în 2027?
Nu, după OUG 89/2025, care o prevede pentru lunile din 2026. În 2027, impozitul și contribuțiile se calculează la tot salariul minim, de 4.325 de lei pe lună.
Plătesc mai puține taxe SRL în 2027 pe micro sau pe profit?
Depinde de cheltuieli. La cheltuieli mici, 1% din încasări plus salariul minim iese sub 16% din profit, ca în exemplul de mai sus, iar pe măsură ce cheltuielile cresc, profitul câștigă teren. Comparația pe scenarii e în calculatorul de taxe SRL.
Surse
- Codul fiscal (Legea 227/2015), forma consolidată pe legislatie.just.ro, citită pe 4.11.2026: art. 17, alineat unic (impozit pe profit 16%); art. 41 alin. (1) și art. 42 alin. (1) (plăți trimestriale, declarația 101 până pe 25 iunie); art. 47 alin. (1) lit. c) și g), art. 48 alin. (1) și (3), art. 51 alin. (1), art. 52 alin. (1), art. 56 alin. (1) și (2) (condițiile micro, plafonul de 100.000 de euro la cursul de la închiderea exercițiului precedent, cota de 1%, trimestrul din care se trece pe profit, plata trimestrială). https://legislatie.just.ro/Public/DetaliiDocument/171282
- Codul fiscal, aceeași formă: art. 97 alin. (7) (dividende 16%, virare până pe 25 a lunii următoare plății); art. 135^1 alin. (3) (plafoanele CASS cu salariul minim în vigoare la 1 ianuarie a anului de realizare a venitului); art. 155 alin. (1) lit. g), art. 170 alin. (2), (3) și (4) lit. d) (dividendele plătite, diminuate cu impozitul reținut), art. 174^1 alin. (1) și (2), art. 122 alin. (3) (CASS pe dividende, Declarația Unică până pe 25 mai); art. 64 alin. (1) lit. b), art. 138 lit. a), art. 156, art. 147 alin. (1), art. 220^3 alin. (1) (contribuțiile pe salariu, declarația 112); art. 132 alin. (2) (declarația 205). https://legislatie.just.ro/Public/DetaliiDocument/171282
- OUG 89/2025 (MO 1.203/24.12.2025), art. I pct. 4 (cota micro) și art. III alin. (1) (300 de lei pe lună în ianuarie–iunie 2026 și 200 de lei pe lună în iulie–decembrie 2026 fără impozit și contribuții, pe contractul de muncă cu normă întreagă la salariul minim), citită pe 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocument/307678
- HG 146/2026 (MO 196/13.03.2026), art. 1: salariul minim brut de 4.325 de lei din 1.07.2026, citită pe 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocumentAfis/308231
- Legea 141/2025 (MO 699/25.07.2025), art. VII alin. (1) lit. c) (cota de 16% pe dividendele distribuite din 1.01.2026), citită pe 4.11.2026. https://legislatie.just.ro/public/DetaliiDocument/300022
- Legea 239/2025 (MO 1.160/15.12.2025), art. XXIV pct. 1–2 (Legea 31/1990 art. 67 alin. (2^3)–(2^6) și art. 69^1, activul net și dividendele interimare) și pct. 3 (Legea 31/1990 art. 153^24 alin. (4^1)–(4^3) și (4^5): amenda de 10.000–200.000 de lei pentru activul net nereconstituit, conversia împrumuturilor de la asociați și amenda de 40.000–300.000 de lei, constatate de ANAF începând cu anul 2027, pe situațiile financiare ale exercițiilor începute la 1.01.2025 sau după), citită pe 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocumentAfis/305505
- Legea 239/2025, art. VI alin. (1), (3), (6), (8) și (9) (capital social minim de 5.000 de lei la cifra de afaceri netă peste 400.000 de lei; majorarea de către SRL-urile înregistrate în cel mult 2 ani de la intrarea în vigoare a legii; dizolvarea de către tribunal, evitată dacă majorarea se face până la rămânerea definitivă a hotărârii), citită pe 4.11.2026; intrarea în vigoare la 3 zile de la publicarea în MO 1.160/15.12.2025, după art. 78 din Constituția României. https://legislatie.just.ro/Public/DetaliiDocumentAfis/305505 · https://legislatie.just.ro/Public/DetaliiDocument/47355
- Codul fiscal, forma consolidată publicată de ANAF (ultima actualizare Legea 204/2026), citită pe 4.11.2026: art. 47 alin. (1), art. 48 alin. (1)–(2) (micro e opțional; opțiunea din anul fiscal următor celui în care condițiile sunt îndeplinite la 31 decembrie), art. 55 alin. (2) (comunicarea opțiunii până la 31 martie a anului pentru care se plătește impozitul), art. 282 alin. (3) lit. b) (plafonul pentru TVA la încasare, 5.500.000 de lei de la 1.01.2027). https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
- OUG 8/2026 (MO 147/25.02.2026), art. 6 pct. 17 (noul art. 48 alin. (2) din Codul fiscal) și pct. 38 (noul art. 282 alin. (3)), citită pe 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/OUG_8_2026.pdf
- HG 788/2026 (MO 835/1.10.2026), art. I–II (o nouă perioadă de implementare de 6 luni pentru CAEN Rev. 3, care curge de la intrarea în vigoare a hotărârii), citită pe 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocument/314970
- Oficiul Național al Registrului Comerțului, informarea privind prelungirea termenului pentru CAEN Rev. 3 (actualizarea obiectului de activitate până la 1 aprilie 2027), citită pe 4.11.2026. https://www.onrc.ro
- Legea contabilității 82/1991, art. 36 alin. (1) lit. a) și alin. (1^1) (situațiile financiare până la 31 mai), forma consolidată pe legislatie.just.ro, citită pe 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocument/1576
- eConta, calculatorul de taxe SRL vs PFA (aceleași reguli ca exemplul din articol), 4.11.2026. https://www.econta.ro/calculator-impozite-si-taxe-srl-pfa/
Ai o întrebare? Scrie-ne
Articole legate
-
 Taxe și ANAF
Taxe SRL 2026: ce taxe plătește un SRL, pe lună și pe an
Ce plătește un SRL la stat în 2026, pe micro și pe profit, cu un exemplu calculat și calendarul plăților lună cu lună.
Actualizat: 4 noiembrie 2026 · 16 min de citit -
 Taxe și ANAF
Microîntreprindere 2026: condiții, cotă și când treci la impozit pe profit
Regimul fiscal al microîntreprinderilor în 2026: impozit de 1% din venituri, plafonul de 100.000 €, condițiile, trecerea la impozit pe profit și dividendele.
Actualizat: 31 octombrie 2026 · 23 min de citit -
 Taxe și ANAF
Declarația SAF‑T (D406): obligație legală și abordare responsabilă
La eConta, SAFT costă 15€, dar verificarea e inclusă. Și liniștea ta, tot.
Actualizat: 9 iulie 2025 · 4 min de citit