








Calendar fiscal 2027 pentru SRL și PFA: termenele lună cu lună
Termenele fiscale din 2027 pentru SRL și PFA, lună cu lună: declarațiile lunare și trimestriale, Declarația Unică, bilanțul, opțiunea micro, CAEN și capitalul social.

Ce trebuie să reții
- Calendar fiscal 2027: salariile, TVA-ul și impozitul micro se declară până pe 25 a lunii de după lună sau trimestru, Declarația Unică pentru veniturile din 2026 până la 25 mai 2027, iar bilanțul SRL-ului pe 2026 până la 31 mai 2027.
- Date care apar o singură dată în 2027: opțiunea micro până la 31 martie, codul CAEN Rev. 3 până la 1 aprilie, capitalul social de 5.000 de lei până la 18 decembrie, pentru SRL cu cifră de afaceri netă peste 400.000 de lei.
- Termenul în weekend: se mută pe prima zi lucrătoare, iar termenul de 25 decembrie devine 21 decembrie.
- La eConta: declarațiile le depune contabilul tău, iar în ANAF la zi vezi ce s-a depus și ce urmează.
Calendarul fiscal 2027 pentru SRL și PFA are un ritm fix: declarațiile lunare și trimestriale se depun până pe 25 a lunii următoare, SAF-T-ul până în ultima zi a lunii următoare, iar declarațiile anuale vin în februarie, mai și iunie. Termenele sunt cele din Codul fiscal și din ordinele ANAF în vigoare la 4.11.2026 (actualizat la 4.11.2026).
Mai jos ai tabelul pe luni, apoi ce cere fiecare declarație și ce se schimbă când termenul cade în weekend. Ce s-a depus deja și ce urmează pentru firma ta vezi în ANAF la zi, iar ce se schimbă la taxe în 2027 e în articolul despre modificările fiscale din 2027.
Calendar fiscal 2027, lună cu lună
| Luna | Termenul | Ce depui sau plătești | Cine |
|---|---|---|---|
| Ianuarie | 25 ianuarie | salariile din decembrie 2026 (declarația 112); TVA pe decembrie sau pe trimestrul IV 2026 (declarația 300); impozitul micro pe trimestrul IV 2026 (declarația 100) | SRL cu salariați, plătitori de TVA, SRL micro |
| Ianuarie | 25 ianuarie | declarația de mențiuni pentru TVA trimestrial | plătitori de TVA cu decont trimestrial |
| Ianuarie | 31 ianuarie, mutat pe 1 februarie | SAF-T (D406) pe decembrie sau pe trimestrul IV 2026; opțiunea pentru impozitul pe profit anual | firmele obligate la SAF-T; SRL pe profit |
| Februarie | 25 februarie | salariile din ianuarie; TVA lunar | SRL cu salariați, TVA lunar |
| Februarie | 28 februarie, mutat pe 1 martie | declarația 205 pentru dividendele plătite în 2026 | SRL care a plătit dividende |
| Martie | 25 martie | salariile din februarie; TVA lunar | idem |
| Martie | 31 martie | comunicarea opțiunii micro sau a ieșirii din micro | SRL |
| Aprilie | 1 aprilie | ultima zi pentru codul CAEN Rev. 3 | SRL și PFA cu coduri vechi |
| Aprilie | 25 aprilie, mutat pe 26 aprilie | trimestrul I: impozitul micro, impozitul pe profit, TVA trimestrial; salariile din martie | SRL, plătitori de TVA |
| Mai | 25 mai | Declarația Unică (formularul 212) și plata impozitului, CAS și CASS pentru veniturile din 2026 | PFA, asociați cu dividende peste prag |
| Mai | 31 mai | situațiile financiare anuale pe 2026 (bilanțul) | SRL |
| Iunie | 25 iunie | declarația anuală de impozit pe profit (101) pe 2026 | SRL pe profit |
| Iulie | 25 iulie, mutat pe 26 iulie | trimestrul II: impozitul micro, impozitul pe profit, TVA trimestrial | SRL, plătitori de TVA |
| August–septembrie | 25 a lunii (25 septembrie, mutat pe 27 septembrie) | salariile din luna trecută; TVA lunar | SRL cu salariați, TVA lunar |
| Octombrie | 25 octombrie | trimestrul III: impozitul micro, impozitul pe profit, TVA trimestrial | SRL, plătitori de TVA |
| Noiembrie | 25 noiembrie | salariile din octombrie; TVA lunar | SRL cu salariați, TVA lunar |
| Decembrie | 18 decembrie | capitalul social de cel puțin 5.000 de lei | SRL cu cifră de afaceri netă peste 400.000 de lei |
| Decembrie | 21 decembrie, în loc de 25 | salariile din noiembrie; TVA lunar | SRL cu salariați, TVA lunar |
| Ianuarie 2028 | 25 ianuarie 2028 | trimestrul IV 2027: impozitul micro, TVA trimestrial | SRL micro, plătitori de TVA |
Pe lângă rândurile din calendar, salariile și TVA-ul lunar se depun în fiecare lună până pe 25, iar SAF-T-ul lunar până în ultima zi a lunii următoare.
Ce declarații lunare are un SRL în calendarul fiscal 2027
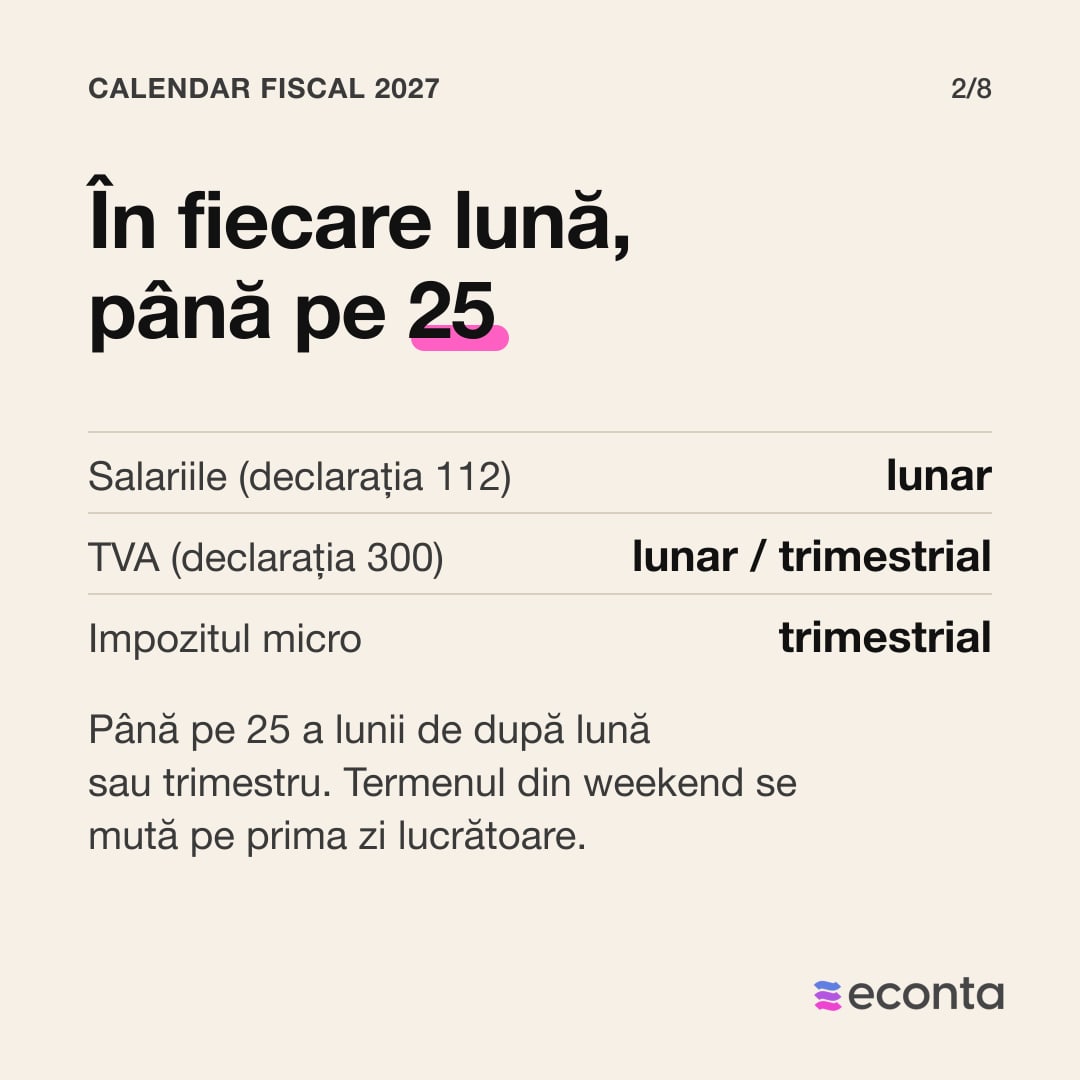
Un SRL cu salariați depune lunar declarația 112, pentru salarii, contribuții și impozit, până pe 25 a lunii de după luna pentru care plătește salariile. Firma plătitoare de TVA depune decontul de TVA (declarația 300) lunar sau trimestrial, până pe 25 a lunii de după perioadă.
Decontul e trimestrial dacă cifra de afaceri din anul trecut a rămas sub 100.000 de euro și firma n-a avut achiziții intracomunitare de bunuri. Cine rămâne pe trimestru depune până pe 25 ianuarie o declarație de mențiuni, cu cifra de afaceri din 2026.
Când firma plătește dividende, reține impozitul de 16% și îl virează până pe 25 a lunii de după plată. Pentru dividendele plătite în 2026, declarația 205 se depune până în ultima zi a lui februarie 2027.
Termenele trimestriale: impozit micro, profit și SAF-T
Impozitul micro se calculează și se plătește trimestrial, până pe 25 a lunii de după trimestru: 25 ianuarie, 25 aprilie, 25 iulie și 25 octombrie 2027, iar trimestrul IV 2027 pe 25 ianuarie 2028. SRL-ul pe profit plătește la aceleași date trimestrele I–III, iar trimestrul IV îl definitivează în declarația 101, până pe 25 iunie.
SAF-T-ul (D406), raportarea contabilității către ANAF, se depune până în ultima zi calendaristică a lunii de după perioada de raportare. Firma cu TVA lunar raportează lunar, iar firma cu TVA trimestrial sau neplătitoare de TVA raportează trimestrial.
Termen Declarația Unică 2027 și bilanțul
Declarația Unică pentru veniturile din 2026 se depune și se plătește până la 25 mai 2027. O depune PFA-ul, pentru impozitul pe venit, CAS și CASS, cu sumele din calculatorul de taxe PFA pentru Declarația Unică pentru veniturile din 2026, iar asociatul SRL-ului o depune când dividendele nete din 2026 trec de pragul de 6 salarii minime, pentru CASS.
Situațiile financiare anuale pe 2026, adică bilanțul, se depun până la 31 mai 2027 pentru SRL. Balanța lunară nu e bilanțul: bilanțul se depune o dată pe an, la ANAF, pentru exercițiul încheiat.
Termenele care apar o singură dată în 2027
Trei date din calendarul fiscal 2027 nu se repetă în fiecare an. SRL-ul comunică până la 31 martie 2027 dacă aplică impozitul micro, inclusiv firma care revine la micro după un an pe profit.
Codul CAEN se actualizează pe Rev. 3 până la 1 aprilie 2027, după HG 788/2026. Partea juridică (actul constitutiv, codurile CAEN și depunerea la Registrul Comerțului) o face un avocat.
SRL-ul existent cu cifră de afaceri netă peste 400.000 de lei își majorează capitalul social la 5.000 de lei până la 18 decembrie 2027, după Legea 239/2025. Firma care nu face majorarea riscă dizolvarea, nu o amendă.
Ce nu îți spune nimeni
Termenul care cade sâmbătă, duminică sau într-o zi de sărbătoare se mută pe prima zi lucrătoare, așa că în 2027 termenul de 25 aprilie devine 26 aprilie, iar cel de 25 iulie devine 26 iulie. Excepția e decembrie: obligațiile cu termen pe 25 decembrie se declară și se plătesc până pe 21 decembrie, care în 2027 cade marți.
Impozitul pe profit pentru trimestrul IV nu se plătește în ianuarie, ca la micro, ci odată cu declarația 101, până pe 25 iunie 2027. Firma care trece din micro pe profit are, în primul an, alt calendar decât în anul dinainte.
Ce ai de făcut acum
- Afli de la contabil dacă firma rămâne pe TVA lunar sau trimestrial în 2027 și dacă depui declarația de mențiuni până pe 25 ianuarie.
- Dacă revii la micro, pregătești opțiunea până la 31 martie 2027.
- Verifici codul CAEN înainte de 1 aprilie 2027.
- Pui deoparte banii pentru Declarația Unică din 25 mai 2027.
- Dacă ai SRL cu cifră de afaceri peste 400.000 de lei, programezi majorarea capitalului înainte de 18 decembrie 2027.
Calendarul fiscal e același pentru toate firmele, iar la eConta termenele firmei tale le urmărește contabilul, înainte să ajungă la tine.
Întrebări frecvente
Care e termenul pentru Declarația Unică în 2027?
25 mai 2027, pentru veniturile din 2026, după art. 122 alin. (3) din Codul fiscal. Până la aceeași dată plătești impozitul, CAS-ul și CASS-ul. Veniturile din 2027 se declară până la 25 mai 2028.
Până când se depune bilanțul pe 2026?
Până la 31 mai 2027, pentru SRL, după art. 36 din Legea contabilității.
Ce declarații depune lunar un SRL?
Declarația 112, dacă are salariați, și decontul de TVA (300), dacă e plătitor de TVA cu decont lunar, ambele până pe 25 a lunii următoare. SAF-T-ul lunar se depune până în ultima zi a lunii următoare.
Ce se întâmplă în calendarul fiscal 2027 dacă termenul cade în weekend?
Se mută pe prima zi lucrătoare. Excepția e termenul de 25 decembrie, care se mută înainte, pe 21 decembrie.
Surse
- Codul fiscal (Legea 227/2015), forma consolidată ANAF actualizată prin Legea 204/2026, citită la 4.11.2026: art. 41 alin. (1) și (3) (impozitul pe profit trimestrial, trimestrele I–III până pe 25; opțiunea pentru sistemul anual până la 31 ianuarie); art. 42 alin. (1) (declarația 101 până la 25 iunie); art. 43 alin. (2) și art. 97 alin. (7) (impozitul pe dividende, până pe 25 a lunii următoare plății); art. 55 alin. (2) și (5) (opțiunea micro și ieșirea din micro, până la 31 martie); art. 56 alin. (1)–(2) (impozitul micro trimestrial, până pe 25); art. 122 alin. (3) (Declarația Unică până la 25 mai); art. 132 alin. (2) (declarația 205, până în ultima zi a lui februarie); art. 147 alin. (1) (declarația 112, până pe 25); art. 322 alin. (2) și (6) (TVA trimestrial sub 100.000 de euro; declarația de mențiuni până la 25 ianuarie); art. 323 alin. (1) (decontul de TVA până pe 25). https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
- Codul de procedură fiscală (Legea 207/2015), forma consolidată ANAF, citită la 4.11.2026: art. 75 (termenele se calculează după Codul de procedură civilă) și art. 155 alin. (2) (termenul de 25 decembrie devine 21 decembrie). https://static.anaf.ro/static/10/Anaf/cod_procedura/Cod_Procedura_Fiscala_2023.htm
- Codul de procedură civilă (Legea 134/2010), art. 181 alin. (2) (termenul care se încheie într-o zi nelucrătoare se prelungește până la prima zi lucrătoare).
- ANAF, OPANAF 1783/2021, anexa 4 pct. 1–3 (SAF-T D406: ultima zi calendaristică a lunii următoare perioadei; trimestrial pentru TVA trimestrial și pentru neplătitorii de TVA), citit la 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/OPANAF_1783_2021.pdf
- ANAF, comunicatul din 11.02.2026 despre inactivitatea fiscală, care citează art. 36 din Legea contabilității 82/1991 (situațiile financiare anuale până la 31 mai pentru societățile din Legea 31/1990), citit la 4.11.2026. https://static.anaf.ro/static/3/Anaf/20260212083210_com%20151%2011febr2026.pdf
- Guvernul României, HG 788/2026, art. I–II (codul CAEN Rev. 3, șase luni de la 1.10.2026), MO 835/1.10.2026, citită la 4.11.2026. https://lege5.ro/Gratuit/ge4tqojygu2tc/hotararea-nr-788-2026-pentru-completarea-art-51-din-hotararea-guvernului-nr-656-1997-privind-aprobarea-clasificarii-activitatilor-din-economia-nationala-caen
- Legea 239/2025, art. VI alin. (1)–(3), (6) și (8) (capitalul social de 5.000 de lei, termenul pentru firmele existente, dizolvarea), MO 1.160/15.12.2025, citită la 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/L_239_2025.pdf
Ai o întrebare despre ANAF?
Cum te ajută eConta cu ANAF
Articole legate
-
 Taxe și ANAF
Casa de marcat Uber, Bolt: când e obligatorie în 2026, ce cumperi și ce trimiți la ANAF
Când îți trebuie casă de marcat pe Uber și Bolt, ce model cumperi, cum o fiscalizezi, raportul Z, exportul A4203, declarația A4200 până pe 20 și amenzile din 2026.
Actualizat: 10 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Declarații ANAF Bolt și Uber pentru PFA: ce depui, până când și din ce documente
Un PFA pe Bolt sau Uber depune lunar D301, D390 și, pentru Bolt, D100, iar o dată pe an Declarația Unică. De ce îți trebuie cod de TVA și ce documente strângi.
Actualizat: 10 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Uber pe PFA sau flotă, ori SRL: cât îți rămâne în 2026
Aceleași curse pe Uber și Bolt, patru feluri de a lucra: prin flotă, PFA pe normă, PFA pe sistem real și SRL micro. Cât îți rămâne pe lună în 2026 și când are sens fiecare.
Actualizat: 10 noiembrie 2026 · 14 min de citit