







Taxe PFA 2027: cât plătești la stat pentru veniturile de anul viitor
Cât plătește un PFA pe sistem real la stat pentru veniturile din 2027: impozit, CAS și CASS, cu plafoanele noi și exemple calculate.

Ce trebuie să reții
- Taxe PFA 2027, pe sistem real: impozit de 10%, CAS de 25% și CASS de 10%, calculate cu salariul minim de 4.325 de lei, cel în vigoare la 4.11.2026; dacă Guvernul îl schimbă de la 1 ianuarie 2027, cifrele se actualizează.
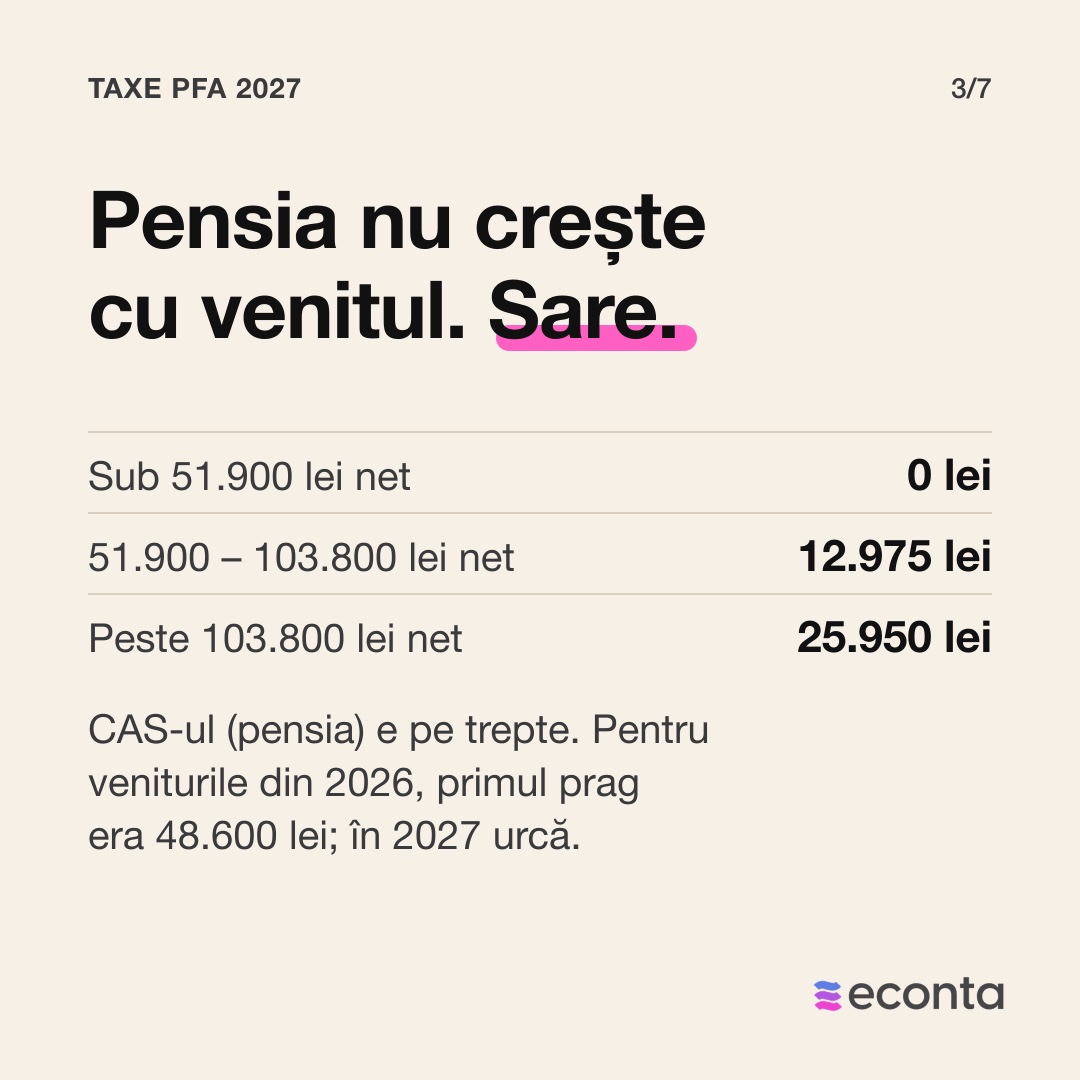
- CAS (pensie), 25%: 0 lei sub 51.900 de lei venit net pe an, 12.975 de lei între 51.900 și 103.800 de lei, 25.950 de lei peste 103.800 de lei.
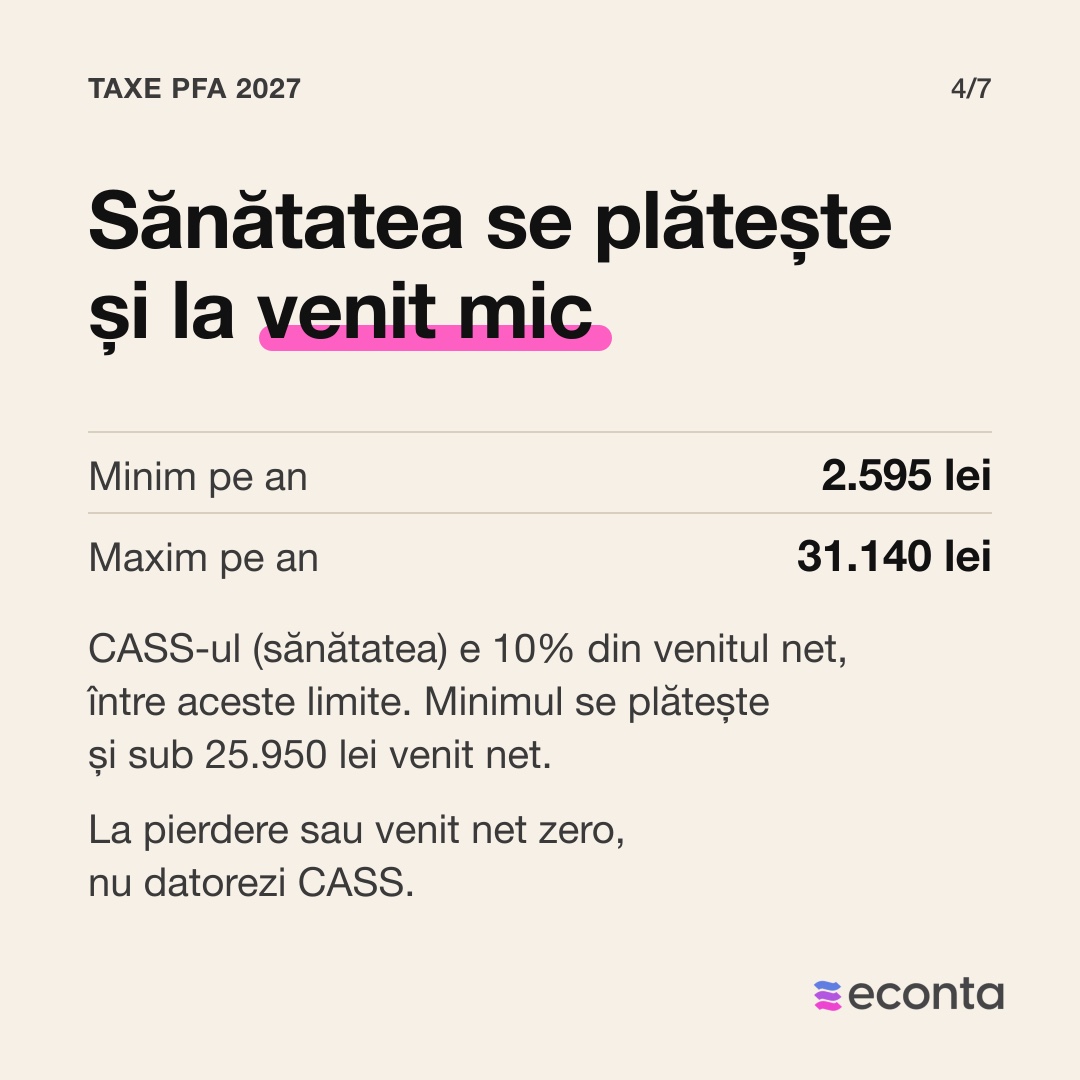
- CASS (sănătate), 10% din venitul net: minim 2.595 de lei, maxim 31.140 de lei pe an.
- Termenul: veniturile din 2027 se declară și se plătesc prin Declarația Unică până la 25 mai 2028; pentru veniturile din 2026 termenul e 25 mai 2027.
- La eConta: contabilul tău dedicat CECCAR urmărește pragurile din 2027 și îți spune din timp cât ai de plătit, în contabilitatea PFA.
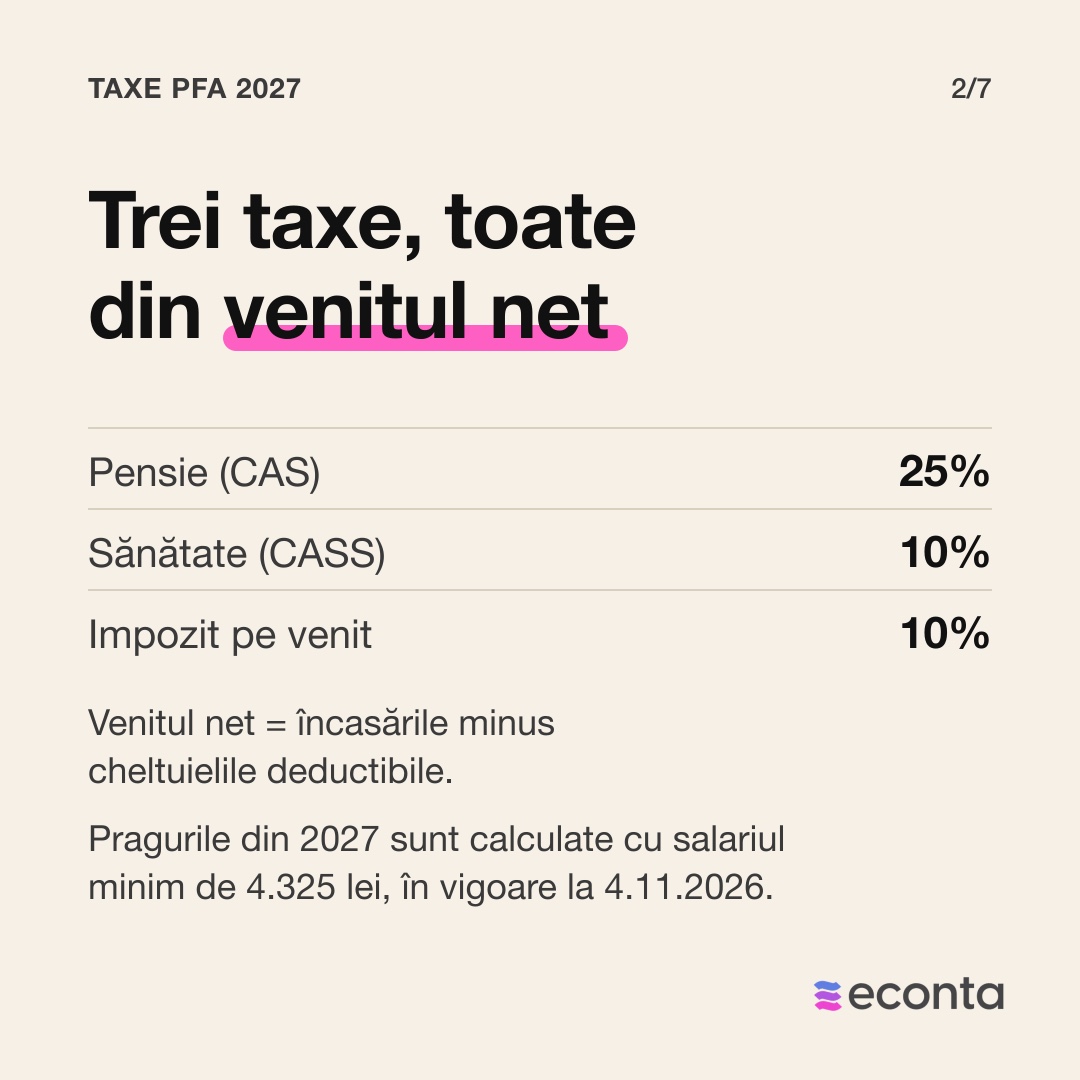
Taxele PFA 2027 pe sistem real sunt aceleași trei ca acum: impozit pe venit de 10%, CAS (pensie) de 25% și CASS (sănătate) de 10%, însă plafoanele cresc, pentru că se calculează cu salariul minim de 4.325 de lei, cel în vigoare la 4.11.2026. Dacă Guvernul schimbă salariul minim de la 1 ianuarie 2027, cifrele de mai jos se actualizează. Cotele sunt cele din Codul fiscal în vigoare la 4 noiembrie 2026 (actualizat la 4.11.2026).
Mai jos ai plafoanele pentru 2027 lângă cele din 2026, exemple calculate și cât pui deoparte lunar ca să nu plătești totul din banii lui mai 2028. Pentru anul în curs, cifrele tale le vezi în calculatorul de taxe PFA. Dacă pregătești acum Declarația Unică pentru veniturile din 2026, cu termen 25 mai 2027, cifrele sunt în articolul despre taxele PFA din 2026.
| Ce se schimbă | Veniturile din 2026 | Veniturile din 2027 |
|---|---|---|
| Salariul minim pentru plafoane | 4.050 de lei | 4.325 de lei |
| Pragul CAS, 12 salarii minime | 48.600 de lei | 51.900 de lei |
| CAS între 12 și 24 de salarii minime | 12.150 de lei | 12.975 de lei |
| CAS peste 24 de salarii minime | 24.300 de lei | 25.950 de lei |
| CASS minim, 6 salarii minime | 2.430 de lei | 2.595 de lei |
| CASS maxim, 72 de salarii minime | 29.160 de lei | 31.140 de lei |
| Declarația Unică și plata | 25 mai 2027 | 25 mai 2028 |
Ce taxe plătește un PFA în 2027?
Un PFA pe sistem real plătește în 2027 impozit, CAS și CASS, calculate din venitul net, adică încasările minus cheltuielile deductibile. Pragurile pentru 2027 sunt 25.950 de lei (6 salarii minime), 51.900 de lei (12), 103.800 de lei (24) și 311.400 de lei (72), toate din salariul minim de la 1 ianuarie 2027, folosit pe tot anul.
| Contribuția | Venit net pe an | Cât plătești în 2027 |
|---|---|---|
| CAS (pensie), 25% | sub 51.900 lei (12 salarii minime) | 0 lei |
| CAS (pensie), 25% | între 51.900 lei și 103.800 lei | 12.975 lei (25% din 12 salarii minime) |
| CAS (pensie), 25% | peste 103.800 lei (24 de salarii minime) | 25.950 lei (25% din 24 de salarii minime) |
| CASS (sănătate), 10% | sub 25.950 lei (6 salarii minime) | 2.595 lei (minimul, pe 6 salarii minime) |
| CASS (sănătate), 10% | între 25.950 lei și 311.400 lei | 10% din venitul net |
| CASS (sănătate), 10% | peste 311.400 lei (72 de salarii minime) | 31.140 lei (maximul) |
| Impozit pe venit, 10% | orice venit net | 10% din venitul net minus CAS și CASS |
Cât plătești la stat în 2027, pe exemple de venit
Exemplele sunt pentru un PFA pe sistem real, fără alte venituri, care nu e angajat și nu e pensionar, cu aceleași reguli ca în calculator.
| Venit net pe an | CAS | CASS | Impozit | Îți rămâne |
|---|---|---|---|---|
| 20.000 lei | 0 lei | 2.595 lei | 1.800 lei | 15.605 lei |
| 40.000 lei | 0 lei | 4.000 lei | 3.600 lei | 32.400 lei |
| 60.000 lei | 12.975 lei | 6.000 lei | 4.103 lei | 36.923 lei |
| 120.000 lei | 25.950 lei | 12.000 lei | 8.205 lei | 73.845 lei |
| 300.000 lei | 25.950 lei | 30.000 lei | 24.405 lei | 219.645 lei |
Cât pui deoparte lunar pentru taxele PFA din 2027?
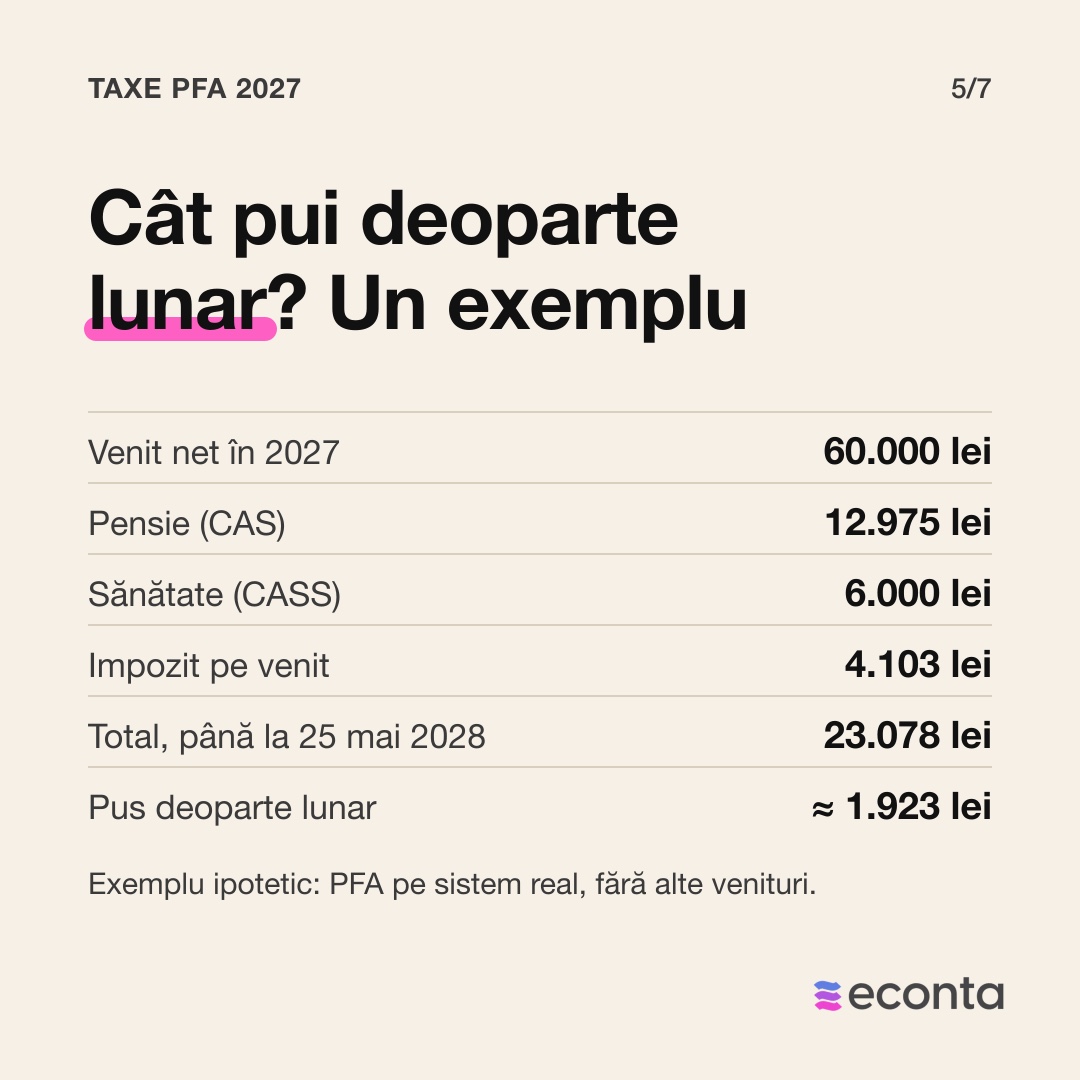
Împarți la 12 taxele estimate pe tot anul și pui suma deoparte în fiecare lună. Exemplu ipotetic: un PFA pe sistem real cu 60.000 de lei venit net în 2027, adică 5.000 de lei pe lună, datorează CAS de 12.975 de lei, CASS de 6.000 de lei și impozit de 4.103 lei. Totalul, 23.078 de lei, se plătește o singură dată, până la 25 mai 2028, iar pus deoparte lunar ajunge la 1.923 de lei din fiecare lună a lui 2027.
Cum se calculează impozitul PFA în 2027?
Impozitul PFA în 2027 este 10% din venitul net, după ce scazi CAS-ul și CASS-ul datorate pe acel venit. Diferența de CASS plătită doar ca să ajungi la minimul de 6 salarii minime nu se scade din baza impozitului. Pierderile din anii anteriori se scad din venitul net înainte de impozit, în limita a 70% din venitul net anual.
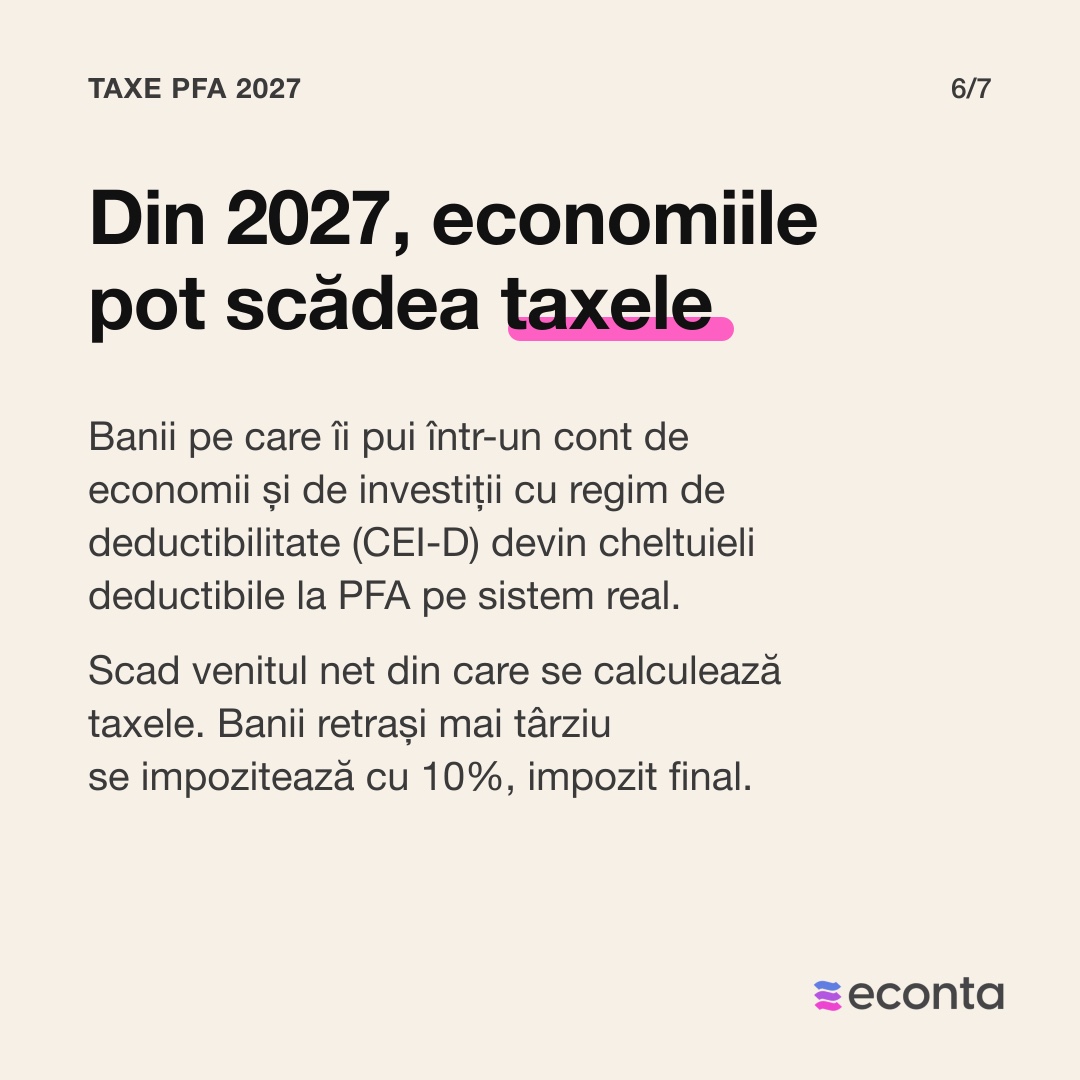
Din 2027, contribuțiile pe care le plătești într-un cont de economii și de investiții cu regim de deductibilitate (CEI-D) devin cheltuieli deductibile la PFA pe sistem real, după art. 68 alin. (4^3) din Codul fiscal, introdus de Legea 202/2026. Ele scad venitul net din care se calculează taxele PFA din 2027, iar banii retrași mai târziu din cont se impozitează cu 10%, impozit final. Contul îl deschizi la un administrator de conturi CEI, după regulile pe care ASF le emite în aplicarea legii.
CAS și CASS 2027: ce se schimbă dacă ești angajat sau pensionar
Dacă ești și angajat, CASS-ul pe PFA se calculează ca 10% din venitul net, fără minim, doar dacă salariile tale din 2027 ajung la cel puțin 6 salarii minime, adică 25.950 de lei. CAS-ul pe PFA îl datorezi ca orice PFA, de la 51.900 de lei venit net din activitate. Pensionarii nu datorează CAS pe veniturile din PFA, iar CASS-ul lor se calculează fără minim.
| Venit net 20.000 lei pe an | CAS | CASS | Impozit | Îți rămâne |
|---|---|---|---|---|
| PFA, fără alte venituri | 0 lei | 2.595 lei | 1.800 lei | 15.605 lei |
| PFA și angajat, cu salarii de cel puțin 6 salarii minime pe an | 0 lei | 2.000 lei | 1.800 lei | 16.200 lei |
| PFA și pensionar | 0 lei | 2.000 lei | 1.800 lei | 16.200 lei |
PFA pe normă de venit în 2027
La normă de venit, impozitul este 10% din norma ajustată, iar CAS-ul și CASS-ul nu se scad din normă înainte de impozit. Norma stabilită nu poate fi mai mică de 12 salarii minime, adică 51.900 de lei pentru 2027, iar coeficienții de ajustare o pot coborî sub această sumă. Dacă venitul brut din 2026 a depășit echivalentul a 25.000 de euro, în 2027 treci obligatoriu la sistem real. Normele de venit pentru 2027 le stabilesc și le publică direcțiile regionale ale finanțelor publice în trimestrul IV 2026, iar la 4 noiembrie 2026 nu erau încă publicate.
Ce nu îți spune nimeni
Pragul CAS crește odată cu salariul minim, așa că același venit poate ieși de sub CAS de la un an la altul. Un PFA cu 50.000 de lei venit net plătea CAS de 12.150 de lei pentru 2026, fiindcă trecea de pragul de 48.600 de lei. Pentru 2027, același venit rămâne sub pragul de 51.900 de lei, iar CAS-ul obligatoriu e 0 lei.
Saltul se vede și invers. De la 51.900 de lei venit net, CAS-ul urcă deodată la 12.975 de lei, iar impozitul scade cu 10% din această sumă, așa că în total plătești cu circa 11.678 de lei mai mult. Dacă venitul tău din 2027 va fi aproape de prag, îl estimezi din primele luni, nu în decembrie.
Ce ai de făcut acum
- Depui Declarația Unică pentru veniturile din 2026 până la 25 mai 2027, cu plata.
- Estimezi venitul net din 2027: încasările așteptate minus cheltuielile deductibile.
- Compari estimarea cu pragurile din 2027: 25.950 de lei pentru CASS, 51.900 de lei și 103.800 de lei pentru CAS.
- Pui deoparte lunar o douăsprezecime din taxele estimate pentru 2027.
- Notezi 25 mai 2028, termenul pentru Declarația Unică pe veniturile din 2027.
Dacă vrei ca pragurile din 2027 să le urmărească altcineva, la eConta contabilul tău dedicat face calculul și depune Declarația Unică, în contabilitatea PFA.
Întrebări frecvente
Cât este impozitul PFA în 2027?
Impozitul PFA în 2027 este 10%. Pe sistem real se aplică la venitul net minus CAS-ul și CASS-ul datorate, iar pe normă de venit, la norma ajustată, fără să scazi contribuțiile. Se plătește până la 25 mai 2028, odată cu Declarația Unică.
Când depun Declarația Unică pentru veniturile din 2027?
Până la 25 mai 2028. Tot atunci plătești impozitul, CAS-ul și CASS-ul pentru 2027. Declarația pentru veniturile din 2026 are termen 25 mai 2027.
Ce salariu minim se folosește la taxele PFA din 2027?
Salariul minim în vigoare la 1 ianuarie 2027, pe tot anul. La 4 noiembrie 2026 acesta e 4.325 de lei, stabilit prin HG 146/2026, fără o hotărâre nouă pentru 1 ianuarie 2027. Dacă apare una, plafoanele din articol se recalculează.
Sub 6 salarii minime mai datorez CASS în 2027?
Da, minimul de 2.595 de lei pe an, dacă PFA-ul a avut venit net pozitiv. Nu îl datorezi dacă salariile tale din 2027 ajung la 25.950 de lei, dacă ai venituri din pensii sau dacă ești în alte excepții din Codul fiscal.
Surse
- Parlamentul României, Legea 227/2015 privind Codul fiscal, art. 64 alin. (1) lit. a) (cota de impozit de 10%) și art. 118 alin. (2) lit. a)–b), alin. (4) și alin. (22)–(24) (venitul net anual impozabil: venitul net minus CAS și CASS datorate; pierderile reportate, în limita a 70%), forma consolidată publicată de ANAF, citită la 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
- Același act, art. 138 lit. a) (cota CAS de 25%) și art. 148 alin. (1)–(4) (CAS de la 12 salarii minime, baza de 12 sau 24 de salarii minime, opțiunea sub 12), forma consolidată pe legislatie.just.ro, citită la 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocument/171282
- Același act, art. 135^1 alin. (3) (salariul minim pentru plafoane: cel în vigoare la 1 ianuarie a anului de realizare a venitului), citit la 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocument/171282
- Același act, art. 150 alin. (1) (pensionarii nu datorează CAS pe veniturile din activități independente), citit la 4.11.2026.
- Același act, art. 156 (cota CASS de 10%), art. 170 alin. (1) (baza CASS, cel mult 72 de salarii minime, introdus de Legea 239/2025 art. XII pct. 19, MO 1160/15.12.2025), art. 174 alin. (2), (6), (7) și (8) (fără CASS la pierdere sau venit zero; minimul de 6 salarii minime, care nu se scade din venitul impozabil, și excepțiile: salarii, pensii, alte venituri), citit la 4.11.2026.
- Același act, art. 69 alin. (3), (9) și (10) (norma minimă de 12 salarii minime, introdusă de Legea 239/2025 pct. 6; trecerea la sistem real peste echivalentul a 25.000 de euro; coeficienții de ajustare) și art. 69^2 alin. (1) (impozitul de 10% din norma ajustată), citit la 4.11.2026.
- Același act, art. 122 alin. (3), art. 123 alin. (7), art. 151 alin. (1) și art. 174 alin. (15) (Declarația Unică și plata până la 25 mai a anului următor), citit la 4.11.2026.
- Același act, art. 69 alin. (2) lit. a)–b) (normele de venit stabilite și publicate anual de direcțiile generale regionale ale finanțelor publice, în trimestrul IV al anului anterior), forma consolidată publicată de ANAF, citit la 4.11.2026; DGRFP București, pagina „Norme de venit”, fără norme pentru 2027 la 4.11.2026. https://static.anaf.ro/static/10/Bucuresti/nVenit_b.htm
- Parlamentul României, Legea 202/2026 pentru înființarea și funcționarea conturilor de economii și de investiții (MO 865/15.10.2026): art. 3 alin. (1) lit. b) (contul CEI-D), art. 8 alin. (1) lit. a) (contribuțiile titularului din venituri din activități independente în sistem real), art. 17 (reglementările ASF), art. 19 pct. 2 (noul art. 68 alin. (4^3) din Codul fiscal: contribuțiile în CEI-D plătite de contribuabil sunt cheltuieli deductibile), art. 19 (noul art. 96^2 din Codul fiscal: retragerile din CEI-D, impozit de 10%, final) și art. 20 (aplicare de la 1.01.2027, pentru contribuțiile plătite de la această dată), citită pe legislatie.just.ro la 4.11.2026. https://legislatie.just.ro/Public/DetaliiDocument/315218
- Guvernul României, HG 146/2026, art. 1 (salariul minim brut de 4.325 de lei de la 1 iulie 2026), MO 196/13.03.2026, citit la 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/HG_146_2026.pdf
- Guvernul României, HG 1506/2024, art. 1 (salariul minim brut de 4.050 de lei, în vigoare la 1 ianuarie 2026, baza plafoanelor din 2026), MO 1185/28.11.2024, citit la 4.11.2026. https://static.anaf.ro/static/10/Anaf/legislatie/HG_1506_2024.pdf
- eConta, calculatorul de taxe PFA (aceleași reguli ca tabelele din articol), 4.11.2026. https://www.econta.ro/calculator-taxe-pfa/
- Întrebări reale de pe forumuri (parafrazate):
- Taxe PFA: cât CAS și CASS, cu plafonul nou de CASS? · r/RoFiscalitate2, septembrie 2025
- La Declarația Unică, sub 6 salarii minime mai datorez CASS? · r/RoFiscalitate2, mai 2026
Ai o întrebare despre PFA?
Cum te ajută eConta cu PFA-ul
Articole legate
-
 Taxe și ANAF
Taxe PFA 2026: impozit, CAS și CASS, pe exemple de venit
Cât plătește un PFA pe sistem real la stat în 2026: impozit, CAS și CASS, cu exemple calculate.
Actualizat: 4 noiembrie 2026 · 13 min de citit -
 Taxe și ANAF
Taxe SRL 2026: ce taxe plătește un SRL, pe lună și pe an
Ce plătește un SRL la stat în 2026, pe micro și pe profit, cu un exemplu calculat și calendarul plăților lună cu lună.
Actualizat: 4 noiembrie 2026 · 16 min de citit -
 Taxe și ANAF
Taxe SRL 2027: ce plătește firma la stat anul viitor
Ce plătește un SRL la stat în 2027, pe micro și pe profit, cu treptele noi de CASS pe dividende și un exemplu calculat.
Actualizat: 4 noiembrie 2026 · 15 min de citit