







Mașina pe firmă în 2026: cheltuieli deductibile, TVA și foaia de parcurs
Pe micro, mașina pe firmă schimbă doar TVA-ul. Pe profit, schimbă și impozitul. Patru cazuri, un exemplu calculat lunar și ce cere ANAF pentru deducerea integrală.

Ce trebuie să reții
- Pe SRL micro, cheltuielile cu mașina pe firmă nu îți scad impozitul în 2026, pentru că microîntreprinderea plătește 1% din venituri. Deducerea contează doar la TVA: 50% la folosință mixtă, integral doar cu folosință exclusivă dovedită.
- Pe SRL cu impozit pe profit (16%), cheltuielile mașinii folosite și personal se deduc 50%, iar amortizarea se deduce cel mult 1.500 de lei pe lună, indiferent de folosință.
- Pentru 100% îți trebuie foaia de parcurs: categoria mașinii, scopul și locul fiecărei deplasări, kilometrii și consumul pe kilometru. La 50% nu ți-o cere nimeni.
- Folosința personală a unei mașini deduse 50% nu e avantaj în natură, nici pe micro, nici pe profit.
- La eConta: contabilul tău dedicat îți spune, cu cifrele firmei tale, ce se deduce la mașină și ce documente îți trebuie, înainte să semnezi contractul de cumpărare sau de leasing (contabilitate SRL).
Mașina pe firmă are cheltuieli deductibile după două întrebări: ce regim fiscal are firma și dacă mașina e folosită numai pentru afacere. Pe un SRL micro, care plătește în 2026 impozit de 1% din venituri, cheltuielile cu mașina nu schimbă impozitul, iar decizia se ia pe TVA, unde deduci 50% sau tot. Pe un SRL cu impozit pe profit, aceleași cheltuieli scad profitul impozabil cu 50% sau integral, iar amortizarea are plafon de 1.500 de lei pe lună.
Regulile de mai jos sunt cele din Codul fiscal în forma de la 31 octombrie 2026, pentru autoturisme de cel mult 3.500 kg și 9 locuri. Cât costă contabilitatea unei firme cu mașină, TVA și angajați vezi în prețurile pentru contabilitate SRL.
| Firma ta | Folosință mixtă (și personală) | Folosință exclusivă pentru afacere |
|---|---|---|
| SRL micro, plătitor de TVA | TVA dedus 50%, impozitul (1% din venituri) nu se schimbă | TVA dedus integral, cu foaie de parcurs, impozitul nu se schimbă |
| SRL pe profit, plătitor de TVA | TVA dedus 50%, cheltuieli deductibile 50%, amortizare cel mult 1.500 de lei/lună | TVA dedus integral, cheltuieli deductibile integral, cu foaie de parcurs, amortizare cel mult 1.500 de lei/lună |
Ce cheltuieli deductibile are mașina pe firmă și cât deduci
Codul fiscal limitează la 50% cheltuielile cu mașinile care nu sunt folosite exclusiv în activitatea firmei, potrivit art. 25 alin. (3) lit. l). Intră aici combustibilul, reparațiile, asigurarea RCA, rovinieta, impozitul local, chiria, dobânzile și TVA-ul nededus, după Normele de aplicare (pct. 16). Amortizarea nu intră în limita de 50%, însă la autoturisme se deduce cel mult 1.500 de lei pe lună, potrivit art. 28 alin. (14).
Un drum la bancă, la ANAF sau la un client e folosință pentru afacere, iar un singur drum de weekend face folosința mixtă. Normele (pct. 68 alin. (4)) spun că mașina folosită „ocazional sau de o manieră continuă” și personal nu mai e folosită exclusiv pentru afacere.
Pe micro sau pe profit: unde contează deducerea mașinii pe firmă
Pe micro, impozitul se calculează din venituri, potrivit art. 53, iar cheltuielile nu intră în bază. O mașină de 150.000 de lei lasă impozitul micro neschimbat, la fel ca o mașină de 15.000 de lei. Câștigul fiscal la micro stă doar în TVA-ul dedus.
Pe profit, fiecare leu deductibil scade impozitul cu 16 bani. Diferența dintre 50% și 100% se vede lunar, pe combustibil și întreținere, în timp ce amortizarea are același plafon în ambele cazuri.
Deducere TVA mașină firmă: 50% sau integral
Art. 298 alin. (1) limitează la 50% TVA-ul la cumpărarea, leasingul sau închirierea mașinii și la cheltuielile ei, dacă mașina nu e folosită exclusiv pentru afacere. Regula e aceeași pe micro și pe profit, pentru că TVA-ul nu depinde de impozitul pe venit. Firma care deduce integral trebuie să dovedească folosința exclusivă, iar sarcina dovezii e a ei, potrivit Normelor (pct. 68 alin. (2)).
Exemplu ipotetic: aceeași mașină, patru firme
Ipoteze: SRL plătitor de TVA, autoturism de 150.000 de lei plus TVA de 31.500 de lei, cheltuieli de folosință (combustibil, service, asigurare) de 2.000 de lei pe lună fără TVA, amortizarea contabilă peste 1.500 de lei pe lună. Cifrele sunt construite pentru exemplu.
| Firma | TVA dedus la cumpărare | Cheltuială deductibilă pe lună | Impozit mai mic pe lună |
|---|---|---|---|
| Micro, folosință mixtă | 15.750 de lei | nu se aplică | 0 lei |
| Micro, folosință exclusivă | 31.500 de lei | nu se aplică | 0 lei |
| Profit, folosință mixtă | 15.750 de lei | 2.605 de lei | 417 de lei |
| Profit, folosință exclusivă | 31.500 de lei | 3.500 de lei | 560 de lei |
Pe micro, diferența dintre cele două variante e de 15.750 de lei TVA la cumpărare, plus jumătate din TVA-ul lunar pe cheltuieli, adică 210 de lei pe lună. Pe profit, folosința exclusivă aduce în plus TVA-ul integral și circa 143 de lei pe lună la impozit. La folosință mixtă, TVA-ul nededus intră și el în cheltuiala limitată la 50%, potrivit Normelor (pct. 16 alin. (3)).
Foaia de parcurs: când îți trebuie și ce conține
Foaia de parcurs îți trebuie doar dacă deduci integral. Normele cer cel puțin categoria vehiculului, scopul și locul deplasării, kilometrii parcurși și norma proprie de consum pe kilometru, pentru fiecare drum. La deducerea de 50% nu trebuie să dovedești folosința cu foaie de parcurs, potrivit pct. 68 alin. (4).
La un control, ANAF compară foile cu facturile de combustibil, cu kilometrii din revizii și cu deplasările care au acoperire în facturi, contracte sau corespondență. Kilometrii de weekend fără justificare schimbă mașina în folosință mixtă, iar TVA-ul și cheltuielile se recalculează la 50%.
Mașina pe firmă folosită în scop personal
O mașină dedusă 50% poate fi folosită și personal fără impozit pe avantaj în natură, potrivit art. 76 alin. (4) lit. ț) pentru firmele pe profit și lit. ț^1) pentru micro. Deducerea integrală fără foaie de parcurs vine la pachet cu riscul unei recalculări.
Unele activități deduc integral prin lege: curierat, pază, urgențe, agenți de vânzări și achiziții, transport de persoane cu plată (inclusiv taxi), închiriere, școli de șoferi și mașinile cumpărate ca marfă.
Mașina pe firmă sau persoană fizică: cumpărare, leasing sau mașina ta
La cumpărare, mașina e în patrimoniul firmei: TVA dedus după folosință, amortizare cu plafonul de 1.500 de lei pe lună. La leasing financiar regulile sunt aceleași, iar dobânda intră în cheltuielile limitate la 50% la folosință mixtă. La leasing operațional, rata e cheltuială, iar TVA-ul de pe rată se deduce 50% sau integral, după folosință.
Dacă mașina rămâne pe persoană fizică, pe numele tău, firma nu deduce TVA la cumpărare și nu o amortizează. Firma poate suporta combustibilul pentru deplasările de serviciu documentate, iar dacă îi închiriezi mașina, chiria e venit al tău, impozitat separat. Contractul prin care firma folosește mașina ta îl redactează un avocat.
Ce nu îți spune nimeni
Pe micro, foaia de parcurs pentru deducerea integrală îți aduce doar TVA, nu impozit mai mic. La o mașină de 150.000 de lei, diferența e de 15.750 de lei la cumpărare, plătită cu un registru de deplasări ținut corect fiecare lună. Pe profit, aceeași foaie aduce în plus circa 143 de lei pe lună în exemplul de mai sus. Calculul pentru firma ta se face cu regimul ei, cu prețul mașinii și cu kilometrii reali.
Ce ai de făcut acum
- Afli regimul firmei: micro sau profit, plătitor de TVA sau nu (calculatorul SRL vs PFA îți arată diferența dintre regimuri).
- Decizi, înainte de cumpărare sau leasing, dacă mașina va fi folosită și personal.
- Pentru deducerea integrală, ții foaia de parcurs din prima zi, nu de la primul control.
- Ceri contabilului calculul pe cifrele tale, pentru cumpărare, leasing și mașina ta.
Mai multe despre regimuri vezi în impozitul pe veniturile microîntreprinderilor și în SRL sau PFA în 2026. La eConta, un contabil dedicat îți spune ce se deduce la mașina pe firmă și la restul cheltuielilor, iar contabilitatea unui SRL pornește de la 49 €/lună.
Întrebări frecvente
Mașina pe firmă are cheltuieli deductibile și pe micro?
Da, contabil sunt cheltuieli, însă impozitul micro de 1% se calculează din venituri și nu se schimbă. Câștigul fiscal la micro e doar TVA-ul dedus, 50% sau integral.
Ce deducere are mașina pe firmă dacă firma nu e plătitoare de TVA?
Firma neplătitoare nu deduce TVA-ul, care intră în costul mașinii. Pe micro neplătitor, mașina nu schimbă nici TVA-ul, nici impozitul.
Pot trece pe firmă două mașini pentru același administrator?
Pe profit, cheltuielile de funcționare se deduc, cu limita de 50%, pentru un singur autoturism pe fiecare persoană cu funcție de conducere, potrivit art. 25 alin. (3) lit. m).
La PFA, deducerea mașinii e tot 50%?
Da. PFA-ul în sistem real are aceeași limită de 50% pentru mașina folosită și personal, potrivit art. 68 alin. (7) lit. k), și deduce integral doar cu foaie de parcurs.
Surse
- Ministerul Finanțelor / ANAF, Codul fiscal (Legea 227/2015), art. 25 alin. (3) lit. l) și m): limita de 50% și un autoturism pe persoană cu funcție de conducere; forma consolidată, actualizată cu Legea 170/2026, citită pe 31.10.2026. https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
- Același act, art. 28 alin. (14): amortizarea autoturismelor, cel mult 1.500 de lei pe lună.
- Același act, art. 17 (impozit pe profit 16%), art. 51 alin. (1) și art. 53 alin. (1) (micro 1% din venituri), art. 291 (TVA 21%).
- Același act, art. 298 alin. (1)–(3): TVA dedus 50% la vehiculele nefolosite exclusiv pentru afacere și excepțiile.
- Același act, art. 76 alin. (4) lit. ț) și ț^1): folosința personală a vehiculelor deduse 50% nu e avantaj în natură.
- Același act, art. 68 alin. (7) lit. k): limita de 50% la PFA în sistem real.
- HG 1/2016, Normele metodologice ale Codului fiscal, pct. 16 la art. 25 și pct. 68 la art. 298: cheltuielile incluse, foaia de parcurs și conținutul ei; aceeași sursă, citită pe 31.10.2026.
- Întrebări reale de pe forumuri (parafrazate):
- Cât economisesc dacă iau laptopul sau mașina pe firmă? (calcul pe SRL și PFA) · r/RoFiscalitate2, decembrie 2025
- Mașină adusă din Germania cu TVA plătit de două ori: cum îl recuperez? · r/RoFiscalitate2, septembrie 2026
Ai o întrebare? Scrie-ne
Articole legate
-
 Bani și dividende
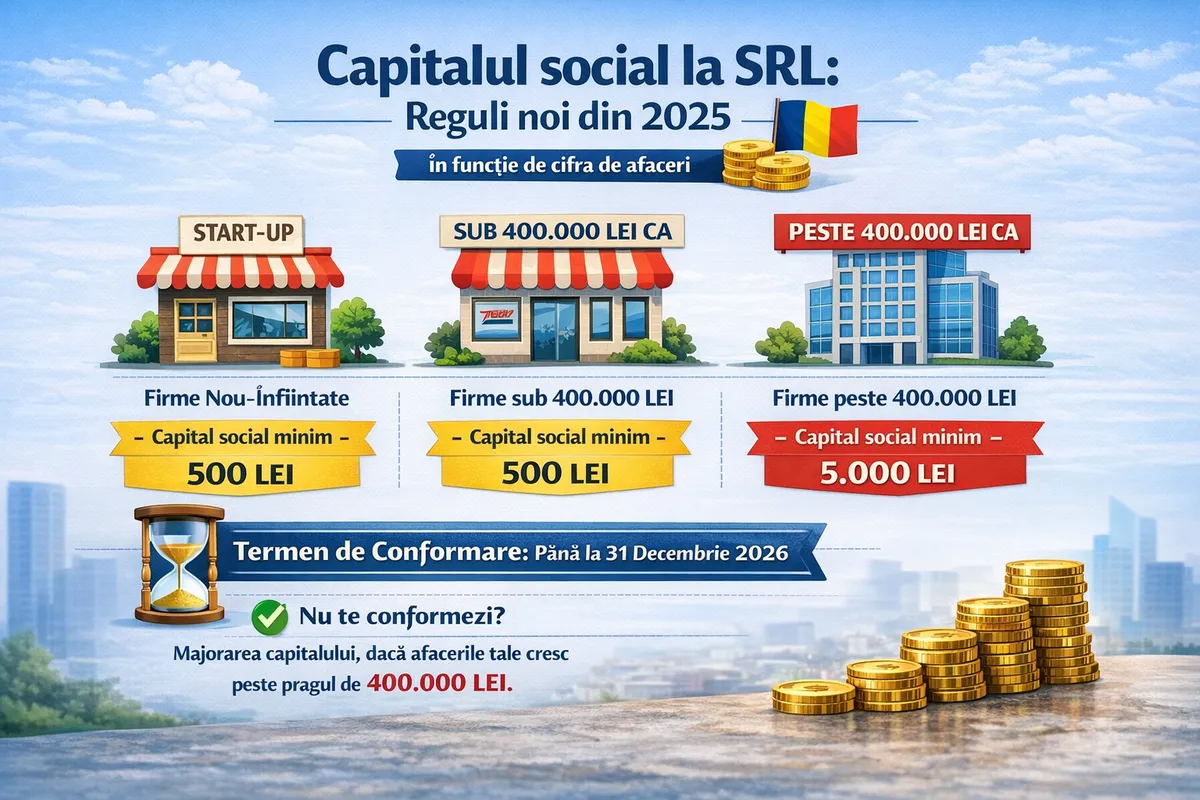
Legea 239/2025: Capital social, dividende și împrumuturi către asociați
Sinteză practică din Legea 239/2025: capital social minim în funcție de cifra de afaceri și…
Actualizat: 11 martie 2026 · 4 min de citit -
 Taxe și ANAF
Taxe SRL 2026: ce taxe plătește un SRL, pe lună și pe an
Ce plătește un SRL la stat în 2026, pe micro și pe profit, cu un exemplu calculat și calendarul plăților lună cu lună.
Actualizat: 4 noiembrie 2026 · 16 min de citit -
 Taxe și ANAF
Taxe SRL 2027: ce plătește firma la stat anul viitor
Ce plătește un SRL la stat în 2027, pe micro și pe profit, cu treptele noi de CASS pe dividende și un exemplu calculat.
Actualizat: 4 noiembrie 2026 · 15 min de citit