








Cheltuieli deductibile PFA 2026: ce scazi din venit și cât îți reduce taxele
Ce cheltuieli scazi pe un PFA pe sistem real în 2026 și cât îți scad ele efectiv impozitul, CASS-ul și CAS-ul.

Ce trebuie să reții
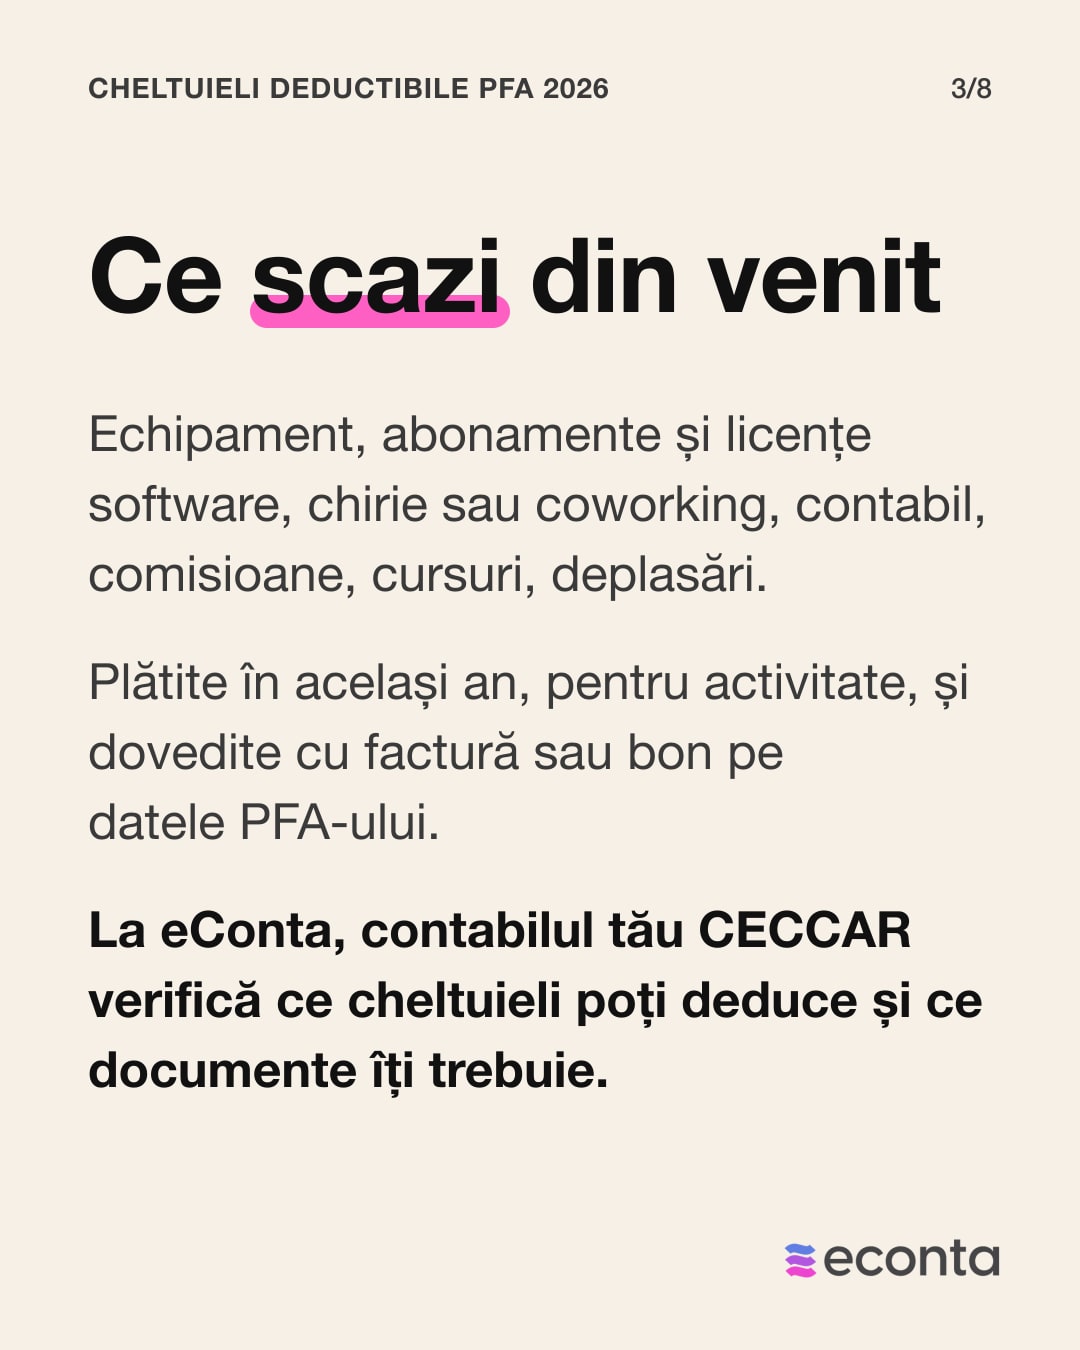
- Pe sistem real, în 2026, scazi din încasări cheltuielile făcute pentru activitate, plătite în același an și dovedite cu factură sau bon pe datele PFA-ului. Pe normă de venit nu scazi nimic.
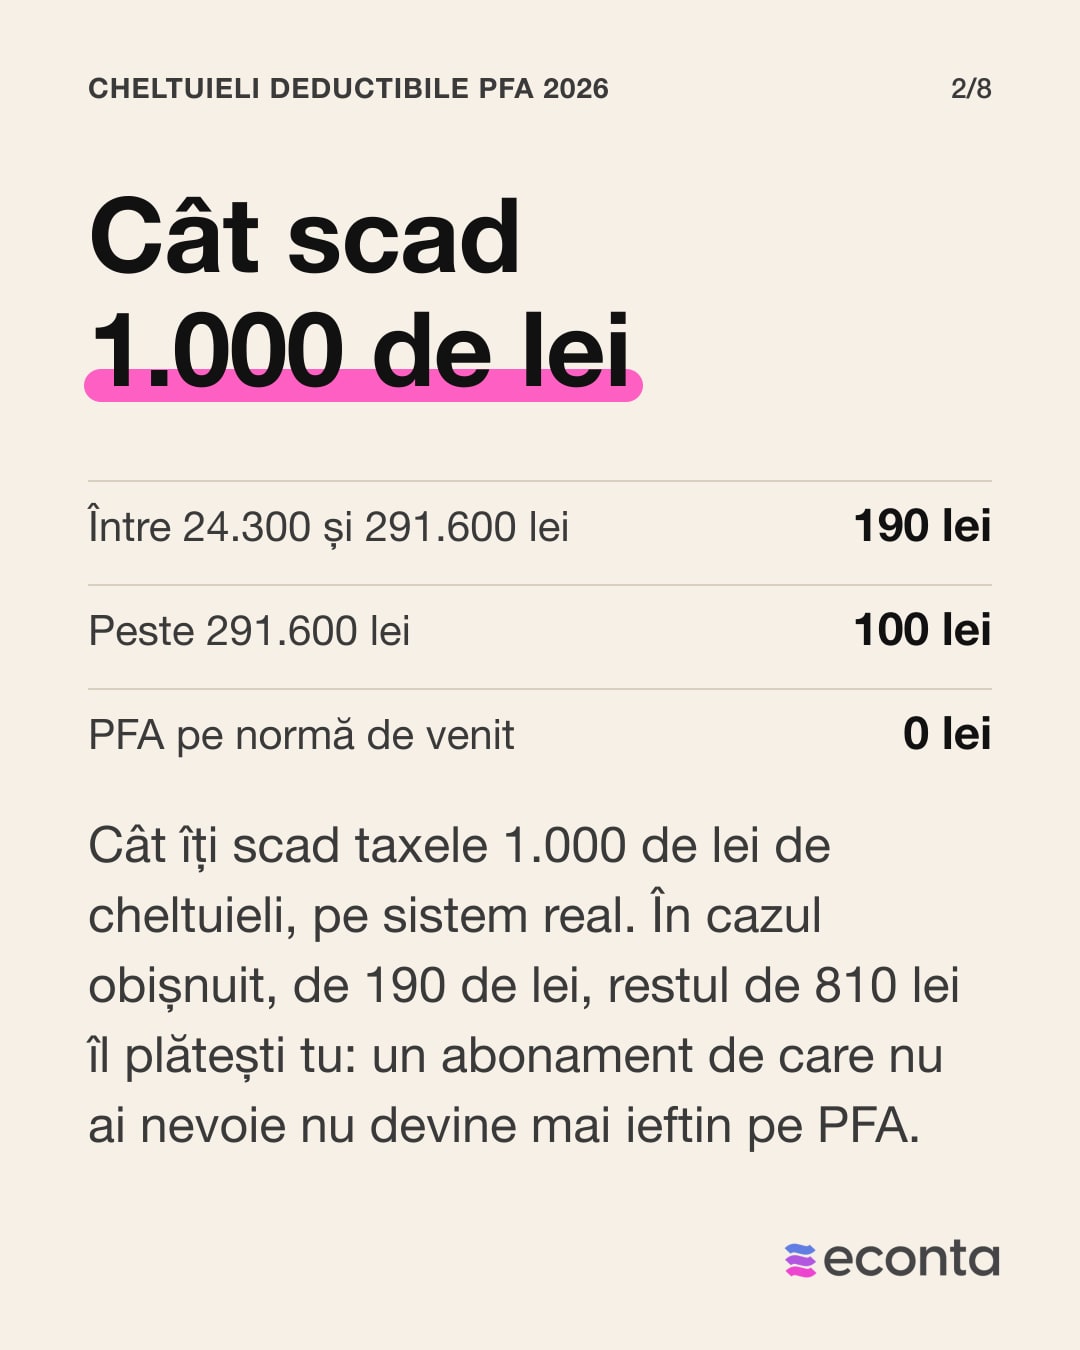
- 1.000 de lei de cheltuială îți scad taxele cu circa 190 de lei: 100 de lei CASS și 90 de lei impozit, cât timp venitul net rămâne între 24.300 și 291.600 de lei. Sub 24.300 de lei scade doar impozitul, cu 90 de lei, iar peste 291.600 de lei tot doar impozitul, cu 100 de lei.
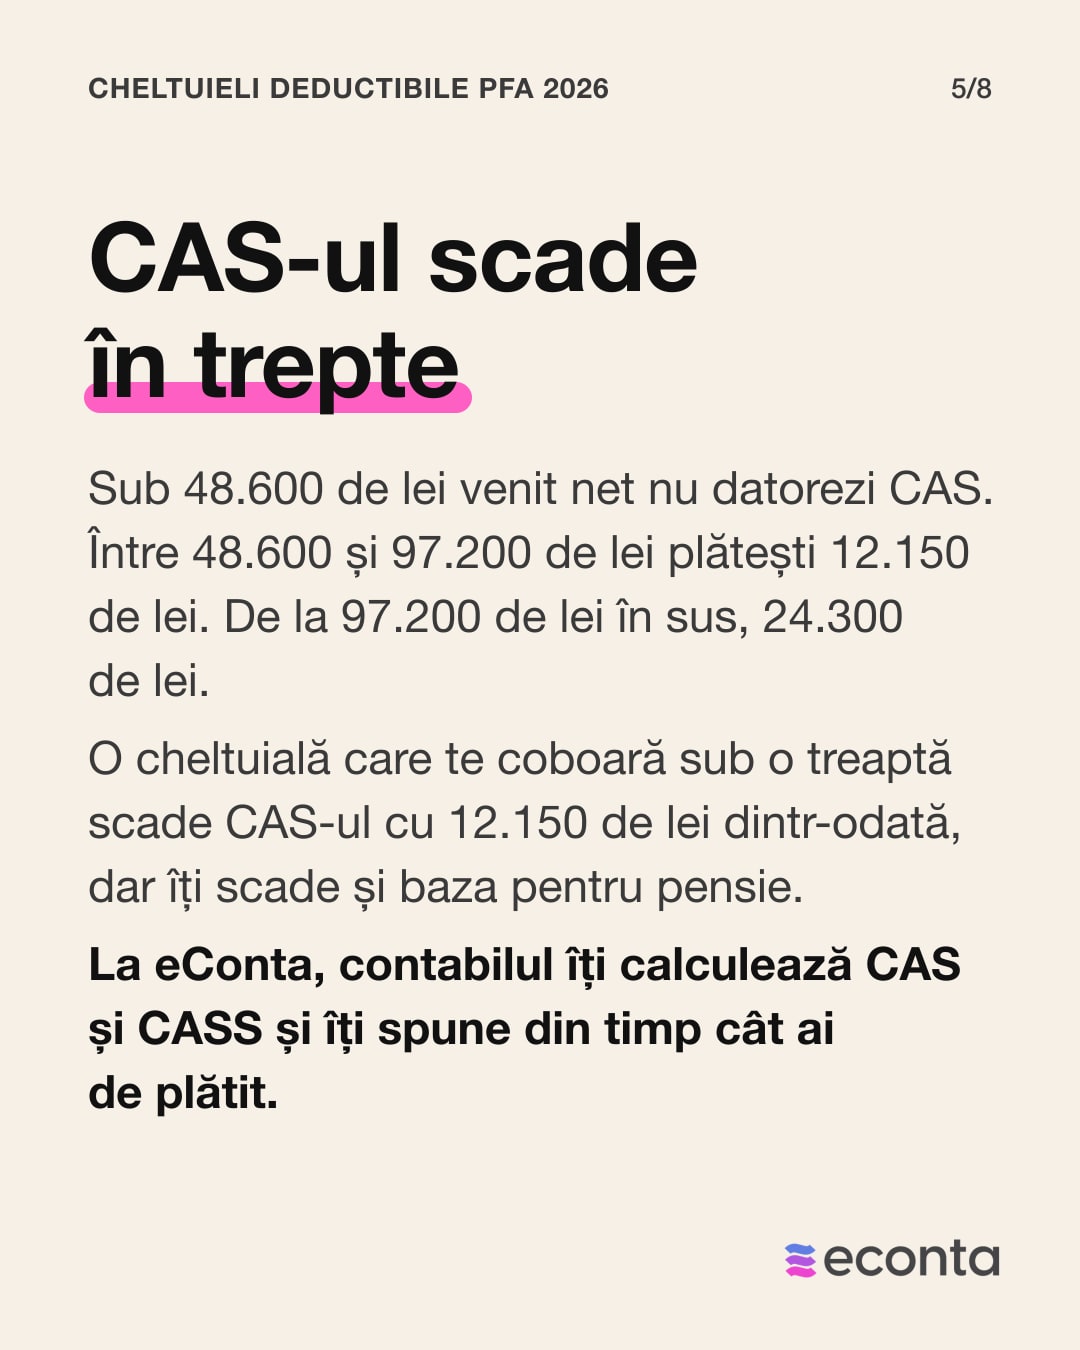
- CAS-ul (pensia) nu scade leu cu leu: rămâne 12.150 sau 24.300 de lei pe an și coboară doar când venitul net trece sub 97.200 sau sub 48.600 de lei.
- Limite: mașina folosită și personal se scade 50%, o singură mașină, protocolul până la 2%, pensia facultativă și asigurarea de sănătate până la 400 € pe an fiecare, iar bunurile de la 5.000 de lei se amortizează. Sponsorizarea și donațiile nu se scad.
- La eConta: contabilul tău CECCAR verifică ce cheltuieli poți deduce și ce documente îți trebuie, iar Declarația Unică e inclusă în contabilitatea PFA, de la 39 €/lună.
În 2026, o cheltuială deductibilă de 1.000 de lei îți scade taxele pe un PFA pe sistem real cu circa 190 de lei, nu cu 1.000, iar CAS-ul se mișcă doar în trepte. Cheltuielile deductibile PFA sunt cele făcute pentru activitate, pe care le scazi din încasări înainte să se calculeze impozitul și CASS-ul. Cât plătești tu, cu cheltuielile tale, vezi în calculatorul de taxe PFA.
Cifrele sunt valabile pentru veniturile din 2026, cu plafoanele calculate la salariul minim de 4.050 de lei, declarate în Declarația Unică până la 25 mai 2027 (actualizat la 15.11.2026). Mai jos ai ce scade o cheltuială în funcție de venitul tău, lista pe categorii, limitele și un exemplu calculat.
| Venitul tău net pe an (2026) | Ce scade la 1.000 de lei de cheltuială | Cât economisești |
|---|---|---|
| Sub 24.300 de lei (6 salarii minime) | Doar impozitul, cu 90 de lei. CASS-ul rămâne minimul de 2.430 de lei. | 90 de lei |
| Între 24.300 de lei și 291.600 de lei, fără să cobori sub un prag CAS | CASS-ul cu 100 de lei și impozitul cu 90 de lei | 190 de lei |
| Peste 291.600 de lei (72 de salarii minime) | Doar impozitul, cu 100 de lei. CASS-ul e plafonat la 29.160 de lei. | 100 de lei |
| Cheltuiala te coboară sub 97.200 de lei | CAS-ul scade de la 24.300 de lei la 12.150 de lei | 11.125 de lei (de la 98.000 la 97.000 de lei net) |
| PFA pe normă de venit | Nimic: taxele se calculează pe normă | 0 lei |
Ce cheltuieli pot deduce pe PFA în sistem real
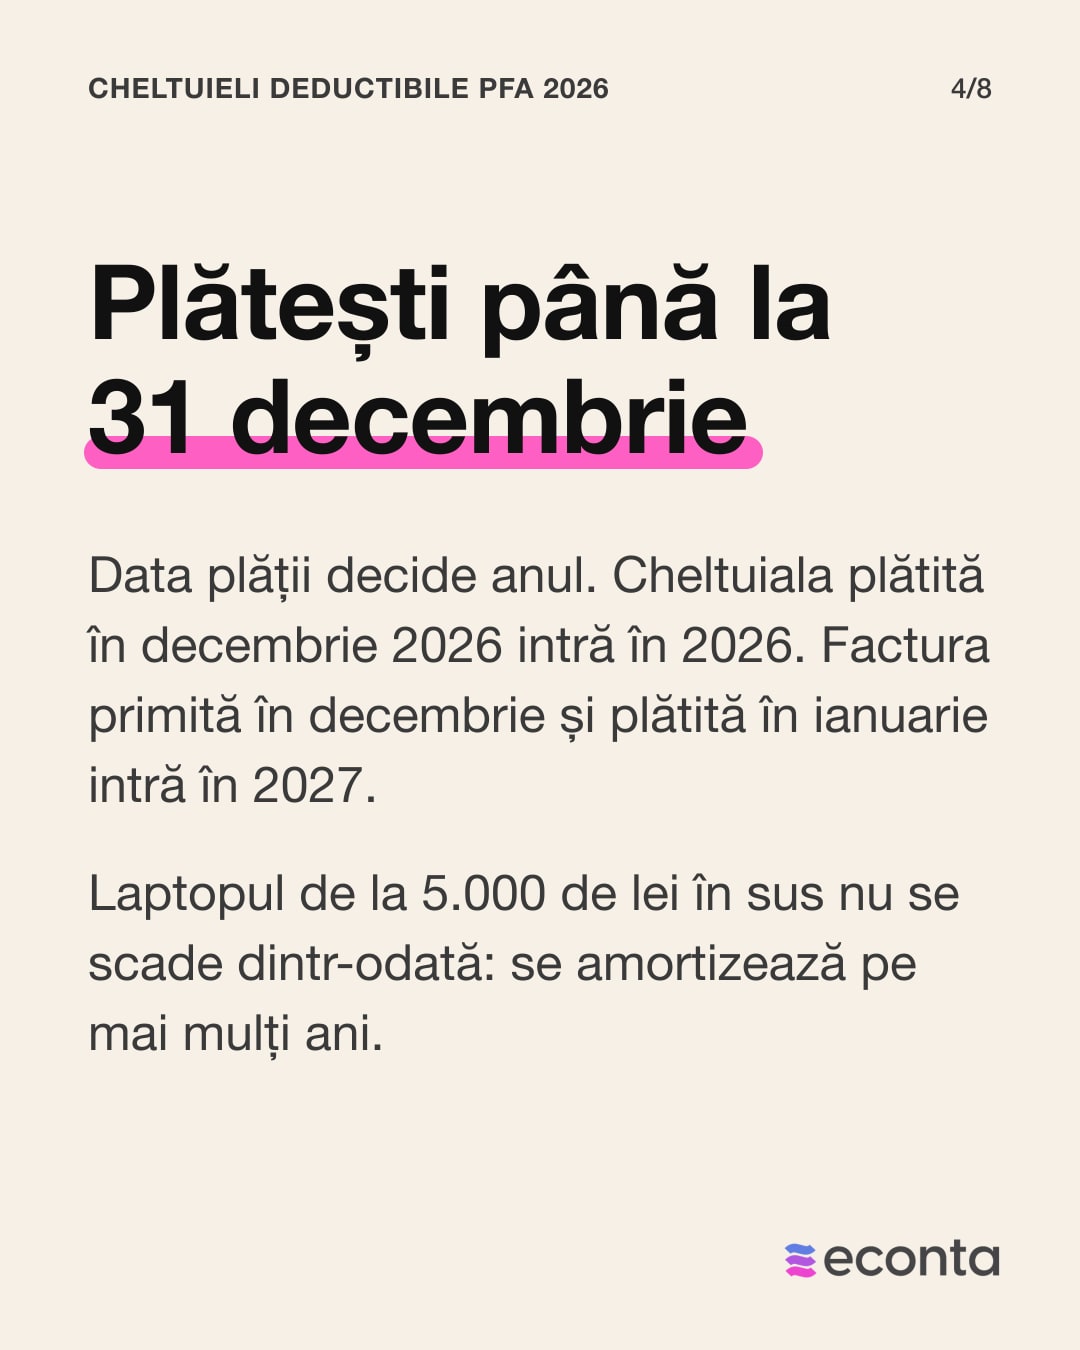
Pe un PFA pe sistem real scazi orice cheltuială făcută pentru activitate, plătită în anul respectiv și dovedită cu un document pe datele PFA-ului, potrivit art. 68 alin. (4) din Codul fiscal. Cheltuiala plătită în decembrie 2026 intră în 2026, iar factura primită în decembrie și plătită în ianuarie intră în 2027.
| Categoria | Exemple | Ce document îți trebuie |
|---|---|---|
| Echipament sub 5.000 de lei | monitor, telefon, periferice, licențe și abonamente software | factură pe datele PFA-ului |
| Echipament de la 5.000 de lei | laptopul de 7.000 de lei | factură, apoi amortizare pe mai mulți ani |
| Spațiu | chirie de birou, coworking, partea din locuință folosită pentru activitate | contract și factură sau chitanță |
| Utilități, telefon, internet | doar partea folosită pentru activitate | factură |
| Servicii | contabil, comisioane bancare și de platformă, hosting, reclame | factură sau extras bancar |
| Formare | cursuri, conferințe, cărți de specialitate | factură |
| Deplasări | transport și cazare pentru activitate | factură și documentul deplasării |
| Asigurări | asigurarea de risc profesional, asigurarea bunurilor afacerii | poliță și dovada plății |
Cât îți scad cheltuielile deductibile PFA din taxe
O cheltuială de 1.000 de lei scade venitul net cu 1.000 de lei, iar taxele scad cu 10% CASS și 10% impozit din ce rămâne după CASS, adică 190 de lei. Sub 24.300 de lei plătești oricum CASS-ul minim, așa că cheltuiala nu îl scade. Impozitul scade cu 90 de lei, nu cu 100 de lei, pentru că la calculul impozitului se scade din venit doar CASS-ul pe venitul tău real (10% din el), nu tot minimul plătit. Peste 291.600 de lei CASS-ul e plafonat, iar impozitul scade cu 100 de lei. Restul de 810 lei îl plătești tu, așa că un abonament de care nu ai nevoie nu devine mai ieftin pentru că îl treci pe PFA.
CAS-ul, contribuția la pensie, funcționează altfel: nu e un procent din venit, ci o sumă fixă pe trei trepte. Sub 48.600 de lei (12 salarii minime) venit net nu datorezi CAS, între 48.600 de lei și 97.200 de lei plătești 12.150 de lei, iar de la 97.200 de lei (24 de salarii minime) în sus plătești 24.300 de lei, potrivit art. 148 din Codul fiscal. O cheltuială care te coboară sub o treaptă scade CAS-ul cu 12.150 de lei dintr-odată, însă îți scade și baza pentru pensie.
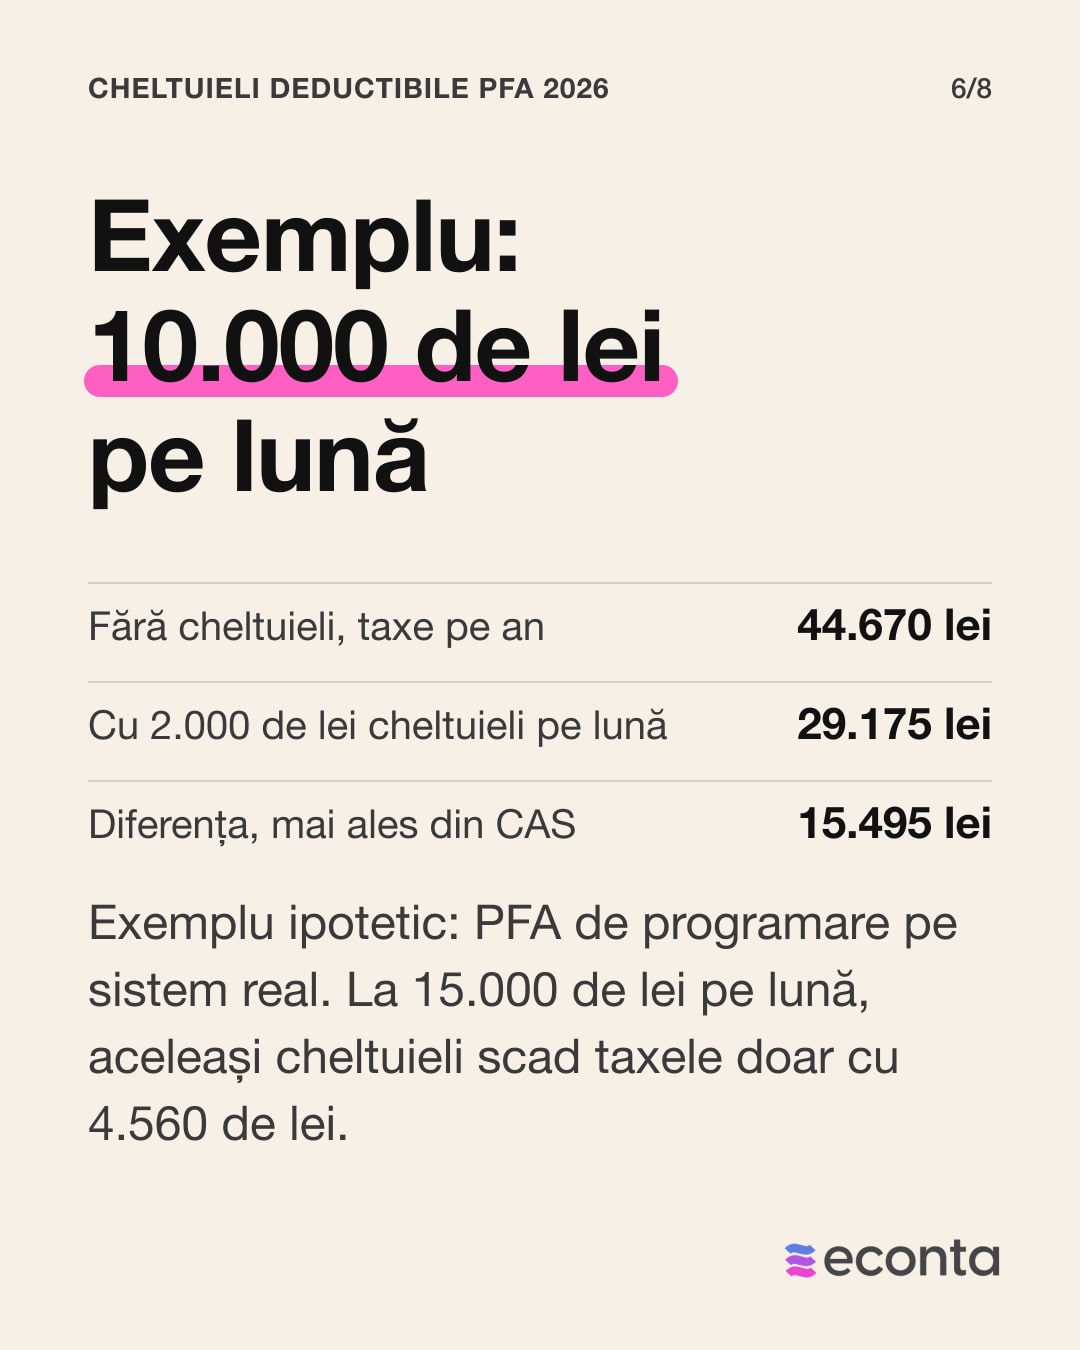
Exemplu ipotetic: PFA IT cu 10.000 de lei pe lună și 2.000 de lei cheltuieli
Ipoteze: un PFA de programare pe sistem real, cu încasări de 10.000 de lei pe lună (120.000 de lei pe an), fără alte venituri, care nu e angajat și nu e pensionar. Calculul folosește aceleași reguli ca calculatorul de taxe PFA.
Fără cheltuieli, venitul net e 120.000 de lei, iar taxele ajung la 44.670 de lei pe an: CAS 24.300 de lei, CASS 12.000 de lei și impozit 8.370 de lei. Cu 2.000 de lei cheltuieli pe lună, venitul net coboară la 96.000 de lei, sub pragul de 97.200 de lei, iar taxele scad la 29.175 de lei: CAS 12.150 de lei, CASS 9.600 de lei și impozit 7.425 de lei. Diferența, 15.495 de lei pe an, vine în cea mai mare parte din treapta de CAS.
Același calcul la 15.000 de lei pe lună dă doar 4.560 de lei economie la aceleași 24.000 de lei de cheltuieli, pentru că venitul net rămâne peste 97.200 de lei și CAS-ul nu se mișcă. Răspunsul la întrebarea de pe forum („cu 2.000 de lei cheltuieli pe lună, s-ar reduce CASS-ul?”) e da, cu 10% din cheltuieli, cât timp venitul net rămâne peste 24.300 de lei.
Cheltuieli deductibile PFA limitate: mașina, protocolul, pensia
Mașina folosită și în scop personal se scade 50%, iar pe un PFA se ia în calcul o singură mașină de persoană, potrivit art. 68 alin. (5) lit. j) și alin. (7) lit. k). Amortizarea unui autoturism se scade cel mult 1.500 de lei pe lună. Excepție fac mașinile pentru transport de persoane cu plată, cum sunt cele de pe Uber și Bolt, care nu au plafonul de 1.500 de lei (art. 28 alin. (14) lit. c), aplicat la PFA prin art. 68 alin. (4) lit. d)), pe larg în mașina pentru Uber sau Bolt pe PFA. Protocolul (mese cu clienții, cadouri) intră până la 2% din baza de calcul. Pensia facultativă și asigurarea voluntară de sănătate intră până la echivalentul a 400 € pe an fiecare, iar abonamentul la sală până la 100 € pe an.
Bunurile de la 5.000 de lei în sus, cu durată de folosire de peste un an, sunt mijloace fixe și se scad prin amortizare, nu dintr-odată. Telefonul, internetul și utilitățile de acasă folosite și personal se scad doar pentru partea legată de activitate.
Cheltuieli deductibile PFA pentru Bolt, Uber și medici
Șoferul pe Bolt sau Uber cu PFA pe sistem real scade integral cheltuielile mașinii folosite pentru transport de persoane cu plată (combustibil, service, asigurare), plus comisionul platformei, pe baza facturii de comision. Ce declarații depui și ce raportează platformele la ANAF vezi în declarațiile ANAF pentru Bolt și Uber și pe pagina de contabilitate ridesharing.
Medicul cu cabinet individual sau PFA scade asigurarea de malpraxis, consumabilele, aparatura (prin amortizare) și cotizația la Colegiul Medicilor, aceasta din urmă până la 5% din venitul brut.
Ce nu se deduce, chiar dacă ai factură
Din cheltuielile deductibile PFA ies cele pentru uz personal sau al familiei, donațiile, sponsorizările, amenzile și majorările, ratele creditelor și impozitul pe venit, potrivit art. 68 alin. (7) din Codul fiscal. O factură pe CNP-ul tău nu face cheltuiala deductibilă, dacă bunul nu e folosit în activitate.
Ce pierzi la închidere și la pensie
Când închizi PFA-ul și păstrezi bunurile cumpărate pe el, valoarea lor de piață se adaugă la venitul tău și plătești taxe pe ea. Laptopul scăzut azi poate deveni venit impozabil peste trei ani, la închidere sau la trecerea pe SRL, așa că la închidere îl întrebi pe contabil ce ai de declarat.
Scăderea sub o treaptă de CAS arată bine în Declarația Unică, însă îți scade și stagiul de pensie. Poți declara o bază de CAS mai mare decât minimul, dacă vrei pensia mai mare.
Ce ai de făcut acum
- Până la 31 decembrie 2026, plătești din contul PFA-ului cheltuielile pe care le vrei în anul 2026: data plății decide anul.
- Ceri factură pe datele PFA-ului la fiecare cumpărare pentru activitate, ca să intre la cheltuieli deductibile PFA.
- Treci lunar încasările și plățile în registrul-jurnal și ții registrul de evidență fiscală.
- Înainte de o cumpărare mare, verifici în calculatorul de taxe PFA dacă te apropii de un prag de CAS. Pentru cât plătești în total, vezi și taxele unui PFA în 2026, pe exemple calculate.
- Până pe 25 mai 2027, depui Declarația Unică pentru veniturile din 2026.
Dacă vrei pe cineva care să-ți spună lunar ce se deduce și cât pui deoparte, contabilitatea PFA la eConta pornește de la 39 €/lună, cu Declarația Unică inclusă.
Întrebări frecvente
Se reduce CASS-ul din Declarația Unică dacă am cheltuieli deductibile pe PFA?
Da. CASS-ul e 10% din venitul net, iar fiecare 1.000 de lei de cheltuială îl scade cu 100 de lei, cât timp venitul net rămâne între 24.300 de lei și 291.600 de lei. Sub 24.300 de lei plătești minimul de 2.430 de lei, indiferent de cheltuieli.
Pot trece laptopul pe PFA sau e mijloc fix?
Da, dacă îl folosești pentru activitate și ai factura pe datele PFA-ului. Sub 5.000 de lei îl scazi integral în anul plății, iar de la 5.000 de lei în sus îl amortizezi pe mai mulți ani.
Pot deduce chiria sau utilitățile apartamentului în care lucrez?
Da, doar pentru partea din locuință folosită pentru activitate, cu un act care arată spațiul pus la dispoziția PFA-ului. Contabilul îți spune ce act îți trebuie și ce proporție se acceptă.
Ce cheltuieli deductibile are un PFA pe normă de venit?
Niciuna. Pe normă de venit taxele se calculează pe suma fixă a normei, iar cheltuielile nu schimbă nimic. Dacă ai cheltuieli mari, compari norma cu sistemul real în calculatorul de taxe PFA.
Surse
- Parlamentul României, Legea 227/2015 privind Codul fiscal, art. 68 alin. (4), (5), (6), (7), (7^1), (8) (venitul net din activități independente, cheltuieli deductibile, limitate și nedeductibile), forma consolidată publicată de ANAF, citită la 31.10.2026. https://static.anaf.ro/static/10/Anaf/legislatie/Cod_fiscal_norme_2023.htm
- Același act, art. 28 alin. (2) lit. b) și alin. (14) (pragul de mijloc fix, amortizarea autoturismelor), citit la 31.10.2026.
- Același act, art. 148 (baza CAS, 12 și 24 de salarii minime) și art. 170 (baza CASS, cel mult 72 de salarii minime), citit la 31.10.2026.
- Același act, art. 135^1 alin. (3) (salariul minim pentru plafoane: cel de la 1 ianuarie). https://legislatie.just.ro/Public/DetaliiDocument/171282
- eConta, calculatorul de taxe PFA (aceleași reguli ca exemplele), 31.10.2026. https://www.econta.ro/calculator-taxe-pfa/
- Întrebări reale de pe forumuri (parafrazate):
- PFA cu 10.000 de lei pe lună: dacă am 2.000 de lei cheltuieli lunar, scade CASS-ul? · r/RoFiscalitate2, februarie 2026
- Cât economisesc dacă iau laptopul pe firmă, pe SRL și pe PFA? · r/RoFiscalitate2, decembrie 2025
- Abonamentele de la furnizori din UE (GitHub și altele) sunt deductibile? · r/RoFiscalitate2, ianuarie 2026
Ai o întrebare despre PFA?
Cum te ajută eConta cu PFA-ul
Articole legate
-
 Taxe și ANAF
Calendar fiscal 2027 pentru SRL și PFA: termenele lună cu lună
Termenele fiscale din 2027 pentru SRL și PFA, lună cu lună: declarațiile lunare și trimestriale, Declarația Unică, bilanțul, opțiunea micro, CAEN și capitalul social.
Actualizat: 15 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Înregistrare SPV: cum îți faci cont la ANAF ca SRL sau PFA
SRL-ul intră în SPV doar cu certificat digital calificat, PFA-ul și pe CNP, cu parolă. Ce îi trebuie contabilului și de ce să-ți păstrezi și tu acces.
Actualizat: 15 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Uber, Bolt, Glovo: ANAF știe deja cât ai încasat. Cât pui deoparte pentru taxe
Platformele trimit la ANAF veniturile tale din 2026 până la 31 ianuarie 2027. Întrebarea nu mai e dacă declari, ci cât îți rămâne și cât pui deoparte lunar.
Actualizat: 15 noiembrie 2026 · 18 min de citit