








Uber, Bolt, Glovo: ANAF știe deja cât ai încasat. Cât pui deoparte pentru taxe
Platformele trimit la ANAF veniturile tale din 2026 până la 31 ianuarie 2027. Întrebarea nu mai e dacă declari, ci cât îți rămâne și cât pui deoparte lunar.

Ce trebuie să reții
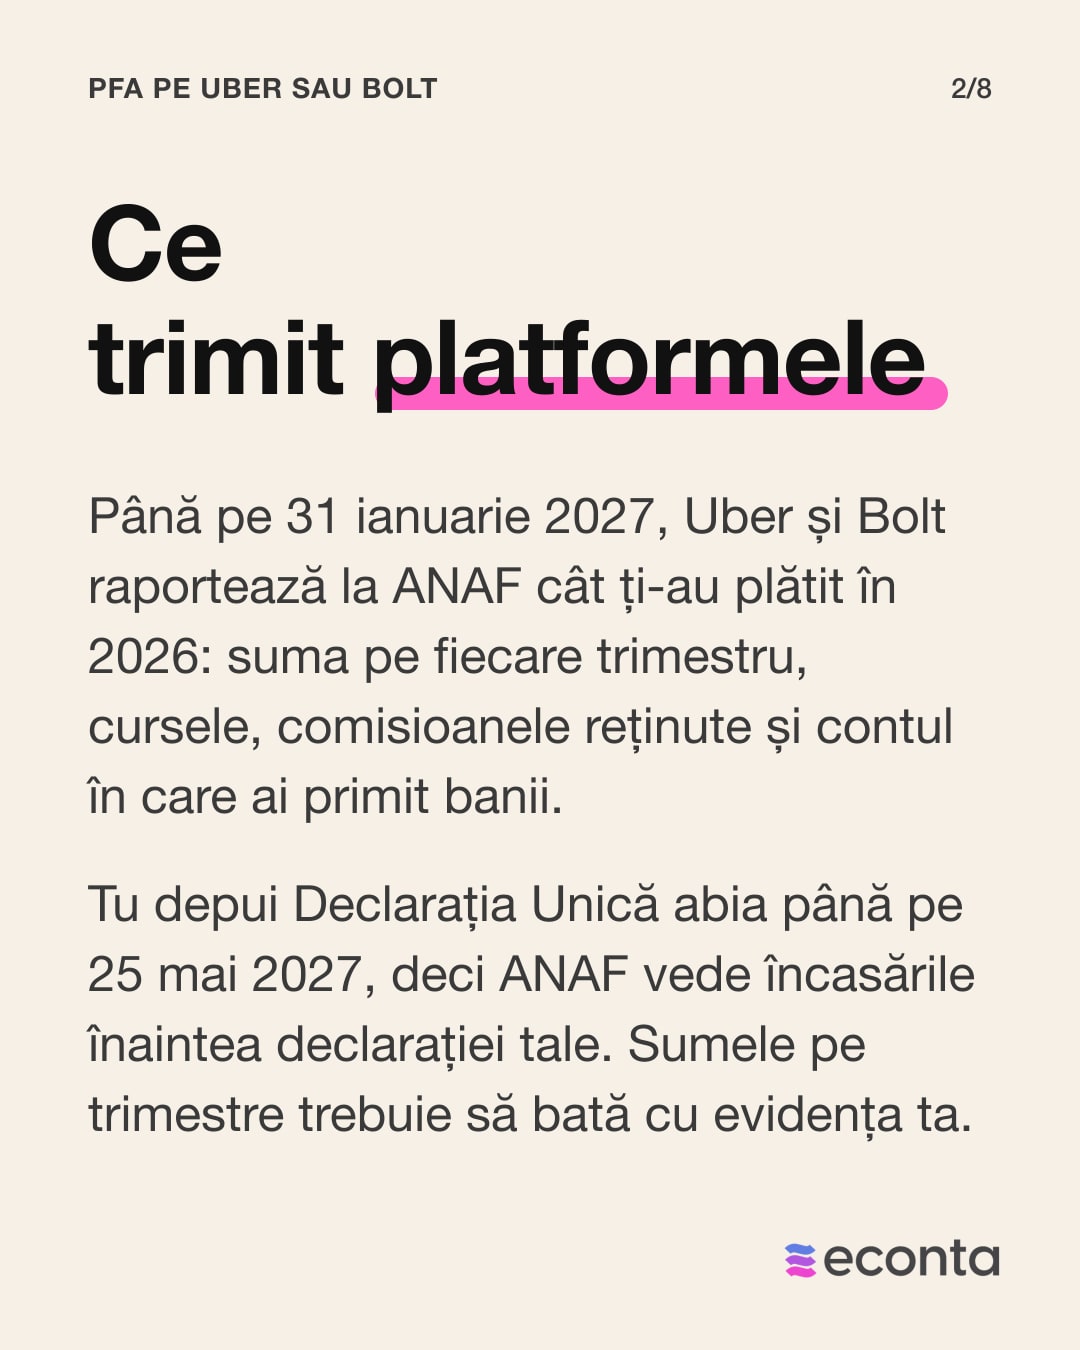
- Până la 31 ianuarie 2027, Uber, Bolt, Glovo, Tazz și celelalte platforme raportează la ANAF (formularul F7000, DAC7) cât ți-au plătit în 2026, pe trimestre, cu comisioanele reținute și contul în care ai primit banii. Tu depui Declarația Unică până la 25 mai 2027, cu aproape patru luni mai târziu, așa că ANAF are cifra înaintea ta și subiectul „declar sau nu” s-a închis.
- Ce nu știe ANAF din raport sunt cheltuielile tale (combustibil, service, asigurări, rate), iar ele decid cât plătești pe sistem real și rămân partea ta de lucru.
- 2027 se calculează la salariul minim de la 1 ianuarie 2027. Dacă rămâne 4.325 de lei, cel în vigoare din 1 iulie 2026, CAS devine obligatoriu de la 51.900 de lei venit net, iar CASS e între 2.595 și 31.140 de lei pe an. La 15 noiembrie 2026 nu există o hotărâre de guvern pentru salariul minim din 2027.
- Pune deoparte lunar, din venitul net după comision și combustibil, și compară trimestrial cu extrasul platformei. În mai plătești dintr-o dată impozitul, CAS și CASS pe tot anul.
- La eConta: dacă ai PFA cu o mașină pe Uber și Bolt, contabilitatea și declarațiile tale sunt la contabilitate Uber și Bolt.
Uber, Bolt, Glovo și Tazz trimit la ANAF, până la 31 ianuarie 2027, un raport cu cât ți-au plătit în 2026, dacă ai condus sau ai livrat prin ele: suma pe fiecare trimestru, numărul de curse sau livrări, comisioanele și taxele pe care ți le-au reținut, contul în care ai primit banii și datele tale de identificare (CNP sau CUI). Raportarea se numește DAC7, se face prin formularul F7000 și e obligatorie din 2023, iar platforma trebuie să îți trimită și ție aceleași informații, până la același termen, potrivit ghidului ANAF.
Tu depui Declarația Unică pentru veniturile din 2026 până la 25 mai 2027, cu aproape patru luni după raportul platformei. ANAF are încasările tale înainte să le declari, așa că întrebarea nu mai e dacă declari, ci cât îți rămâne după comision, combustibil și contribuții și cât pui deoparte în fiecare lună, ca în mai să ai suma în cont. Cifrele pentru cazul tău le scoți din calculatorul SRL vs PFA.
Mai jos vezi ce ajunge la ANAF și ce nu, cât pui deoparte lunar și dacă în 2027 stai pe PFA pe normă, pe sistem real sau pe SRL.
Ce ajunge la ANAF de la platformă, și ce nu
DAC7 e o regulă europeană (Directiva 2021/514), transpusă prin OG 16/2023, prin care platformele raportează anual veniturile celor care vând sau prestează servicii prin ele. Nu aduce impozite noi, iar ANAF compară ce a plătit platforma cu ce ai declarat tu. Pentru ridesharing există, din 2025, și formularul 397, depus lunar de platforme, cu cursele, kilometrii, numerarul și datele fiecărui șofer, potrivit Ordinului ANAF 382/2025. Curierii Glovo și Tazz nu intră în D397, dar intră în DAC7, pentru că livrarea de mâncare e un serviciu personal prestat prin platformă. Pentru șoferi și curieri nu există prag: platforma te raportează de la prima cursă. Pragul de 30 de tranzacții și 2.000 € pe an se aplică doar celor care vând bunuri.
ANAF nu află din niciun raport cheltuielile tale (combustibil, service, asigurări, rate, telefon), iar ele decid cât plătești pe sistem real și le ții doar tu, cu documente pe PFA sau SRL.
| Ce raportează platforma | Ce declari tu | Termen |
|---|---|---|
| Suma plătită sau creditată pe fiecare trimestru și numărul de curse sau livrări (F7000, DAC7) | Pe sistem real (pe cheltuieli reale), tot venitul brut din activitate în Declarația Unică; pe normă de venit, suma fixă stabilită pentru activitatea ta, oricât ai încasat | Platforma: 31 ianuarie 2027. Tu: 25 mai 2027 |
| Comisioanele și taxele reținute de platformă | Pe sistem real, cheltuială deductibilă, pe baza facturii de comision | Lunar, în evidența ta; anual, în Declarația Unică |
| Contul (IBAN) în care ai primit banii | Nimic în plus; ANAF poate compara încasările din cont cu ce ai declarat | Permanent |
| Datele tale: nume, CNP sau CUI, adresă, cod de TVA | Verifici ca în aplicație să fie datele PFA-ului sau ale SRL-ului, nu cele personale | Când ți le cere platforma, de obicei ai 60 de zile |
| Doar ridesharing (D397, declarația lunară a platformelor de transport): curse, kilometri, încasări în numerar, șoferi | Dai bon fiscal pentru încasările în numerar; pe SRL, ții contractele și orele lucrate de șoferi | Platforma: ultima zi a lunii următoare |
| Nimeni: combustibil, service, asigurări, rate, telefon | Tu, cu documente pe PFA sau SRL, în registrul de evidență | Lunar |
Cât pui deoparte lunar, de ce ianuarie e târziu și metoda în patru pași
Ca PFA, plătești impozitul, CAS și CASS o dată pe an, prin Declarația Unică, iar în mai 2027 regularizezi 2026 și estimezi 2027. Fără nimic pus deoparte, plătești dintr-o dată contribuțiile pe douăsprezece luni, în timp ce raportul DAC7 din ianuarie doar confirmă o cifră pe care o vedeai săptămânal în aplicație.
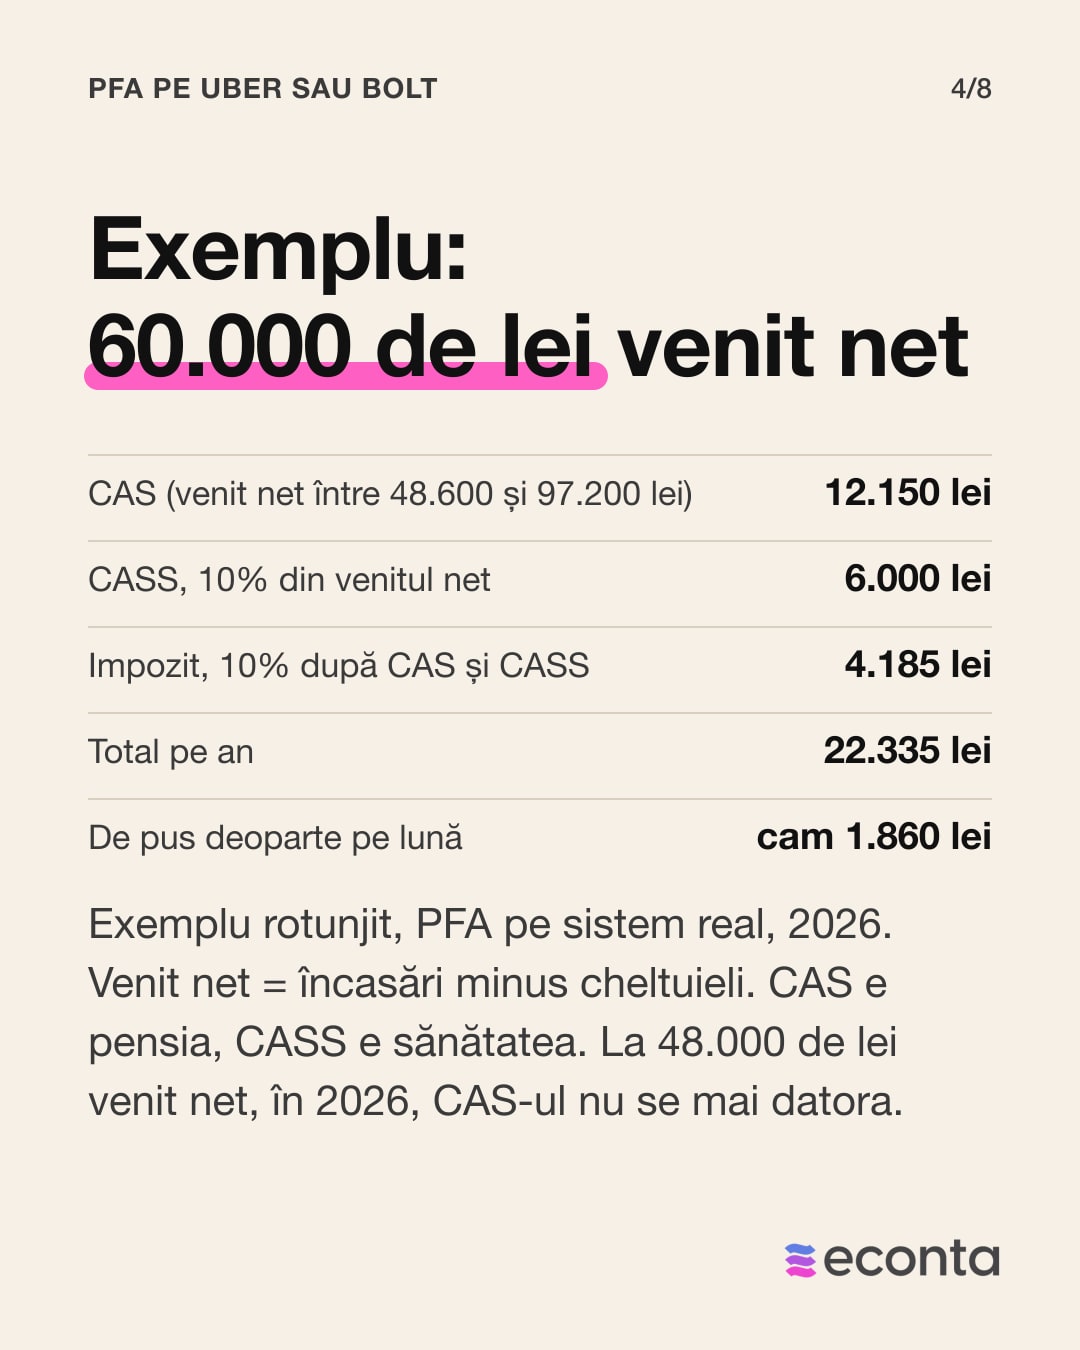
Exemplul de mai jos e rotunjit, pe sistem real, pentru 2026, cu plafoanele la 4.050 de lei, salariul minim de la 1 ianuarie 2026. Un șofer cu venit net de 60.000 de lei pe an (încasări minus comision, combustibil și restul cheltuielilor deductibile) plătește CAS 12.150 de lei, pentru că venitul net e între 48.600 și 97.200 de lei, CASS 6.000 de lei (10% din net) și impozit 10% din ce rămâne după CAS și CASS, 4.185 de lei. În total, 22.335 de lei pe an, cam 1.860 de lei pe lună. La 48.000 de lei venit net, cu 600 de lei sub prag, CAS-ul nu se mai datora. Pui deoparte după intervalul de venit net în care ajungi, nu după un procent fix: întâi estimezi venitul net pe an, apoi vezi ce contribuții datorezi.
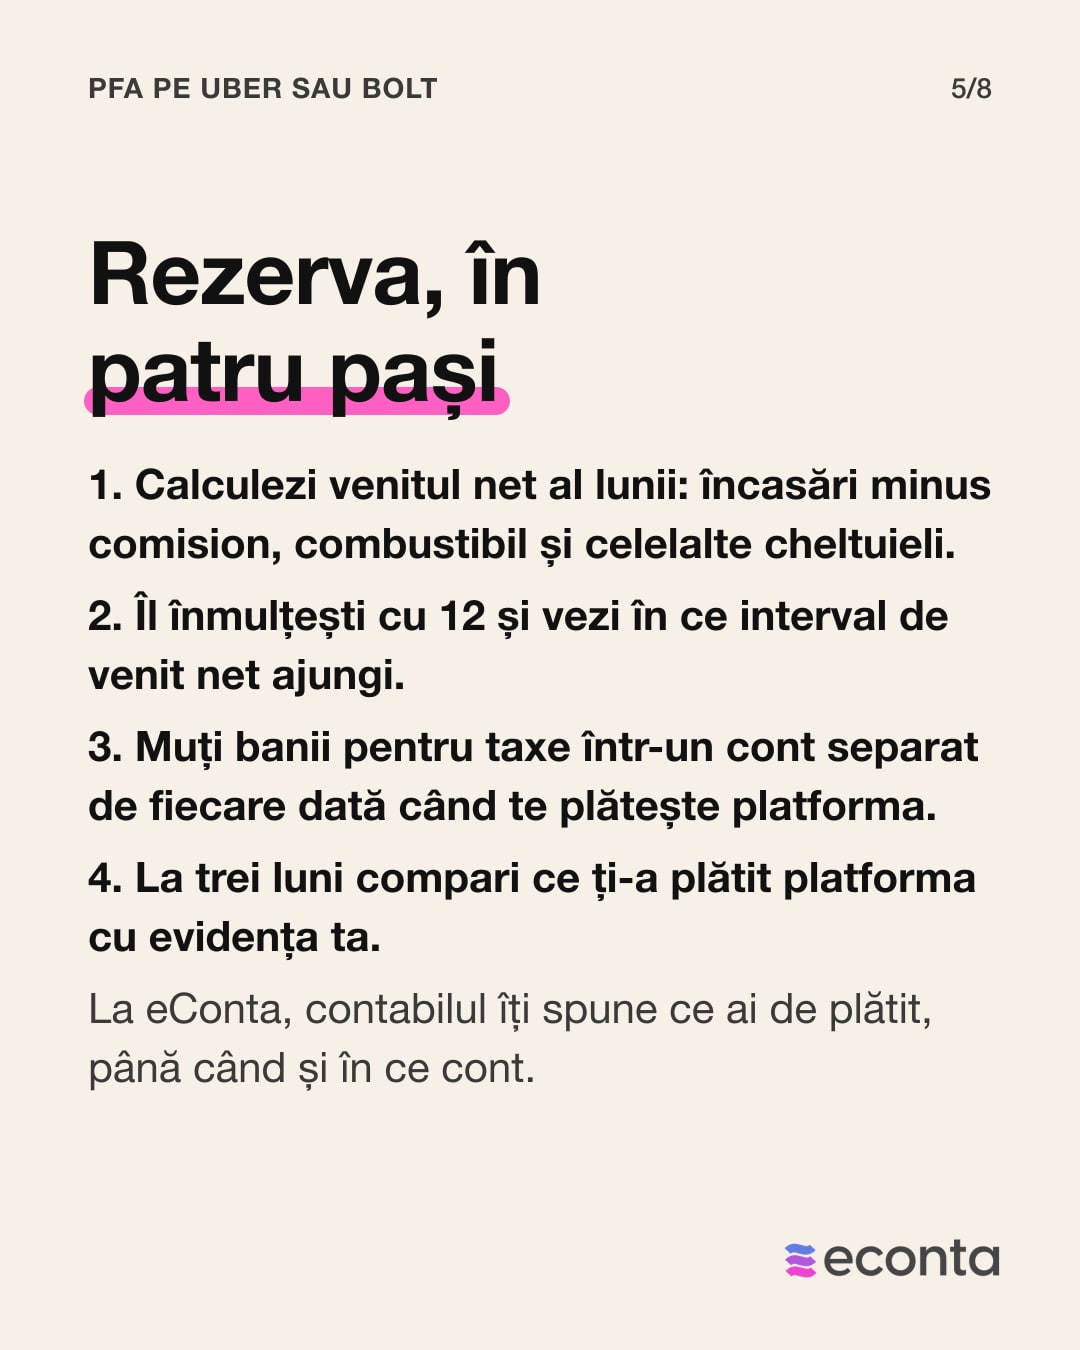
- Calculează venitul net al lunii. Încasările din aplicație minus comision, combustibil, service, asigurări, rate și restul cheltuielilor cu documente pe PFA dau cifra pe care se calculează taxele, nu brutul din aplicație.
- Estimează anul. Înmulțește cu 12 (sau cu lunile rămase) și vezi în ce interval ajungi: sub 51.900 de lei fără CAS, între 51.900 și 103.800 de lei cu CAS la 12 salarii, peste cu CAS la 24 de salarii, pe ipoteza 4.325 de lei pentru 2027. Suma anuală de taxe împărțită la 12 e rezerva lunară.
- Mută rezerva într-un cont separat în ziua în care primești plata de la platformă. Ce rămâne după rezervă e venitul tău real.
- Compară trimestrial cu extrasul platformei și ajustează. În ianuarie, pune raportul DAC7 lângă evidența ta, pentru că sumele pe trimestre trebuie să fie aceleași, iar dacă diferă, clarifici cu platforma înainte de 25 mai.
Diferențe între raport și evidența ta apar când platforma raportează suma netă, după comision, iar tu declari brutul, cu comisionul la cheltuieli. Veniturile de pe mai multe platforme se adună într-o singură declarație, în timp ce ANAF primește câte un F7000 de la fiecare platformă.
PFA pe normă, PFA pe sistem real sau SRL în 2027
Pentru veniturile din 2027, plafoanele CAS și CASS se calculează la salariul minim de la 1 ianuarie 2027. Salariul minim în vigoare e 4.325 de lei, din 1 iulie 2026 (HG 146/2026). Ministrul Muncii a declarat la finalul lui octombrie 2026 că rămâne la această valoare și în 2027, potrivit Știripesurse, în timp ce sindicatele cer 5.000 de lei, iar la 15 noiembrie 2026 nu există o hotărâre de guvern pentru 1 ianuarie 2027. Cifrele de mai jos sunt pe ipoteza 4.325 de lei: dacă Guvernul stabilește alt salariu minim de la 1 ianuarie 2027, plafoanele se recalculează.
PFA pe sistem real. Plătești impozit 10% pe venitul net, după CAS și CASS. CAS 25% devine obligatoriu de la 51.900 de lei venit net (12 salarii minime), adică 12.975 de lei pe an, iar peste 103.800 de lei (24 de salarii) urcă la 25.950 de lei. CASS e 10% din venitul net, cel puțin 2.595 de lei (6 salarii) și cel mult 31.140 de lei (72 de salarii). Comisionul, combustibilul, service-ul și ratele scad baza, iar în schimb ții documentele și registrul la zi.
PFA pe normă de venit. Plătești pe o sumă fixă stabilită pe județ, indiferent cât încasezi, și nu deduci nimic, iar varianta merită când încasările sunt mari și cheltuielile mici, rar la ridesharing. Verifici cu un contabil două condiții: dacă activitatea ta (CAEN 4933 pentru transport alternativ, alt cod pentru curierat) e în nomenclatorul normelor pentru 2027, pentru că sursele publice se contrazic, și plafonul de 25.000 € venit brut pe an, peste care treci pe sistem real din anul următor. Din 2026, norma nu poate fi mai mică de 12 salarii minime.
SRL micro. Plătești impozit 1% pe venit (nu pe profit), angajezi un salariat cu normă întreagă în primele 90 de zile și scoți banii ca dividende impozitate cu 16% plus CASS în trepte. Are sens cu mai multe mașini, șoferi angajați sau bani lăsați în firmă. Pentru un singur șofer, salariatul obligatoriu și impozitarea dividendelor cântăresc mai mult decât 1%-ul, iar în discuția de pe Reddit „impozit pe profit prea mare pe SRL de livrări” e vorba de o firmă care plătea impozit pe profit, nu pe venit. Detalii în comparația SRL vs PFA și în ghidul trecerii de la PFA la SRL.
Pe scurt, cheltuielile mari duc la sistem real, veniturile mari cu cheltuieli mici duc la normă, dacă e permisă pentru codul tău, iar mai multe mașini sau angajați duc la SRL. Decizia se ia pe cifrele tale, cu un contabil, nu pe media de pe grupuri, și se reface în decembrie 2026, după hotărârea pentru salariul minim.
La eConta, dacă ai PFA cu o mașină pe Uber și Bolt, contabilitatea și declarațiile tale sunt la contabilitate Uber și Bolt.
Întrebări frecvente
Primesc și eu raportul DAC7 pe care platforma îl trimite la ANAF?
Da, până la 31 ianuarie, în cele mai multe cazuri printr-un e-mail automat cu defalcarea pe trimestre, așa cum descrie Bolt în ghidul pentru șoferi. Uber precizează în întrebările sale frecvente că raportează în ianuarie datele anului precedent și că tu nu raportezi nimic în cadrul DAC7, iar Declarația Unică rămâne a ta. O sumă raportată greșit o poate corecta doar platforma.
Livrez pe Glovo sau Tazz, nu conduc pe Uber. Mă privește?
Da. DAC7 acoperă serviciile personale prestate prin platformă, inclusiv livrarea de mâncare, așa că veniturile tale ajung la ANAF prin F7000, în timp ce D397 e doar pentru transportul de persoane.
Sunt angajat și conduc pe PFA în weekend. Plătesc CASS la minim?
Cu contract de muncă, CASS-ul pe PFA se calculează ca 10% din venitul net, fără minimul de 6 salarii minime, dacă salariile tale brute din an ajung la cel puțin 6 salarii minime; sub această sumă datorezi diferența până la CASS-ul minim. CAS-ul rămâne pe aceleași praguri. Suma finală depinde și de celelalte venituri ale tale.
Pot trece de la normă de venit la sistem real, sau invers?
Treci de pe normă pe sistem real alegând asta în Declarația Unică, până la 25 mai a anului următor, potrivit ContApp. Dacă ai încasat peste 25.000 € într-un an, treci obligatoriu pe sistem real din anul următor, iar odată ales, sistemul real rămâne cel puțin doi ani.
Surse
- ANAF, Ghid pentru Directiva 2011/16/UE (DAC7), 2024: termenul de 31 ianuarie, formularul F7000, informațiile raportate și comunicate vânzătorului — https://static.anaf.ro/static/10/Anaf/AsistentaContribuabili_r/AEOI/GhidDAC7.pdf
- LawPedia, „DAC7: raportarea veniturilor pe platforme”, 15.08.2026 — https://lawpedia.legal/ro/06-fiscalitate/03-declaratii-contabilitate/dac7-platforme-raportare
- PortalCodulFiscal, „Termen 31 ianuarie 2025 pentru DAC7”, 17.01.2025: conținutul F7000 — https://www.portalcodulfiscal.ro/termen-31-ianuarie-2025-pentru-dac7-raportarea-anuala-pentru-operatorii-de-platforme-online-64892.htm
- Digi24, „De ce este importantă declarația DAC7”, 28.09.2026: pragul de 30 de tranzacții / 2.000 € pentru bunuri — https://www.digi24.ro/digieconomic/digital/de-ce-este-importanta-declaratia-dac7-cand-se-impoziteaza-sumele-obtinute-din-lucrurile-vandute-pe-platformele-de-anunturi-120557
- Uber, „Obligații de raportare DAC7 – Întrebări frecvente” (RO): raportare în ianuarie, servicii personale inclusiv livrare de mâncare — https://www.uber.com/ro/ro/drive/tax-information/faq-and-resources
- Bolt, „DAC7 earnings report”, ghid pentru șoferi: e-mail automat cu defalcarea trimestrială, venit raportat net — https://bolt.eu/en-lt/driver/guide/dac7
- Ziare.com, „ANAF primește în august datele despre operatorii de Uber sau Bolt”, 12.08.2026: formularul D397, Ordinul ANAF 382/2025 — https://ziare.com/fiscalitate/anaf-depunere-declaratii-operatori-flote-ride-sharing-uber-bolt-venituri-2029309
- StartupCafe, „ANAF a suspendat plățile Uber și Bolt pentru 100 de firme”, 04.10.2025: conținutul D397 — https://startupcafe.ro/anaf-suspendat-plati-uber-bolt-firme-soferi-transport-alternativ-aplicatii-ridesharing-87548
- avocatnet.ro, „Plafoanele legate de plata CAS și CASS pentru PFA se vor schimba în 2027”, 08.04.2026 — https://www.avocatnet.ro/articol_71691/Venituri-independente-Plafoanele-legate-de-plata-CAS-%C8%99i-CASS-pentru-PFA-se-vor-schimba-in-2027-dup%C4%83-majorarea-salariului-minim-din-iulie.html
- Știripesurse, declarația ministrului Muncii despre salariul minim 2027, ~25.10.2026 — https://www.stiripesurse.ro/ce-se-intampla-cu-salariul-minim-de-la-1-ianuarie-2027-florin-manole-anunta-suma-care-va-fi-in-plata-urmeaza-noi-negocieri_3931107
- ContApp, „Normă de venit sau sistem real”, 26.03.2026: plafonul de 25.000 €, opțiunea prin Declarația Unică — https://contapp.ro/blog/norma-de-venit-sau-sistem-real
- folositor.ro, „PFA Uber și Bolt driver 2026”, 25.10.2026: norma pentru transport cu vehicule cu șofer (poziția 125, Ordinul MF 1.960/2025), minimul de 12 salarii — https://folositor.ro/ghid/pfa-uber-bolt-driver-2026
- Reddit r/RoFiscalitate2, „UBER 2026 — cum e mai rentabil, pe PFA?” și „Impozit pe profit prea mare — livrări Wolt/Bolt/Glovo pe SRL” — https://www.reddit.com/r/RoFiscalitate2/comments/1re66hd și https://www.reddit.com/r/RoFiscalitate2/comments/1t1hrqu
Ai o întrebare despre Uber/Bolt?
Cum te ajută eConta dacă lucrezi cu Uber sau Bolt
Articole legate
-
 Taxe și ANAF
Calendar fiscal 2027 pentru SRL și PFA: termenele lună cu lună
Termenele fiscale din 2027 pentru SRL și PFA, lună cu lună: declarațiile lunare și trimestriale, Declarația Unică, bilanțul, opțiunea micro, CAEN și capitalul social.
Actualizat: 15 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Cheltuieli deductibile PFA 2026: ce scazi din venit și cât îți reduce taxele
Ce cheltuieli scazi pe un PFA pe sistem real în 2026 și cât îți scad ele efectiv impozitul, CASS-ul și CAS-ul.
Actualizat: 15 noiembrie 2026 · 17 min de citit -
 Taxe și ANAF
Înregistrare SPV: cum îți faci cont la ANAF ca SRL sau PFA
SRL-ul intră în SPV doar cu certificat digital calificat, PFA-ul și pe CNP, cu parolă. Ce îi trebuie contabilului și de ce să-ți păstrezi și tu acces.
Actualizat: 15 noiembrie 2026 · 14 min de citit