








Factură externă fără TVA: ce scrii pe factura către un client din străinătate și ce declari
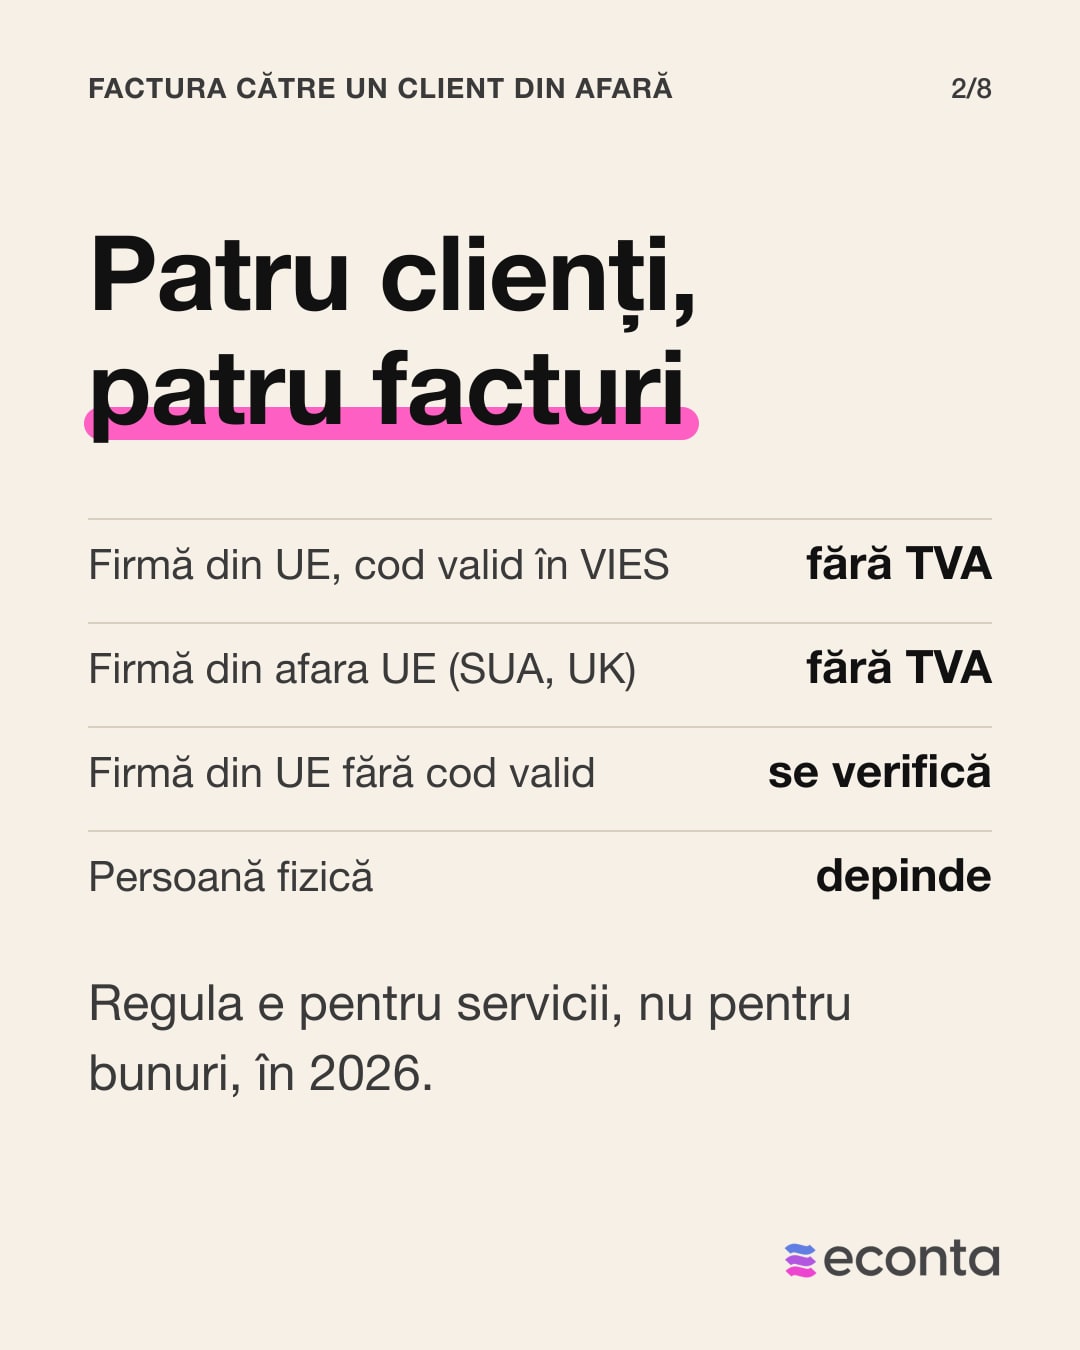
Patru cazuri, patru facturi: firmă din UE cu cod valid în VIES, firmă din UE fără cod, firmă din afara UE și persoană fizică, cu declarația care urmează după fiecare.

Ce trebuie să reții
- Factura externă pentru servicii se emite fără TVA românesc când clientul e o firmă din UE cu cod valid în VIES sau o firmă din afara UE (regula din Codul fiscal, aplicată în 2026).
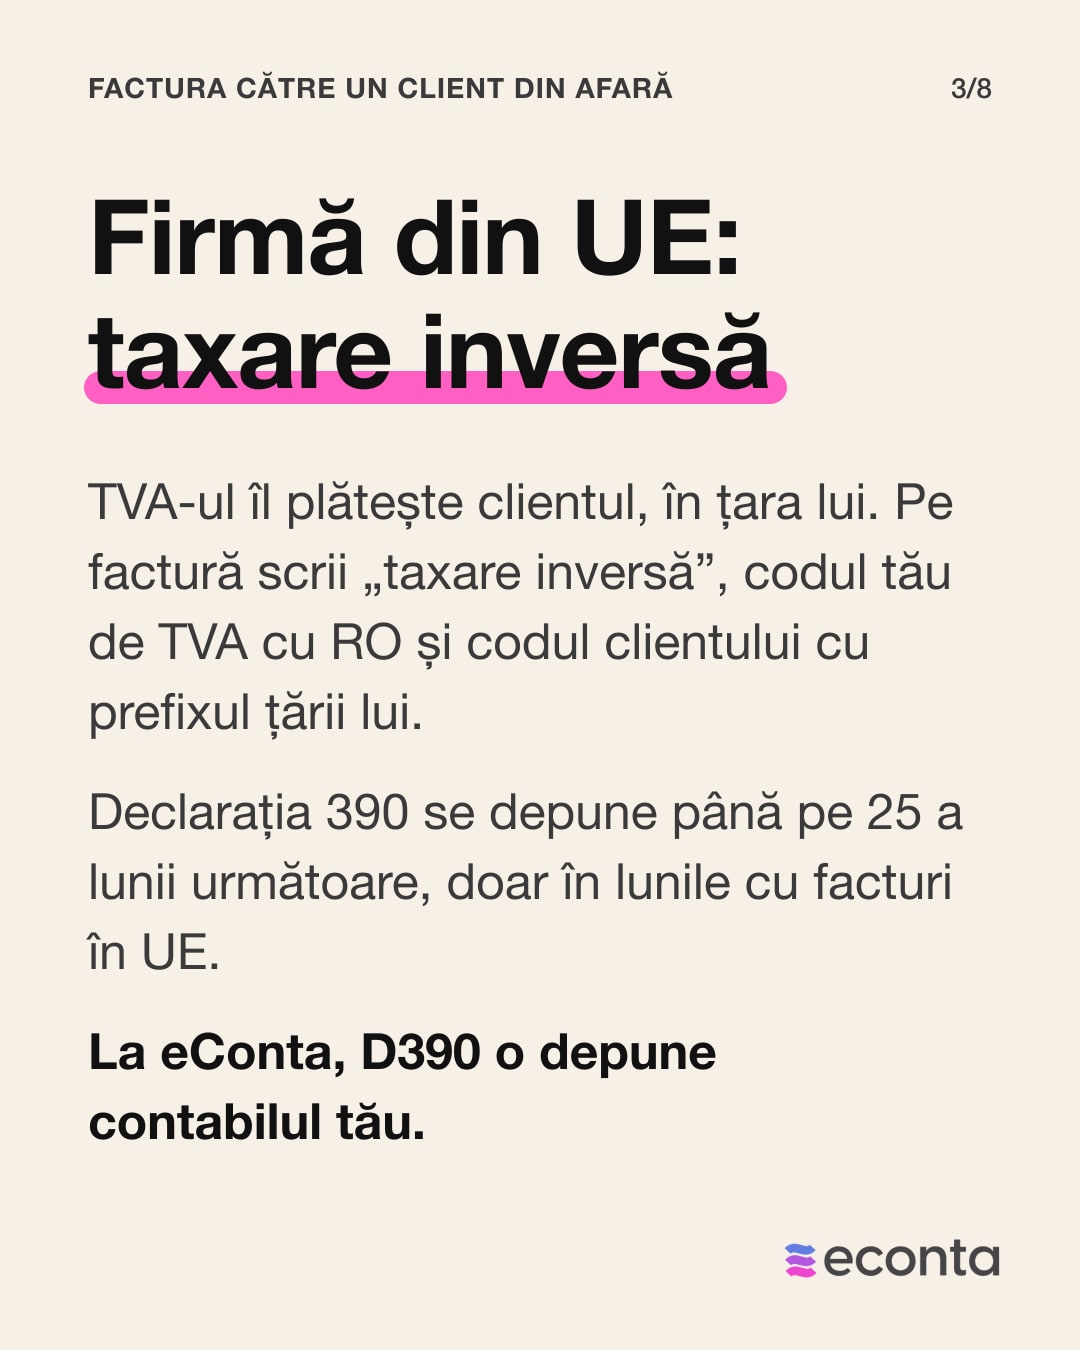
- Către o firmă din UE scrii pe factură „taxare inversă” și codurile de TVA ale ambelor firme, iar în luna următoare depui declarația 390, până pe 25.
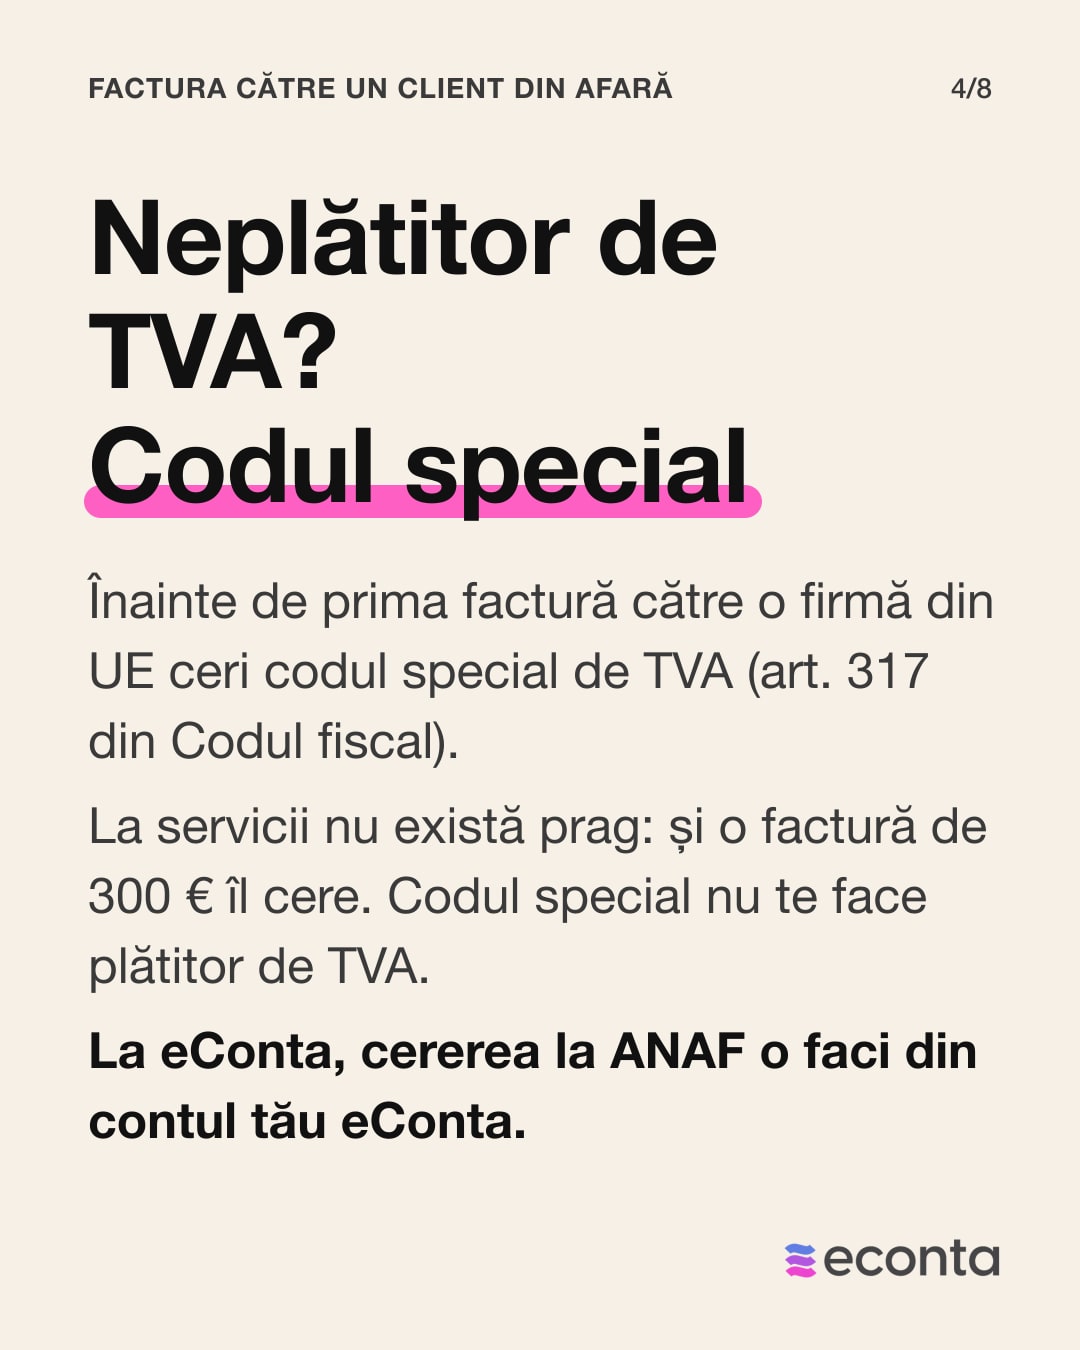
- Neplătitor de TVA? Ceri codul special de TVA (art. 317 din Codul fiscal) înainte de prima factură către o firmă din UE, oricât de mică ar fi suma.
- Către persoane fizice regula se schimbă după serviciu și țară, iar serviciile electronice vândute în UE peste 10.000 € pe an trec prin OSS.
- La eConta: emiți factura în euro din aplicație, cu PDF în română sau engleză, iar contabilul tău o trece în declarațiile lunii (contabilitate pentru firme și PFA).
O factură externă fără TVA e regula pentru serviciile vândute unei firme din UE cu cod valid în VIES și oricărei firme din afara UE, pentru că locul prestării e țara clientului. Cazurile diferă prin mențiunea de pe factură și prin declarația care urmează. Regulile de mai jos sunt valabile în 2026 (actualizat la 11.11.2026) și privesc doar serviciile, nu vânzarea de bunuri. Cât te costă contabilitatea cu clienți din afară vezi în prețul contabilității online.
Pe forumuri întrebarea revine așa: «sunt PFA și am primul client din UE; ce scriu pe factură și ce declar?» (r/RoFiscalitate2). Mai jos: cele patru cazuri, VIES, cursul, e-Factura și un exemplu.
| Clientul tău | TVA pe factură | Ce scrii pe factură | Ce declari |
|---|---|---|---|
| Firmă din UE cu cod valid în VIES | Nu | „taxare inversă”, codul tău de TVA și codul lui | D390 în luna următoare, plătitorul și D300 |
| Firmă din UE fără cod valid în VIES | Se verifică înainte | Ceri codul sau dovada că e firmă | Depinde de dovadă (vezi mai jos) |
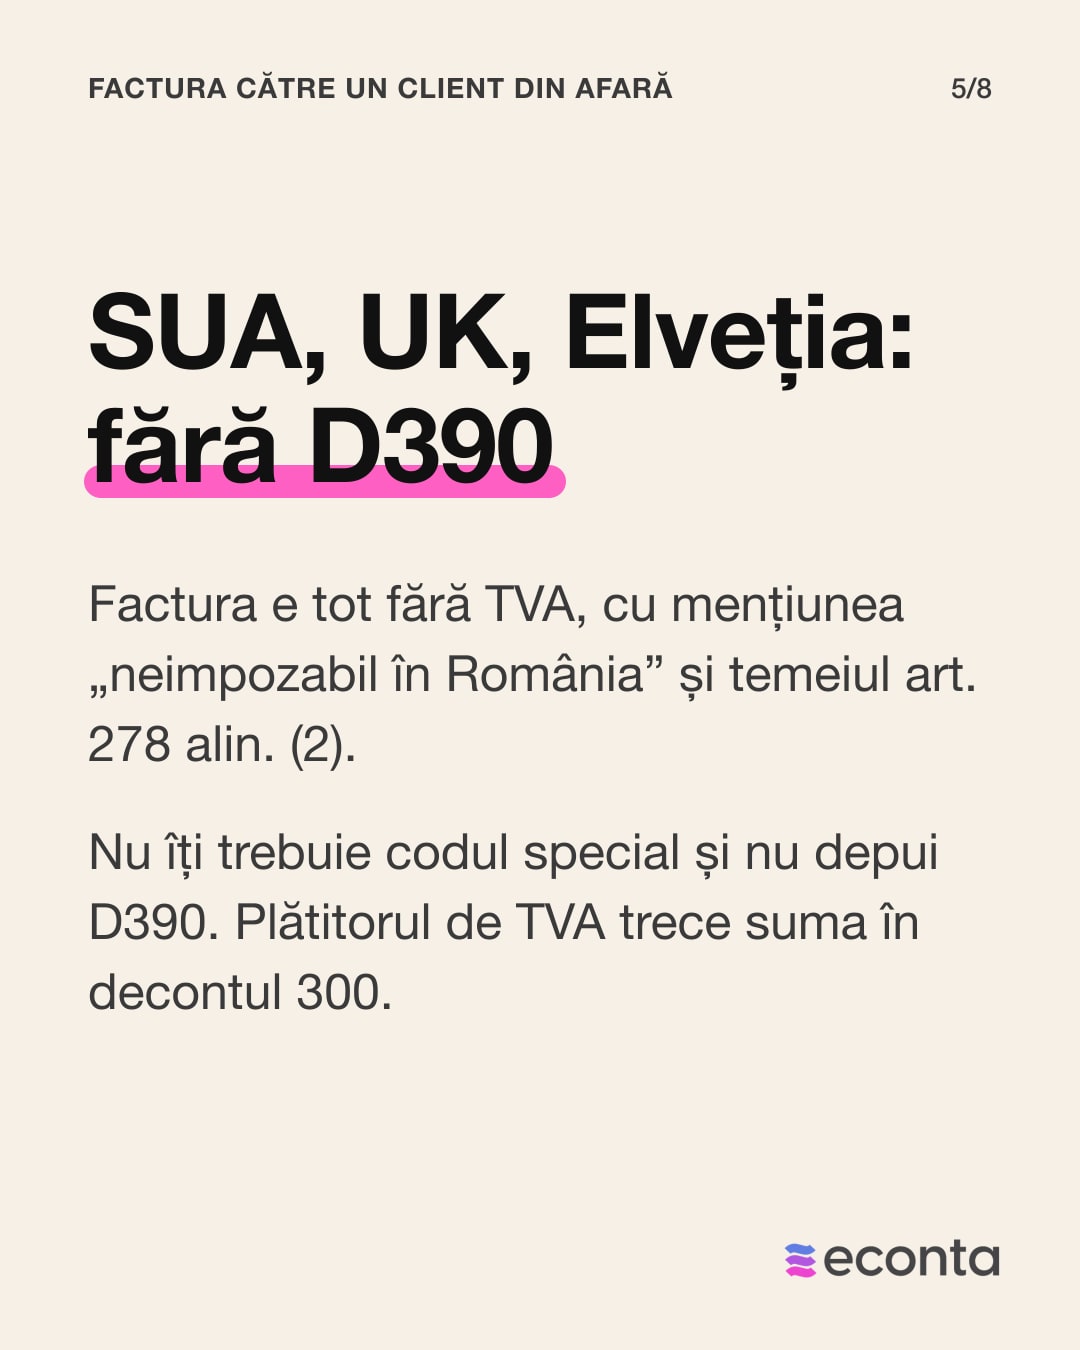
| Firmă din afara UE (SUA, UK, Elveția) | Nu | „neimpozabil în România”, cu temeiul legal | Fără D390, plătitorul trece suma în D300 |
| Persoană fizică din UE sau din afara UE | Depinde de serviciu | După caz, TVA românesc sau mențiunea de neimpozabil | D300 pentru plătitor, OSS la servicii electronice peste prag |
Factură către o firmă din UE: fără TVA, cu taxare inversă
Pentru un client firmă din alt stat UE, TVA-ul îl plătește clientul în țara lui, prin taxare inversă, iar tu emiți factura fără TVA. Pe factură apar mențiunea „taxare inversă”, codul tău de TVA cu prefixul RO și codul de TVA al clientului, cu prefixul țării lui (DE pentru Germania).
Dacă nu ești plătitor de TVA, codul tău vine din înregistrarea specială de la art. 317 din Codul fiscal, pe care o ceri înainte de prima prestare către o firmă din UE. La servicii nu există un prag de la care apare obligația, așa că și o factură de 300 € o declanșează. Cum obții codul, pas cu pas, găsești în articolul despre codul de TVA intracomunitar.
După factură urmează declarația 390, depusă lunar, până pe 25 a lunii următoare, doar în lunile în care ai facturat în UE. Decontul special 301 nu apare aici, pentru că el privește achizițiile, nu serviciile vândute.
Verificarea în VIES: codul de TVA al clientului, înainte de prima factură
Verificarea VIES a codului de TVA se face gratuit, pe pagina Comisiei Europene, cu țara și numărul clientului, iar rezultatul „valid” e dovada că factura poate pleca fără TVA. Salvezi rezultatul, cu data, la dosarul clientului.
Dacă VIES spune „invalid”, clientul poate avea un cod nou sau neactivat pentru tranzacții în UE. Îi ceri codul corect înainte să emiți factura. Fără cod valid, tratamentul facturii îl stabilește contabilul.
Client din afara UE: fără TVA și fără D390
O firmă din SUA, din Marea Britanie sau din Elveția primește tot o factură externă fără TVA, cu mențiunea „neimpozabil în România” și temeiul art. 278 alin. (2). Aici nu ai nevoie de codul special de TVA, iar factura nu intră în D390. Plătitorul de TVA trece suma în decontul 300, la operațiunile cu locul în afara României.
Client persoană fizică: regula se schimbă
Pentru persoane fizice, regula de bază e țara prestatorului, așa că un plătitor de TVA facturează cu TVA românesc. Neplătitorul emite factura fără TVA, ca pentru orice client.
Excepțiile țin de serviciu. Serviciile electronice (abonamente software, cursuri înregistrate, descărcări) vândute persoanelor fizice din UE se taxează în țara clientului după ce depășesc 10.000 € pe an, cumulat pe toate statele, iar TVA-ul se declară prin OSS, ghișeul unic al UE. Consultanța și serviciile IT pentru persoane fizice din afara UE nu au locul în România.
Factură externă cu TVA: când apare
TVA-ul românesc apare pe factură în trei situații: ești plătitor de TVA și clientul e persoană fizică (în afara excepțiilor de mai sus), clientul din UE nu are cod valid și nu poate dovedi că e firmă, sau serviciul are locul în România printr-o regulă specială (de exemplu, servicii legate de un imobil din România).
Factura în valută: cursul și contravaloarea în lei
Factura poate fi emisă în euro, iar pentru evidență suma se transformă în lei la cursul BNR din data facturii. Pe factura fără TVA nu ai TVA de arătat în lei. Diferența dintre cursul din ziua facturii și cel din ziua încasării e diferență de curs, pe care o înregistrează contabilul.
Se transmite factura externă în SPV?
O factură pentru servicii către o firmă străină, cu locul prestării în afara României, nu intră obligatoriu în RO e-Factura. Din 1 ianuarie 2026 intră însă facturile către firme străine înregistrate în scopuri de TVA în România, pentru operațiuni cu locul în România. Regulile e-Factura pentru firmele din țară le găsești pe pagina despre facturare electronică.
Exemplu ipotetic: primul client din Germania, 4.000 €
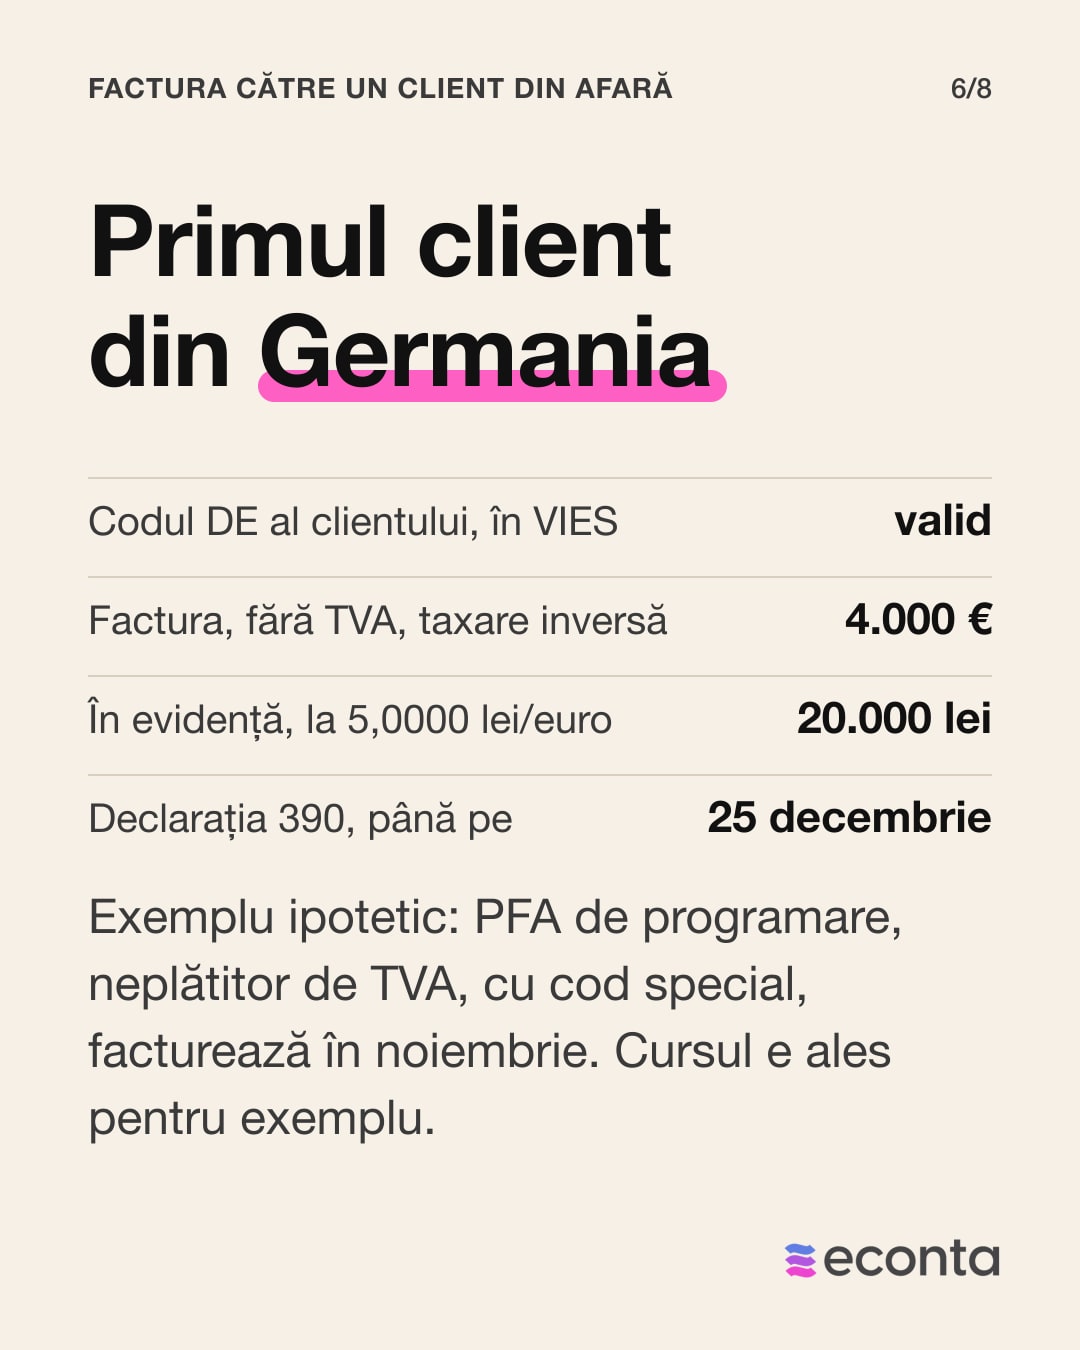
Ipoteze: un PFA de programare, neplătitor de TVA, cu cod special obținut în octombrie, facturează în noiembrie 4.000 € unei firme din Germania. Cursul de 5,0000 lei/euro e ales pentru exemplu, nu e cursul zilei.
- Verifică în VIES codul clientului, DE plus 9 cifre, și salvează rezultatul „valid”.
- Emite factura în euro, de 4.000 €, fără TVA, cu codul său RO, codul DE al clientului și mențiunea „taxare inversă”.
- În evidență, factura apare la 4.000 × 5,0000 = 20.000 de lei.
- Până pe 25 decembrie depune D390, cu clientul german, codul lui și 20.000 de lei la prestări de servicii.
Ce nu îți spune nimeni
Serviciile facturate în străinătate, cu locul prestării acolo, nu intră în plafonul de scutire de TVA de 395.000 de lei din 2026, care numără doar operațiunile cu locul în România. Un freelancer cu toți clienții în UE poate factura peste această sumă și rămâne neplătitor, cu codul special de la art. 317. Codul special nu te face plătitor de TVA, iar înregistrarea completă doar pentru un client din Germania e o greșeală frecventă.
Ce ai de făcut acum
- Înainte de prima factură către o firmă din UE, verifici dacă ai cod de TVA valabil în UE. Dacă nu ai, ceri codul special de la art. 317.
- Verifici clientul în VIES și salvezi rezultatul, la fiecare client nou.
- Emiți factura fără TVA, cu mențiunea potrivită din tabel și cu ambele coduri.
- Depui D390 până pe 25 a lunii următoare facturii către UE.
- Pentru persoane fizice sau servicii electronice, ceri verificarea contabilului înainte de prima factură.
Dacă vrei ca toate acestea să le urmărească un contabil, contabilitatea pentru PFA pornește de la 39 €/lună, iar pentru SRL de la 49 €/lună, cu facturile în valută emise din aceeași aplicație (prețuri PFA, contabilitate firme IT).
Întrebări frecvente
Pot emite factură externă fără TVA dacă sunt PFA neplătitor de TVA?
Da. Către o firmă din afara UE o emiți fără nicio formalitate în plus. Către o firmă din UE îți trebuie întâi codul special de TVA de la art. 317, apoi depui D390 în lunile cu facturi.
Factura externă se transmite în SPV?
Nu, dacă e pentru servicii către o firmă străină și locul prestării e în afara României. Din 2026 se transmit facturile către firme străine cu cod de TVA românesc, pentru operațiuni cu locul în România.
Ce fac dacă verificarea VIES a codului de TVA arată „invalid”?
Nu emiți factura fără TVA până nu ai un cod valid. Îi ceri clientului codul corect sau confirmarea că e activ pentru tranzacții în UE, apoi verifici din nou.
Intră facturile externe în plafonul de TVA?
Nu, pentru serviciile cu locul prestării în afara României. În plafonul de 395.000 de lei din 2026 intră operațiunile cu locul în România.
Surse
- Parlamentul României, Legea 227/2015 privind Codul fiscal, art. 278 alin. (2), (3), (5) și art. 278^1 (locul prestării serviciilor), forma consolidată la 31.10.2026. https://legislatie.just.ro/Public/DetaliiDocument/171282
- Codul fiscal, art. 307 alin. (2) (beneficiarul plătește TVA), art. 317 (înregistrarea specială), art. 319 alin. (2) și (20) (facturarea, mențiunile obligatorii), art. 324–325 (decontul special, declarația recapitulativă 390), forma la 31.10.2026. https://legislatie.just.ro/Public/DetaliiDocument/171282
- Codul fiscal, art. 310 alin. (1)–(2), modificat prin OG 22/2025 (MO 28.08.2025): plafonul de 395.000 de lei și ce intră în cifra de afaceri. https://legislatie.just.ro/Public/DetaliiDocumentAfis/301801
- Codul fiscal, art. 315 (regimul OSS) și HG 1/2016, Normele metodologice, titlul VII (facturarea în valută și conversia la cursul art. 290), forma la 31.10.2026. https://legislatie.just.ro/Public/DetaliiDocument/171282
- Guvernul României, OUG 120/2021 privind RO e-Factura, art. 10 alin. (1) și (1^1), modificată prin OUG 89/2025; ANAF, AJFP Argeș, comunicatul AGG_DEX-648 din 14.01.2026. https://static.anaf.ro/static/3/Ploiesti/20260115111226_comunicat%20ajfp%20arges%20-%20modificari%20ro%20e-factura%20site.pdf
- Comisia Europeană, VIES, verificarea codului de TVA (accesat 31.10.2026). https://ec.europa.eu/taxation_customs/vies/
- Întrebări reale de pe forumuri (parafrazate):
- PFA cu client din UE: ce scriu pe factură și ce declar? · r/RoFiscalitate2, ianuarie 2026
- PFA cu cod de TVA art. 317 și client din UE: cum se calculează plafonul de TVA după OG 22/2025? · r/RoFiscalitate2, octombrie 2026
- PFA cu venituri din afiliere din SUA: ce sumă facturez? · r/RoFiscalitate2, ianuarie 2026
Ai o întrebare? Scrie-ne
Articole legate
-
 Taxe și ANAF
Calendar fiscal 2027 pentru SRL și PFA: termenele lună cu lună
Termenele fiscale din 2027 pentru SRL și PFA, lună cu lună: declarațiile lunare și trimestriale, Declarația Unică, bilanțul, opțiunea micro, CAEN și capitalul social.
Actualizat: 15 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Înregistrare SPV: cum îți faci cont la ANAF ca SRL sau PFA
SRL-ul intră în SPV doar cu certificat digital calificat, PFA-ul și pe CNP, cu parolă. Ce îi trebuie contabilului și de ce să-ți păstrezi și tu acces.
Actualizat: 15 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Modificări fiscale 2027: ce se schimbă pentru SRL și PFA
Ce se schimbă în 2027 pentru SRL și PFA: impozitele rămân, CAS și CASS cresc, scutirea de 200 de lei la salariul minim dispare. Plus ce a anunțat un ministru, dar Guvernul n-a hotărât.
Actualizat: 9 noiembrie 2026 · 19 min de citit