








Firmă inactivă la ANAF: motivele noi din Legea 239/2025 și ce pierzi
Din 2026, ANAF declară inactivă și firma fără cont bancar în România sau fără bilanț depus, iar firma nereactivată într-un an se dizolvă.

Ce trebuie să reții
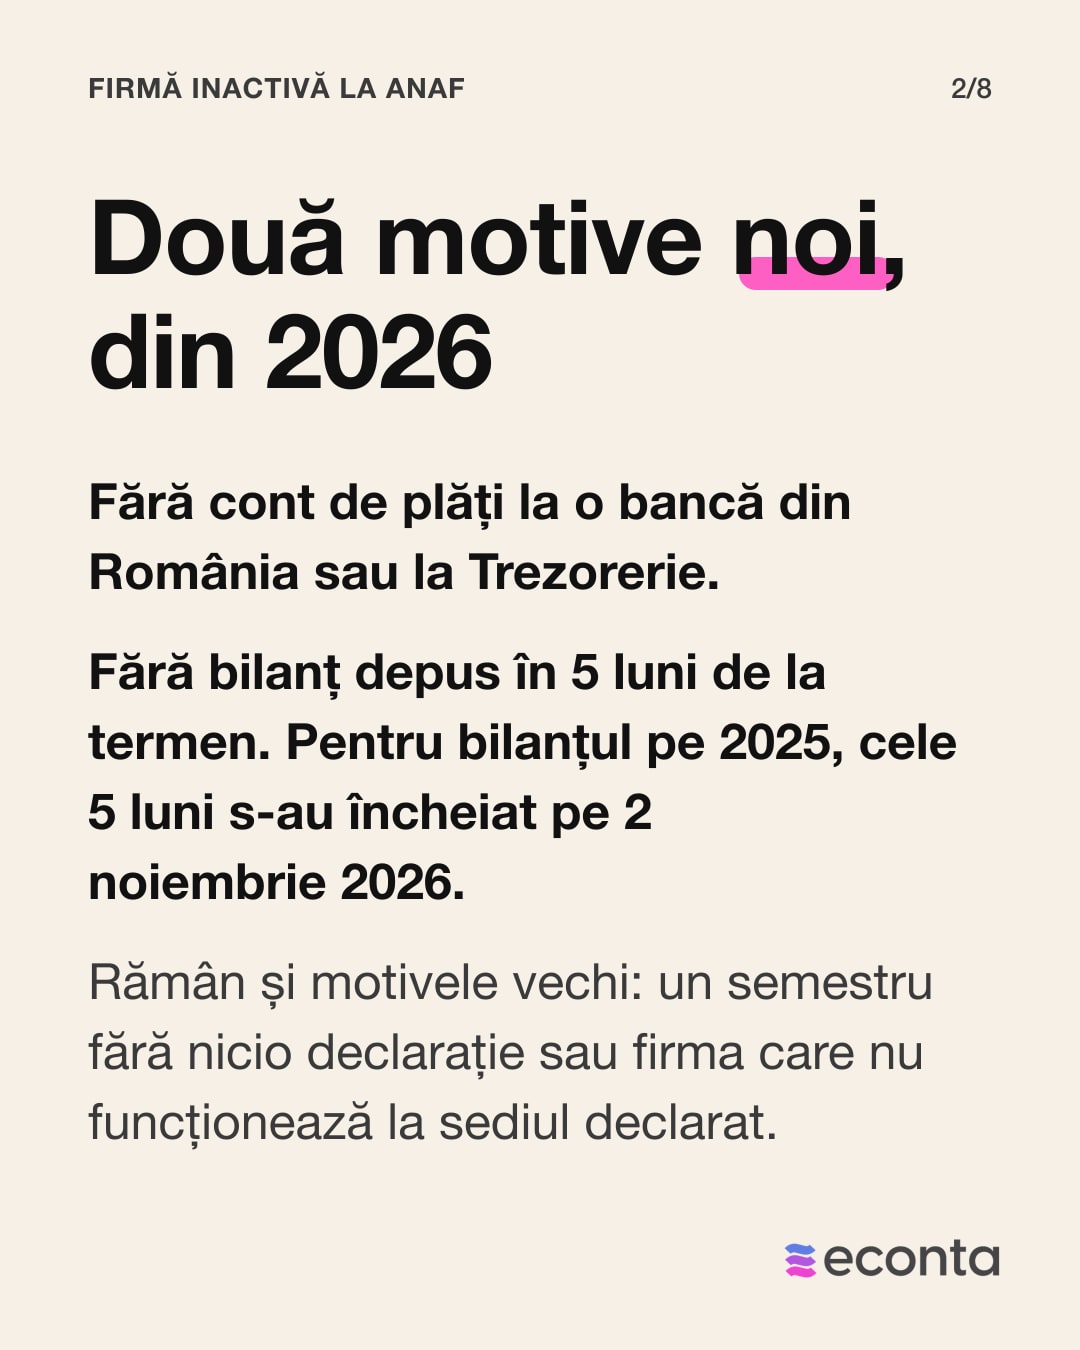
- Din 1 ianuarie 2026, ANAF poate declara inactivă și firma care nu are niciun cont bancar în România (nici la Trezorerie, banca statului) sau care nu și-a depus bilanțul în 5 luni de la termen. Motivele le-a adăugat Legea 239/2025. Bilanțul pe 2025 avea termen 2 iunie 2026, iar cele 5 luni de după s-au încheiat pe 2 noiembrie 2026: dacă nu l-ai depus, firma poate fi declarată inactivă.
- Motivele vechi rămân: un semestru calendaristic fără nicio declarație, firma care nu funcționează la sediul declarat, sediul sau durata societății expirate.
- Ce pierzi: codul de TVA se anulează, cheltuielile nu îți mai scad impozitul, TVA-ul de pe achiziții nu îți mai scade TVA-ul de plată, iar clienții tăi nu mai pot scădea facturile tale. Firma apare în registrul public al ANAF.
- Termenul nou: firma declarată inactivă după 18 decembrie 2025 care nu se reactivează într-un an se dizolvă, la cererea ANAF.
- La eConta: starea firmei la ANAF se verifică zilnic, iar declarațiile depuse și cele nedepuse le vezi în ANAF la zi, în timp ce contabilul tău dedicat le depune la termen.
O firmă inactivă la ANAF își pierde codul de TVA, nu mai poate deduce cheltuielile, iar din 2026, dacă nu se reactivează într-un an, se dizolvă. Legea 239/2025 a adăugat două motive noi de inactivitate, aplicate de la 1 ianuarie 2026, pentru firmele fără cont bancar în România și pentru cele care nu au depus situațiile financiare în 5 luni de la termen. Regulile de mai jos sunt cele în vigoare la 31 octombrie 2026.
O firmă poate ajunge aici din tăcere, nu dintr-o greșeală mare: un semestru fără declarații, un bilanț nedepus sau un contabil care a încetat să mai lucreze fără să spună. Pe forumuri întrebarea revine așa: «contabilul nu mi-a depus declarațiile și firma a fost inactivată; ce fac?» (r/RoFiscalitate2). Dacă bănuiești că declarațiile nu s-au depus, primul pas e să afli ce s-a depus, iar când contabilul nu mai răspunde, schimbarea contabilului unei firme inactive se face fără să aștepți încheierea anului.
| Motivul | Temeiul | Se aplică |
|---|---|---|
| Niciun cont de plăți în România sau la Trezorerie | CPF art. 92 alin. (1^2) lit. a) | din 1.01.2026 |
| Situațiile financiare nedepuse în 5 luni de la termen | CPF art. 92 alin. (1^2) lit. b) | din 1.01.2026 |
| Nicio declarație într-un semestru calendaristic | CPF art. 92 alin. (1) lit. a) | de dinainte |
| Firma nu funcționează la sediul declarat | CPF art. 92 alin. (1) lit. c) | de dinainte |
| Sediul, durata societății sau organele statutare expirate | CPF art. 92 alin. (1) lit. e)–g) | de dinainte |
De ce e declarată o firmă inactivă la ANAF
ANAF declară inactivă o societate aflată într-una dintre situațiile din art. 92 al Codului de procedură fiscală, iar de la 1 ianuarie 2026 lista are două situații în plus. Prima privește contul bancar, pentru că o firmă care nu are cont de plăți deschis în România sau la Trezorerie devine inactivă. A doua privește bilanțul. Situațiile financiare pe 2025 au avut termen 2 iunie 2026, iar cele 5 luni de toleranță s-au încheiat pe 2 noiembrie 2026, așa că pentru un bilanț pe 2025 nedepus motivul se poate aplica deja.
Motivele vechi rămân în vigoare. La o firmă mică, cel mai ușor se ajunge la semestrul calendaristic în care nu s-a depus nicio declarație, apoi la firma care nu funcționează la sediul declarat sau al cărei contract de sediu a expirat.
Ce pierzi când firma e declarată inactivă
Codul de TVA se anulează de la data deciziei de inactivitate, potrivit art. 316 alin. (11) din Codul fiscal. Pe ce vinzi, firma plătește impozitele și TVA-ul ca până acum, însă cheltuielile nu îi mai scad impozitul, iar TVA-ul de pe facturile furnizorilor nu îl mai scade din TVA-ul de plată (art. 11 alin. (6)). Nici clienții tăi firme nu mai pot scădea cheltuiala și TVA-ul de pe facturile tale, din ziua de după înscrierea în registru (art. 11 alin. (7)). Pe aceleași vânzări plătești astfel mai mult impozit și mai mult TVA, așa că o firmă declarată inactivă își pierde de regulă și clienții firme. Starea apare în Registrul contribuabililor inactivi, public pe anaf.ro, și în cazierul fiscal al firmei.
Termenul de un an: când urmează dizolvarea
O societate declarată inactivă după 18 decembrie 2025, care nu se reactivează în un an de la decizie, se dizolvă la cererea ANAF, potrivit art. 92 alin. (4^1) din Codul de procedură fiscală. ANAF face cererea și când firma are datorii, și când nu are. Dizolvarea se trece la Registrul Comerțului. La un SRL fără datorii la stat, dacă în 20 de zile de atunci nimeni, de pildă un asociat, nu cere un lichidator (persoana care închide firma), Registrul Comerțului șterge firma din registru, fără altă cerere. La un SRL cu datorii, Registrul Comerțului numește un lichidator. Firmele declarate inactive înainte de 18 decembrie 2025 au avut alte termene: 30 sau 90 de zile, după vechime, sau un an, dacă au datorii.
Cum afli că firma ta e inactivă la ANAF
Decizia de declarare în inactivitate vine în SPV (Spațiul Privat Virtual, contul firmei la ANAF) și se înscrie în registrul public în cel mult 5 zile. Înainte de decizie, ANAF trimite de regulă o notificare pentru declarațiile lipsă, iar dacă le depui în termenul din notificare, firma nu e declarată inactivă. Starea oricărei firme se verifică după CUI în serviciile publice de pe anaf.ro, iar dacă doar contabilul are acces la SPV, notificarea poate trece fără ca tu să o vezi.
SRL fără activitate: declarațiile care te țin activ
Un SRL fără activitate nu e scutit de declarații. Declarațiile din vectorul fiscal se depun și pe zero, acolo unde formularul o cere, iar o singură declarație depusă în semestru scoate firma din motivul de la lit. a). Firma care nu a avut activitate tot anul depune, în locul bilanțului, o declarație în acest sens. Contul bancar trebuie păstrat deschis și când nu intră niciun ban, pentru că lipsa lui e acum motiv separat.
Reactivare firmă inactivă: pașii fiscali
Reactivarea se face la ANAF, după ce firma iese din situația care a dus la inactivitate.
- Depui toate declarațiile restante, inclusiv situațiile financiare, dacă acesta a fost motivul.
- Plătești obligațiile restante la stat.
- Deschizi cont de plăți la o bancă din România, dacă lipsa lui a fost motivul.
- Ceri reactivarea, iar ANAF verifică și, la motivul de sediu, că firma funcționează la adresa declarată.
- Ceri din nou codul de TVA, care nu revine automat la reactivare.
Unele motive se rezolvă în afara ANAF. Prelungirea sediului, numirea unui administrator nou și reluarea activității la Registrul Comerțului sunt acte juridice și le face un avocat, iar partea fiscală de după rămâne la contabil.
Exemplu ipotetic: contabilul nu a mai depus nimic
Ipoteze: un SRL micro, fără salariați, neplătitor de TVA, cu cont bancar. Contabilul a depus ultima declarație în decembrie 2025, apoi nu a mai depus nimic și nu a anunțat.
Semestrul I 2026 se încheie pe 30 iunie fără nicio declarație, așa că firma intră în motivul vechi. Bilanțul pe 2025 nu s-a depus până pe 2 iunie, iar pe 2 noiembrie 2026 se adaugă motivul nou. Dacă decizia de inactivitate ar veni, de exemplu, pe 1 decembrie 2026, firma are până pe 1 decembrie 2027 ca să se reactiveze, altfel ANAF cere dizolvarea. Amenzile pentru fiecare declarație depusă târziu se adaugă separat. Costul reactivării nu are un tarif fix, pentru că depinde de câte declarații lipsesc.
Ce ai de făcut acum
- Verifici azi starea firmei după CUI pe anaf.ro și ceri contabilului lista declarațiilor depuse în 2026.
- Dacă bilanțul pe 2025 nu e depus, cele 5 luni s-au încheiat pe 2 noiembrie 2026 și motivul se poate aplica deja: îl depui acum și te uiți în SPV după notificare sau decizie. Dacă îl depui în termenul din notificare, firma nu e declarată inactivă, iar dacă decizia a venit deja, bilanțul depus e primul pas al reactivării.
- Îți păstrezi acces propriu la SPV, ca notificările să nu treacă doar prin contabil.
- Dacă ai primit deja decizia de inactivitate, notezi data deciziei și numeri un an de la ea.
Inactivitatea se vede din timp în declarațiile care lipsesc, iar la eConta contabilul tău dedicat le depune la termen, cu prețul contabilității pentru SRL de la 49 €/lună.
Întrebări frecvente
Firma inactivată de ANAF pentru că contabilul nu a depus declarațiile: ce fac?
Depui declarațiile restante, plătești ce e restant și ceri reactivarea, într-un an de la decizie. Răspunderea față de ANAF rămâne a firmei, chiar dacă greșeala e a contabilului. Relația cu fostul contabil e o chestiune contractuală, separată de reactivare.
Cât timp poate sta o firmă inactivă la ANAF?
Un an, pentru deciziile de inactivitate emise după 18 decembrie 2025. După acest termen, ANAF cere dizolvarea, cu sau fără datorii la stat, dacă nu există o sesizare penală.
Un SRL fără activitate depune declarații pe zero?
Da, acolo unde formularul o cere. Pe lângă declarațiile din vectorul fiscal, depune situațiile financiare sau declarația că nu a avut activitate și își păstrează contul bancar în România, altfel poate fi declarat inactiv.
Pot factura în perioada de inactivitate?
Da, însă firma plătește impozitele și TVA-ul pe ce vinde, fără să deducă nimic din achiziții, iar clienții tăi nu își pot deduce facturile. Pentru un client firmă, factura ta devine astfel mai scumpă decât a altui furnizor.
Surse
- Legea 239/2025 privind stabilirea unor măsuri de redresare și eficientizare a resurselor publice, art. I pct. 3–6 (modifică art. 92 din Codul de procedură fiscală: alin. (1^2), (4^1)–(4^4), (7^1), (8)), art. VII, art. VIII; în vigoare din 18.12.2025. https://legislatie.just.ro/Public/DetaliiDocument/305208
- ANAF, DGRFP Brașov, tabel comparativ Legea 239/2025 – Codul de procedură fiscală (18.12.2025): textul alin. (1^2), (4^1), (7^1) și art. VII alin. (1)–(2). https://static.anaf.ro/static/10/Brasov/Brasov/legea_239_cod_p.pdf
- ANAF, AJFP Argeș, comunicatul AGG_DEX-890 din 16.01.2026, „Modificări legislative referitoare la contribuabilii inactivi”: motivele vechi și noi, dizolvarea, reactivarea, efectele din Codul fiscal. https://static.anaf.ro/static/3/Ploiesti/20260116135936_comunicat%20ajfp%20arges%20-%20contribuabili%20inactivi%20-%20site.pdf
- Codul de procedură fiscală (Legea 207/2015), art. 92 alin. (1), (5), (10)–(13), forma la 31.10.2026. https://legislatie.just.ro/
- Codul fiscal (Legea 227/2015), art. 11 alin. (6)–(7), art. 25 alin. (4) lit. j), art. 316 alin. (11) lit. a) și alin. (12), forma la 31.10.2026. https://legislatie.just.ro/
- ANAF, AJFP Cluj, „Anularea codului de înregistrare în scopuri de TVA” (29.07.2025): registrele publice și efectele anulării. https://static.anaf.ro/static/10/Cluj/cj_anulareTVA_29iul2025.pdf
- Legea contabilității 82/1991, art. 36 (termenul situațiilor financiare, declarația pentru firmele fără activitate). https://legislatie.just.ro/
- PwC România, „Pachet fiscal 2 – Legea nr. 239/2025” (sursă secundară, pentru termenele tranzitorii). https://www.pwc.ro/ro/tax-legal/alerts/Pachet-fiscal-2-Legea-nr-239-2025.html
- Întrebări reale de pe forumuri (parafrazate):
- Firma fără activitate a fost inactivată pentru că contabilul nu a depus declarațiile: ce fac? · r/RoFiscalitate2, ianuarie 2026
- Bilanțul pe 2025 e nedepus, ultimele declarații sunt din noiembrie 2025: cum aduc contabilitatea la zi? · r/RoFiscalitate2, septembrie 2026
- Am schimbat contabilul și am aflat de amenzi și declarații nedepuse · r/RoFiscalitate2, septembrie 2025
Ai o întrebare despre ANAF?
Cum te ajută eConta cu ANAF
Articole legate
-
 Taxe și ANAF
Calendar fiscal 2027 pentru SRL și PFA: termenele lună cu lună
Termenele fiscale din 2027 pentru SRL și PFA, lună cu lună: declarațiile lunare și trimestriale, Declarația Unică, bilanțul, opțiunea micro, CAEN și capitalul social.
Actualizat: 15 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Înregistrare SPV: cum îți faci cont la ANAF ca SRL sau PFA
SRL-ul intră în SPV doar cu certificat digital calificat, PFA-ul și pe CNP, cu parolă. Ce îi trebuie contabilului și de ce să-ți păstrezi și tu acces.
Actualizat: 15 noiembrie 2026 · 14 min de citit -
 Taxe și ANAF
Factură externă fără TVA: ce scrii pe factura către un client din străinătate și ce declari
Patru cazuri, patru facturi: firmă din UE cu cod valid în VIES, firmă din UE fără cod, firmă din afara UE și persoană fizică, cu declarația care urmează după fiecare.
Actualizat: 11 noiembrie 2026 · 13 min de citit